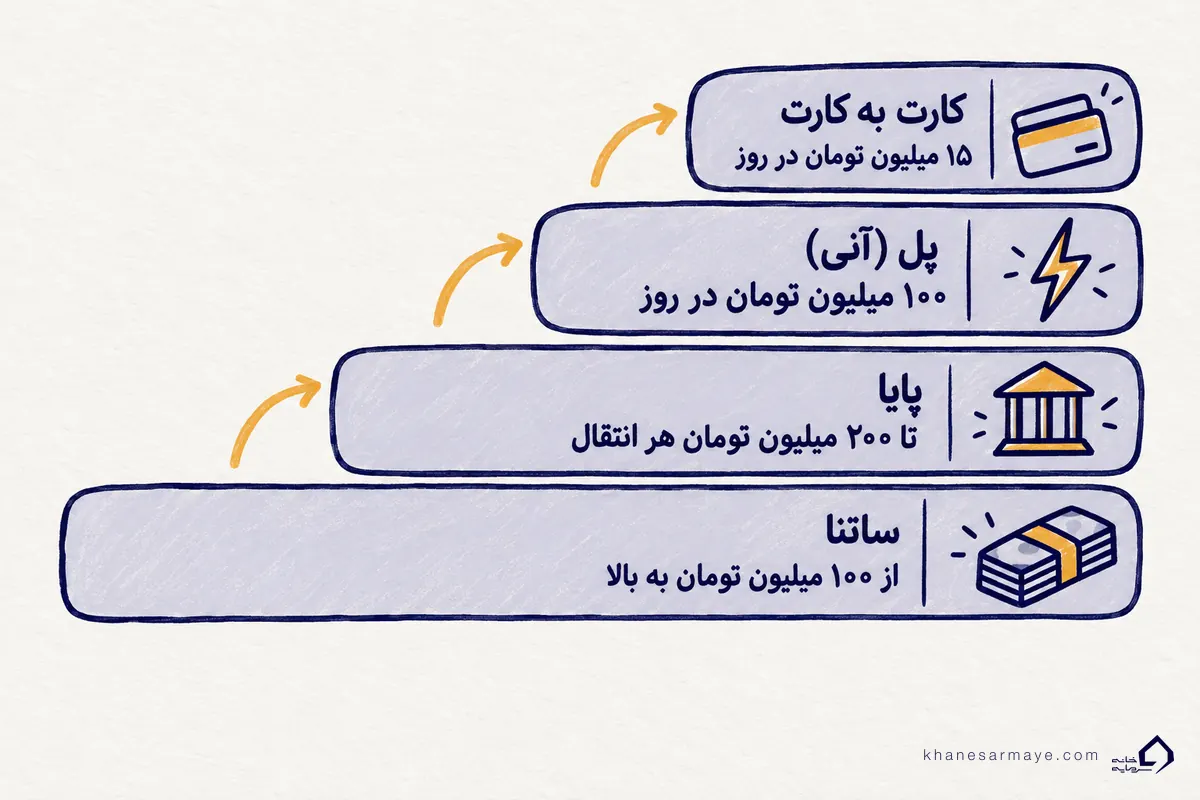
سقف کارت به کارت در سال ۱۴۰۵ برای هر کارت بانکی ۱۵ میلیون تومان در روز است. این عدد فرقی نمیکند که از خودپرداز، همراه بانک یا اینترنتبانک پول بفرستید. اگر ۱۵ میلیون برای کارتان کافی نیست، سه راه رسمی دارید: پل، پایا و ساتنا. طبق گزارش رسانهها از ۱۸ آبان ۱۴۰۵، بانک مرکزی سقف پل و پایا را بالا برده و حداقل ساتنا را هم زیاد کرده است: پل تا ۲۰۰ میلیون تومان در روز، پایا تا ۳۰۰ میلیون تومان برای انتقال غیرحضوری و ساتنا برای دستورهای ۲۰۰ میلیون تومان به بالا. اجرای آن در هر بانک زمان میبرد.
یک نکته کار را برای بیشتر مردم گیر میاندازد. پل، پایا و ساتنا معمولاً شماره شبای حساب مقصد میخواهند، نه شماره کارت. در این مقاله سقفها را در یک جدول میبینید و بعد یاد میگیرید با هر مبلغ از کدام روش استفاده کنید. شبای مقصد را هم از روی شماره کارت درمیآورید.
سقف کارت به کارت چقدر است
بانک مرکزی برای سال ۱۴۰۵ سقفهای تازهای ابلاغ کرد و رسانهها از اواسط خرداد ۱۴۰۵ آن را گزارش کردند. بزرگترین تغییر برای کاربران عادی این بود که سقف کارت به کارت از ۱۰ به ۱۵ میلیون تومان رسید. در ۱۸ آبان ۱۴۰۵ هم رسانهها از بخشنامهای تازه نوشتند که سقف پل و پایا را بالاتر برده و حداقل ساتنا را از ۱۰۰ به ۲۰۰ میلیون تومان رسانده است. به گزارش همان رسانهها، اجرای آن به آمادهشدن سامانه هر بانک بستگی دارد.
| نوع تراکنش | سقف در ۱۴۰۵ |
|---|---|
| کارت به کارت (شبکه شتاب) | ۱۵ میلیون تومان در روز برای هر کارت |
| پل (انتقال آنی) | تا ۲۰۰ میلیون تومان در روز برای انتقال غیرحضوری (قبلاً ۱۰۰ میلیون) |
| پایا | تا ۳۰۰ میلیون تومان برای انتقال غیرحضوری (قبلاً ۲۰۰ میلیون) |
| ساتنا | حداقل ۲۰۰ میلیون تومان برای هر دستور (قبلاً ۱۰۰ میلیون) |
| خرید با کارتخوان | ۴۰۰ میلیون تومان در روز |
| برداشت نقدی از خودپرداز | ۵۰۰ هزار تومان در روز |
سقف کارت به کارت برای هر کارت حساب میشود
سقف ۱۵ میلیونی روی هر کارت جدا حساب میشود، نه روی هر نفر. اگر از یک کارت سه بار پنج میلیون بفرستید، سقف همان روز پر میشود. کارت دیگری که دارید، سقف جدا دارد. مبلغی که با هر راه فرستادهاید در یک سقف جمع میشود، چه از خودپرداز، چه از اپلیکیشن.
اگر سقف کارت به کارت پر شد چه کنیم
پیش از انتخاب، به دو چیز نگاه کنید: مبلغ و فوریت. جدول زیر راه معمول هر مبلغ را نشان میدهد:
| مبلغ | روش مناسب | نیاز به شبا |
|---|---|---|
| تا ۱۵ میلیون تومان | کارت به کارت | خیر |
| تا ۲۰۰ میلیون تومان و فوری | پل | معمولاً بله |
| تا ۳۰۰ میلیون تومان، بدون عجله | پایا | بله |
| ۲۰۰ میلیون تومان به بالا و فوری | ساتنا، در روز کاری | بله |
پل برای انتقال آنی تا ۲۰۰ میلیون تومان
پل تنها سامانه انتقال حساببهحساب است که ۲۴ ساعته و حتی در تعطیلات کار میکند. پول در چند ثانیه به حساب مقصد میرسد. اگر شب جمعه باید ۵۰ میلیون به کسی بفرستید، معمولاً همین راه را باید انتخاب کنید. برای مبلغهای کم همان کارت به کارت سادهتر است، چون شبا نمیخواهد. طبق گزارشها، هر شخص در یک روز حداکثر پنج واریز ورودی از راه پل میپذیرد؛ پس برای چند پرداخت پشتسرهم به یک نفر، سقف تعداد را هم در نظر بگیرید.
پایا برای مبلغ متوسط و بدون عجله
پایا انتقالها را دستهای و در چرخههای مشخص روز تسویه میکند. در روز کاری چند چرخه دارد و در تعطیل فقط یک چرخه. مبلغی که بعد از ساعت ثبت چرخه بزنید، به چرخه بعدی میرود. کارمزد پایا کمتر از ساتنا و پل است، به همین دلیل برای حقوق و پرداختهای دورهای بیشتر استفاده میشود.
سقف انتقال غیرحضوری آن طبق خبر ۱۸ آبان ۱۴۰۵ به ۳۰۰ میلیون تومان رسیده و در شعبه تا ۵۰۰ میلیون تومان گزارش شده است. منابع مختلف نوشتهاند این رقم برای هر دستور است یا برای هر روز، پس اگر چند انتقال پشتسرهم میزنید از بانک بپرسید. ساعت دقیق چرخهها را در اپلیکیشن بانکتان ببینید.
ساتنا برای مبلغهای درشت
ساتنا هر دستور را جداگانه و همان لحظه تسویه میکند، ولی فقط در روزهای کاری دستور میگیرد. جمعه و تعطیلات غیرفعال است و پنجشنبه مهلتش کوتاهتر میشود. مهلت ثبت در شنبه تا چهارشنبه را منابع از حدود ۱۳:۳۰ تا ۱۴:۳۰ نوشتهاند، پس ساعت بانک خودتان را بپرسید.
حداقل مبلغ هر دستور ساتنا طبق بخشنامه تازه بانک مرکزی ۲۰۰ میلیون تومان است، چه حضوری و چه غیرحضوری. برای مبلغ کمتر از آن عملاً پایا یا پل انتخاب میشود. در شعبه برای ساتنا سقف مشخصی گزارش نشده است و سقف اپلیکیشن به بانک بستگی دارد. ساعت کار، کارمزد و شرایط هر سامانه را در راهنمای پل، پایا و ساتنا و جزئیات بیشتر را در اصطلاحات بانکی و روشهای پرداخت میبینید.
کارمزد کارت به کارت، پل، پایا و ساتنا
طبق بخشنامه تعرفههای ۱۴۰۵ که از اواخر مرداد گزارش شد، کارمزد این خدمات بالا رفته است. ارقام زیر سقف یا کف مجاز هستند. بانکها میتوانند کمتر بگیرند و برای بعضی مشتریان تخفیف بدهند.
| روش | کارمزد در ۱۴۰۵ |
|---|---|
| کارت به کارت | ۱٬۱۰۰ تومان تا یک میلیون تومان، و ۳۵۰ تومان برای هر میلیون بیشتر |
| پل | ۰٫۰۲ درصد مبلغ، دستکم ۸۰۰ تومان |
| پایا (انفرادی) | ۰٫۰۱ درصد مبلغ، دستکم ۴۰۰ و حداکثر ۱۲٬۰۰۰ تومان |
| ساتنا | ۰٫۰۲ درصد مبلغ، حداکثر ۵۰٬۰۰۰ تومان |
برای نمونه یک انتقال ۱۰ میلیون تومانی کارت به کارت حدود ۴٬۲۵۰ تومان کارمزد دارد. برای انتقال ۲۰۰ میلیون تومان، پایا به سقف ۱۲٬۰۰۰ تومان میرسد و ساتنا ۴۰٬۰۰۰ تومان میگیرد؛ پل برای همان مبلغ ۴۰٬۰۰۰ تومان (۰٫۰۲ درصد) کارمزد دارد. رقم نهایی را پیش از تأیید، در صفحه رسید اپلیکیشن ببینید.
سه سناریوی رایج و بهترین راه برای هر کدام
بهتر است سقفها را روی سه موقعیت واقعی ببینیم.
پیشپرداخت ۵۰ میلیون تومان در شب جمعه. کارت به کارت کافی نیست و ساتنا در تعطیلات کار نمیکند و پایا فقط در یک چرخه تسویه میشود. پل تنها راه آنی است و ۵۰ میلیون در هر دو سقف قدیم و جدید آن میگنجد. شبای مقصد را بگیرید، نام صاحب حساب را کنترل کنید و رسید را نگه دارید.
واریز ۱۸۰ میلیون تومان برای خرید خودرو در یک روز کاری. ساتنا برای این مبلغ مناسب نیست، چون حداقل آن طبق بخشنامه تازه ۲۰۰ میلیون است. اگر عجله ندارید، یک انتقال پایا کافی است. اگر باید همان ساعت برسد، پل با سقف تازه ۲۰۰ میلیون جواب میدهد. در بانکی که هنوز سقف قبلی را دارد، ۱۸۰ میلیون از سقف پل بیشتر است و باید مبلغ را تقسیم کنید یا پایا بزنید.
انتقال ۳۰۰ میلیون تومان یا بیشتر. سقف غیرحضوری پایا ۳۰۰ میلیون تومان گزارش شده است. برای مبلغ بزرگتر ساتنا را امتحان کنید که حداقل آن ۲۰۰ میلیون است. سقف ساتنا در اپلیکیشن بانکها یکسان نیست، پس عدد بانک خودتان را بپرسید. اگر اپلیکیشن اجازه نداد، مراجعه به شعبه راه باقیمانده است.
شبا را برای پل، پایا و ساتنا از کجا بیاوریم
این مرحله بیشتر از هر چیز دیگر مردم را معطل میکند. طرف مقابل فقط شماره کارتش را داده، اما پل و پایا و ساتنا شبای حساب را میخواهند. شبا ۲۶ کاراکتر است و با IR شروع میشود. ساختار و کاربرد آن را در شماره شبا چیست توضیح دادهایم.
اگر فقط شماره کارت دارید، با تبدیل شماره کارت به شبا شبای حساب را بگیرید. نتیجه علاوه بر شبا، نام بانک، نام صاحب حساب و وضعیت حساب را هم نشان میدهد. اولین تبدیل رایگان است. پیش از واریز مبلغ بزرگ، نام صاحب حساب را با کسی که با او معامله میکنید مقایسه کنید. اگر نام نخواند، راهنمای استعلام شبا نشان میدهد چه چیزی را چطور بخوانید.
چرا کارت به کارت انجام نمیشود وقتی سقف پر نیست
گاهی سقف خالی است و تراکنش باز هم رد میشود. چند دلیل رایج وجود دارد:
- رمز دوم پویا را درست وارد نکردهاید یا مهلت آن تمام شده است.
- کارت برای تراکنش اینترنتی فعال نیست و باید از بانک یا خودپرداز فعالش کنید.
- بانک شما برای اپلیکیشن سقف کمتری از سقف مصوب بانک مرکزی گذاشته است.
- شبکه شتاب یا سرور بانک مقصد موقتاً مشکل دارد. چند دقیقه بعد دوباره امتحان کنید.
- حساب یا کارت مقصد مسدود یا غیرفعال است. با استعلام شبا وضعیت حساب مقصد را ببینید.
اگر مبلغ از حساب کم شد ولی به مقصد نرسید، معمولاً بانک آن را ظرف چند روز کاری برمیگرداند. رسید تراکنش را نگه دارید و در همراه بانک، بخش پیگیری تراکنش ناموفق را بزنید.
آیا میشود سقف کارت به کارت را بالاتر برد
برای کارت عادی خیر. سقف کارت به کارت را بانک مرکزی تعیین میکند و بانک نمیتواند برای یک مشتری بیشتر از آن اجازه بدهد. راه افزایش واقعی این است که برای مبلغ بزرگ از ابزار دیگری استفاده کنید: پل، پایا یا ساتنا. برخی مشاغل و حسابهای تجاری شرایط جدا دارند. اگر کسبوکار دارید، از شعبه بپرسید که برای حساب شما چه سقفهایی فعال است.
نکتههای ایمنی برای انتقال مبلغ بزرگ
هر چه مبلغ بالاتر میرود، یک اشتباه گرانتر تمام میشود. این چند عادت جلوی بیشتر دردسرها را میگیرد:
- پیش از تأیید نهایی، نام گیرندهای را که اپلیکیشن نشان میدهد بخوانید.
- شبا یا شماره کارت را کپی کنید، نه تایپ. اگر شبا را اشتباه بنویسید معمولاً پیام شماره شبا نامعتبر میگیرید و پولی نمیرود. خطر وقتی است که عدد معتبر باشد و مال کس دیگری.
- برای انتقال بزرگ، ابتدا مبلغ کمی بفرستید و از رسیدن آن مطمئن شوید.
- رسید انتقال را نگه دارید. در معاملههایی مثل خودرو و ملک، همین رسید مدرک پرداخت است.