اصطلاحات بانکی همان واژههاییاند که هر وقت پای حساب، کارت، وام یا انتقال پول در میان است جلوی چشم شما میآیند: شبا، پایا، ساتنا، پل، چک صیادی، وثیقه، سود علیالحساب و دهها واژه دیگر. این فهرست بیش از ۹۰ اصطلاح را کوتاه و ساده توضیح میدهد. جاهایی که عدد و ساعت اهمیت دارد، مثل سقف انتقالها، رقمهای ۱۴۰۵ را آوردهایم.
اگر عجله دارید، از میان اصطلاحات بانکی مستقیم به بخش انتقال پول بروید. جدول مقایسه پایا، ساتنا، پل و کارتبهکارت همانجاست. آخرین بررسی ارقام ۱۱ مهر ۱۴۰۵ انجام شده است. چون بانک مرکزی سقفها را گاهی تغییر میدهد، عدد کارت خودتان را از اپلیکیشن بانک هم بگیرید.
اصطلاحات بانکی درباره نهادها و بانکها
این اصطلاحات بانکی نشان میدهند پول شما در هر تراکنش از چه نهادهایی میگذرد و چه کسی مسئول چه کاری است.
- بانک (Bank): نهادی که با مجوز بانک مرکزی سپرده میگیرد، وام میدهد، پول جابهجا میکند و کارت صادر میکند. انواع بانکها را در انواع بانکداری در ایران توضیح دادهایم.
- بانک مرکزی جمهوری اسلامی ایران (Central Bank): مرجع نظارت بر همه بانکها و مؤسسات مالی. سیاست پولی و اعتباری، حفظ ارزش پول ملی و صدور مجوز بانکها و شرکتهای PSP با اوست. سقف پایا، ساتنا و پل را هم همین نهاد اعلام میکند. اطلاعیههای رسمی را در وبسایت بانک مرکزی ببینید.
- بانک صادرکننده (Issuing Bank): بانکی که حساب شما در آن است و کارت و دستهچک را برای همان حساب صادر کرده است.
- بانک پذیرنده (Acquiring Bank): بانکی که خرید یک فروشگاه را پردازش و تسویه میکند. وقتی با کارت از کارتخوان خرید میکنید، بانک صاحب آن کارتخوان یا شرکت خدمات پرداخت آن، بانک پذیرنده است.
- پذیرنده (Merchant): فروشگاه، شرکت یا مرکز خدماتی که برای دریافت پول از مشتری، کارتخوان یا درگاه پرداخت اینترنتی میگیرد.
- دارنده کارت (Cardholder): شخص حقیقی یا حقوقی که کارت بانکی به نام اوست و حق استفاده از آن را دارد.
- بانک عامل (Operating Bank): بانکی که طبق قرارداد یا مصوبه، تسهیلات را به متقاضی میدهد و اقساط را پیگیری میکند. در طرحهایی مانند وام ازدواج، فهرست بانکهای عامل مشخص است. شعبه عامل معمولاً شعبهای از همان بانک است که پرونده وام شما را بررسی و نگهداری میکند.
ابزارهای پذیرش و پرداخت الکترونیک
اصطلاحات بانکی این بخش به ابزارهایی برمیگردد که واسطه مشتری و بانکاند. در بانکداری الکترونیکی پرداخت، دریافت و انتقال پول بدون مراجعه به شعبه انجام میشود.
- پایانه فروش یا کارتخوان (Point of Sale – POS): دستگاهی در فروشگاهها که با کشیدن کارت، مبلغ خرید را به حساب پذیرنده میفرستد. گرفتن موجودی و خرید شارژ هم از روی بعضی کارتخوانها ممکن است.
- درگاه پرداخت اینترنتی (Internet Payment Gateway): بستری آنلاین که پرداخت از وبسایت یا اپلیکیشن را ممکن میکند. بانکها یا شرکتهای PSP آن را ارائه میدهند و شما با اطلاعات کارت و رمز پویا پرداخت میکنید.
- موبایل بانک و همراه بانک (Mobile Banking): اپلیکیشن بانک که انتقال وجه، دریافت مانده، دیدن گردش حساب و پرداخت قبض را روی گوشی انجام میدهد.
- خودپرداز (Automated Teller Machine – ATM): دستگاه خدمات ۲۴ ساعته برای برداشت وجه، انتقال کارتبهکارت، خرید شارژ، پرداخت قبض، گرفتن موجودی و تغییر رمز. واریز نقدی فقط در بعضی دستگاهها ممکن است.
انواع کارت بانکی
نام کارتها را از میان اصطلاحات بانکی بیشتر از همه میشنوید. کارتهای بانکی چند نوع دارند و هر کدام برای کاری ساخته شدهاند. انتخاب درست به نیاز شما بستگی دارد.
- کارت اعتباری (Credit Card): تا سقف اعتباری که بانک تعیین کرده، از پول بانک خرید میکنید یا نقد برمیدارید. باید بدهی را در پایان دوره، معمولاً یک ماه، بپردازید. بانک این کارت را بیشتر به کسانی میدهد که سابقه مالی قوی و گردش حساب بالا دارند.
- کارت نقدی (Debit Card): رایجترین کارت که به یک حساب بانکی وصل است. خرید از کارتخوان و درگاه اینترنتی و برداشت از خودپرداز، از موجودی همان حساب کم میشود.
- کارت پیشپرداخت (Prepaid Card): کارتی که از قبل مبلغی روی آن شارژ شده است. فقط تا سقف همان موجودی خرج میکنید.
- کارت خرید (Shopping Card): نوعی کارت پیشپرداخت که سازمانها برای کارمندان صادر میکنند. جای بنهای کاغذی را گرفته و فقط در فروشگاههای مشخص اعتبار دارد.
- کارت هدیه (Gift Card): کارت پیشپرداختی با مبلغ ثابت که برای هدیه دادن استفاده میشود. گاهی نام دارنده روی آن نیست.
رمزها و اطلاعات امنیتی کارت
اگر اطلاعات کارت به دست غریبه بیفتد، حسابتان در خطر است. این اصطلاحات بانکی امنیتی را بشناسید تا بدانید چه چیزی را نباید به کسی بدهید.
- رمز اول (First Password): عدد ۴ رقمی برای کارتخوان و خودپرداز. بانک رمز اولیه را میدهد و شما آن را عوض میکنید. هر چند وقت یک بار تغییرش بدهید.
- رمز دوم (Second Password): رمزی که قبلاً برای خرید اینترنتی و انتقال غیرحضوری به کار میرفت. رمز دوم ثابت برای پرداخت اینترنتی کنار رفته و رمز پویا جایش را گرفته است.
- رمز پویا (Dynamic Password یا OTP): رمز یکبارمصرفی که فقط برای یک تراکنش و معمولاً حدود ۶۰ ثانیه اعتبار دارد. بانک آن را با پیامک یا از راه همراه بانک میفرستد. برای دریافتش باید شماره موبایل شما در بانک صادرکننده ثبت باشد.
- کد CVV2 (Card Verification Value 2): کد ۳ یا ۴ رقمی روی کارت که برای تراکنش اینترنتی و غیرحضوری لازم است. نقش آن جلوگیری از سوءاستفاده با کپی اطلاعات کارت است.
- تاریخ انقضای کارت (Expiration Date): تاریخ پایان اعتبار کارت که روی آن چاپ شده است. بعد از آن کارت کار نمیکند. پیش از سررسید، کارت جدید یا تمدید بگیرید.
اصطلاحات بانکی تراکنش و تسویه
این اصطلاحات بانکی نشان میدهند یک تراکنش چگونه انجام میشود و پولش کی و به کدام حساب میرسد.
- تراکنش (Transaction): هر عملیات مالی در نظام بانکی، مانند واریز، برداشت، انتقال وجه، پرداخت قبض یا خرید کالا.
- حساب تسویه پذیرنده (Merchant Settlement Account): حسابی که پذیرنده در بانک پذیرنده دارد. پول خریدهای کارتخوان و درگاه اینترنتی او، بعد از کسر کارمزد، به همین حساب واریز میشود.
- خرید اعتباری (Credit Purchase): خرید با کارت اعتباری. مبلغ از اعتبار بانک تأمین میشود و شما باید بعداً بازپرداخت کنید.
- خرید غیراعتباری (Debit Purchase): خرید با کارت نقدی یا پیشپرداخت. مبلغ همان لحظه از موجودی کم میشود.
- کارمزد (Fee): مبلغی که بانک یا شرکت پرداخت برای انجام یک خدمت، مثل انتقال پول، صدور کارت یا پذیرش کارتخوان، میگیرد. کارمزد هر سامانه با دیگری فرق دارد.
اصطلاحات بانکی انتقال پول؛ پایا، ساتنا، پل و شبا
پرکاربردترین اصطلاحات بانکی امروز به انتقال پول مربوطاند. انتقال پول بین دو بانک چند مسیر دارد و هر مسیر سرعت، ساعت کار و سقف خودش را دارد. جدول زیر آنها را کنار هم میگذارد. ارقام وضعیت ۱۱ مهر ۱۴۰۵ است.
| روش | سرعت | ساعت کار | سقف | نیاز به شبا |
|---|---|---|---|---|
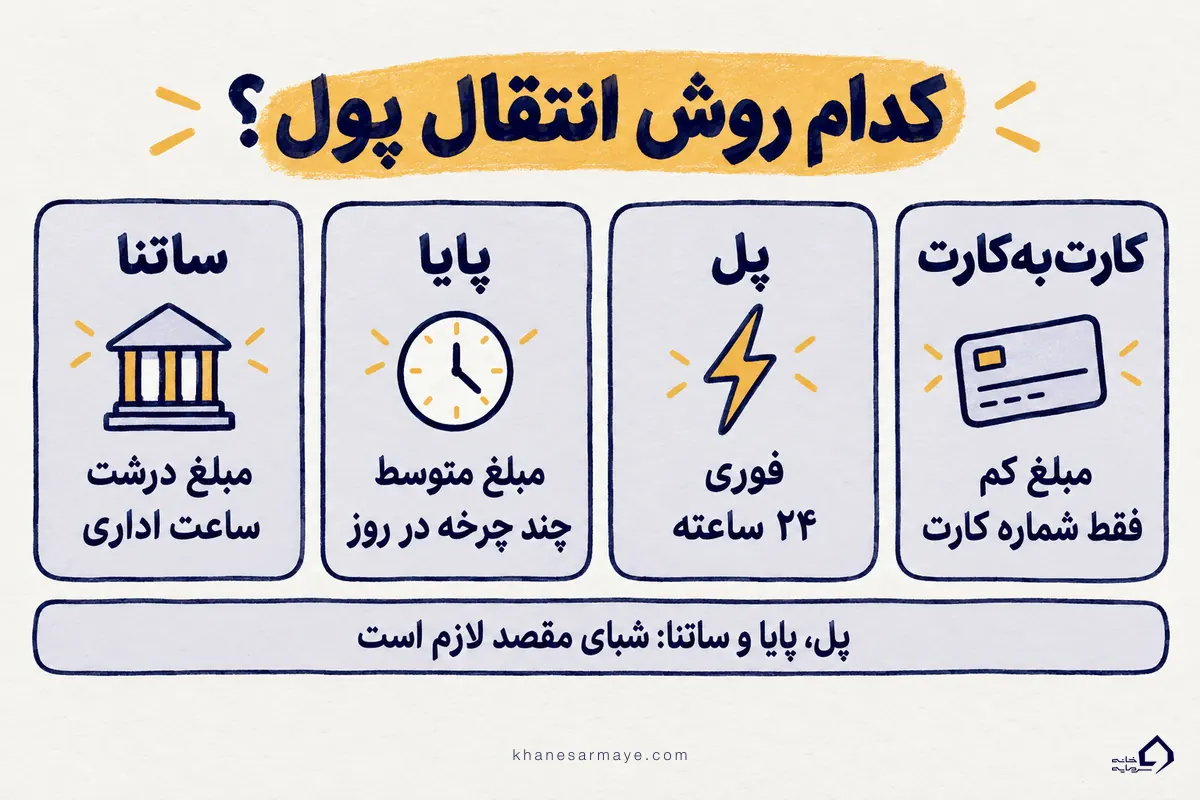
| کارتبهکارت (شتاب) | آنی | ۲۴ ساعته | ۱۵ میلیون تومان در روز برای هر کارت | خیر، شماره کارت کافی است |
| پل (پرداخت لحظهای) | آنی، چند ثانیه | ۲۴ ساعته، حتی در تعطیلات | تا ۱۰۰ میلیون تومان در روز | بله، شبا یا شماره حساب |
| پایا | دستهای، در چرخههای روز | چهار چرخه در روز کاری، در تعطیلات محدودتر | تا ۲۰۰ میلیون تومان در هر دستور | بله |
| ساتنا | آنی، حدود نیم ساعت | فقط روز کاری و ساعت اداری | حداقل ۱۰۰ میلیون تومان در هر دستور | بله |
ساتنا، پایا، پل و کارتبهکارت در عمل
جدول سقف و ساعت را نشان میدهد. اینجا میبینید هر کدام از این اصطلاحات بانکی در عمل چه معنایی دارد. ساعت دقیق، کارمزد و انتخاب بین آنها را در راهنمای پل، پایا و ساتنا توضیح دادهایم.
- ساتنا (SATNA – سامانه تسویه ناخالص آنی): هر دستور را جداگانه و همان لحظه تسویه میکند، ولی فقط در روزهای کاری و ساعت اداری بانکها. پنجشنبهها ساعت کار کوتاهتر است و پایان ثبت دستور از بانکی به بانک دیگر فرق دارد. طبق بخشنامه بانک مرکزی، حداقل هر دستور ساتنا ۱۰۰ میلیون تومان است؛ قبلاً این کف ۵۰ میلیون بود. رسانهها برای انتقال غیرحضوری سقف ۲۰۰ میلیون تومان در روز را گزارش کردهاند. در شعبه و با مدارک، عملاً سقف مشخصی ندارد.
- پایا (PAYA – سامانه پایاپای الکترونیک): انتقالها را دستهای تسویه میکند. طبق اعلام بانک مرکزی از ۱۹ تیر ۱۴۰۴، در روز کاری چهار چرخه دارد: ساعت ۳:۴۵ بامداد، ۹:۴۵ صبح، ۱۲:۴۵ ظهر و ۱۸:۴۵ عصر. دستوری که بعد از بستهشدن یک چرخه ثبت کنید، به چرخه بعدی میرود. در جمعه و تعطیلات چرخهها محدودتر است و پول ممکن است اولین روز کاری برسد. سقف هر دستور پایا ۲۰۰ میلیون تومان است. برای حقوق و پرداختهای دورهای مناسب است.
- پل (PAAL – پرداخت لحظهای): پول را در چند ثانیه منتقل میکند و ۲۴ ساعته و حتی در تعطیلات کار میکند. طبق بخشنامه ۱۴۰۴، سقف روزانه آن در انتقال غیرحضوری ۵۰ و در انتقال حضوری ۱۰۰ میلیون تومان تعیین شد. گزارشهای ۱۴۰۵ سقف را ۱۰۰ میلیون تومان نوشتهاند. برای انتقال فوری در شب و تعطیلات، پل تنها راه آنی بین حسابهاست.
- کارتبهکارت (Card-to-Card): انتقال از کارت یک بانک به کارت بانک دیگر از طریق شبکه شتاب، فقط با شماره ۱۶ رقمی کارت مقصد و رمز پویا. سقف آن در ۱۴۰۵ برای هر کارت ۱۵ میلیون تومان در روز اعلام شده است. برای مبلغ بیشتر باید پل، پایا یا ساتنا را انتخاب کنید.
شاپرک، شتاب، سحاب و شرکتهای پرداخت
پشت هر پرداخت کارتی چند شبکه ملی کار میکند. اینها نامهای اصلیشان است.
- شاپرک (SHAPARAK): شبکه الکترونیکی پرداخت کارت. درگاهها و کارتخوانهای همه بانکها و شرکتهای PSP را به سامانههای ملی وصل میکند، بر عملکرد فنی آنها نظارت دارد و تسویه بین بانک صادرکننده و بانک پذیرنده را مدیریت میکند.
- شتاب (Shetab): شبکه تبادل اطلاعات بین بانکها. عضویت یک بانک در شتاب باعث میشود مشتریانش از خودپرداز و کارتخوان بانکهای دیگر هم استفاده کنند.
- سحاب (SAHAB): سامانه انتقال کارتی بر بستر شتاب. با آن از کارت خود به حساب بانکهای دیگر عضو شتاب حواله میدهید.
- شرکت ارائهدهنده خدمات پرداخت (Payment Service Provider – PSP): شرکتی که با مجوز بانک مرکزی و عضویت در شاپرک، کارتخوان و درگاه پرداخت اینترنتی را به پذیرندهها میدهد. هر PSP پیش از شروع کار، مرحله آزمون و بعد مرحله عملیات را در شاپرک میگذراند.
شبا، شناسه واریز و کد شهاب
این سه شماره کاربردهای متفاوتی دارند و بسیاری از مردم آنها را با هم اشتباه میگیرند.
- شبا (SHEBA – شماره حساب بانکی ایران): شمارهای ۲۶ کاراکتری که با IR شروع میشود و ۲۴ رقم دارد. شبا حساب را مشخص میکند، نه کارت را، و پایا، ساتنا و پل آن را میخواهند. اگر فقط شماره کارت مقصد را دارید، با تبدیل شماره کارت به شبا شبای حساب، نام بانک و صاحب حساب را ببینید. اولین تبدیل رایگان است. ساختار شبا را در شماره شبا چیست خواندهایم.
- شناسه واریز (Deposit ID): کدی، معمولاً حدود ۱۵ رقم، که بانک یا شرکتِ صاحب حساب به هر پرداختکننده میدهد تا واریز به نام او ثبت شود. تعداد ارقام آن به صادرکننده بستگی دارد. اگر مقصد شناسه واریز خواسته باشد، آن را در فیلد مخصوصش بنویسید. بدون شناسه، شناسایی پرداخت ممکن است دیر شود.
- کد شهاب (Shahab Code): «شناسه هویت الکترونیک بانکی». شناسهای ۱۶ رقمی و یکتا که به هویت شما (کد ملی) وصل است، نه به یک حساب یا کارت. بانکها آن را برای شناسایی مشتری و اتصال به سامانه نهاب به کار میبرند. اگر کدتان را ندارید، از بانک صادرکننده کارت بگیرید.
انواع اسناد و قراردادهای مالی
در بانکداری و تجارت، اسناد مختلفی برای تعهد پرداخت و اعطای اعتبار به کار میرود. این اصطلاحات بانکی را در بحث چک، سفته و برات بیشتر میشنوید.
اصطلاحات بانکی چک و سند تجاری
چک دستور پرداخت به بانک است، نه تضمین پرداخت. شرح کامل آن در چک چیست آمده و اینجا فقط اصطلاحات رایجش را میبینید.
- چک (Cheque): سند تجاری که صادرکننده با آن به بانک دستور میدهد مبلغی مشخص را در تاریخ معین یا عندالمطالبه به شخص دیگر یا حامل بپردازد.
- چک عادی: رایجترین نوع چک که صاحب دستهچک صادر میکند.
- چک تأییدشده: چکی که بانک موجودی حساب را کنترل و تأیید میکند و مبلغ را بلوکه میکند. این کار با تعهد کامل بانک به پرداخت فرق دارد.
- چک تضمینشده (Certified Cheque): چکی که خود بانک پرداخت آن را تعهد میکند. معمولاً مشتری مبلغ را از قبل به بانک میسپارد. اعتبار بسیار بالایی دارد.
- چک بینبانکی یا رمزدار (Banker’s Cheque): چکی که بانک به درخواست مشتری صادر میکند و وجه آن همان زمان از حساب مشتری کسر میشود.
- چک مسافرتی (Traveller’s Cheque): چکی که بانک برای حمل پول در سفر صادر میکرد. امروز کمتر رایج است.
- چک سفیدامضا: چکی که فقط امضا دارد و مبلغ و تاریخ ندارد. صدور آن خطر بالایی دارد.
- چک روز: چکی که تاریخ آن همان روز صدور یا اولین روز کاری بعد است.
- چک مدتدار: چکی که سررسید آن چند روز یا ماه بعد از تاریخ صدور است.
- چک صیادی (Sayad Cheque): چک بنفشرنگ ثبتشده در سامانه صیاد بانک مرکزی که هر برگه آن شناسه ۱۶ رقمی دارد. از ۱۴۰۰ همه دستهچکهای جدید صیادی هستند. استعلام و ثبت آن را در چک صیادی چیست مرحلهبهمرحله توضیح دادهایم.
- لاشه چک (Paid Cheque): چکی که وجهش پرداخت شده یا فقط برای ضمانت استفاده شده است. بعد از اجرای تعهد، از اعتبار میافتد.
سفته، برات و اعتبار اسنادی
این سه سند بیشتر در معاملههای تجاری و بازرگانی دیده میشوند.
- سفته (Promissory Note): سند تجاری و تعهد کتبی صادرکننده که بدون قید و شرط مبلغی را در زمان معین یا عندالمطالبه به شخص معین یا حامل بپردازد.
- برات (Bill of Exchange): سندی که صادرکننده (براتکش) با آن به شخص دیگری (براتگیر) دستور میدهد مبلغ سند را در زمان مشخص به شخص ثالث (دارنده برات) بپردازد. در معاملههای طلبکار و بدهکار برای تضمین بازگشت پول به کار میرود.
- اعتبار اسنادی (Letter of Credit – L/C): تعهد بانکی به نفع فروشنده. بانک خریدار (گشایشکننده) متعهد میشود اگر فروشنده اسناد حمل و مدارک مطابق قرارداد را ارائه کرد، مبلغ را بپردازد. این ابزار در تجارت بینالمللی خطر عدم پرداخت را کم میکند.
- دیسکانت السی (LC Discounting): فروش وجه اعتبار اسنادی گشایششده پیش از سررسید به بانک یا مؤسسه مالی دیگر، با دریافت مبلغی کمتر از ارزش اسمی.
انواع تسهیلات و مفاهیم مالی اسلامی
بانکها بر اساس قوانین بانکداری اسلامی وام میدهند و تأمین مالی میکنند. در این بخش اصطلاحات بانکی رایج وام و عقدهای بانکی را میخوانید.
اصطلاحات بانکی وام و بازپرداخت
هر کسی پیش از گرفتن وام با این واژهها روبهرو میشود. انواع وامها و شرایطشان را در انواع وام بانکی در ایران مقایسه کردهایم.
- تسهیلات (Facility): نام رسمی وام و اعتبارهایی که بانک به افراد و کسبوکارها میدهد، مثل وام مسکن، خودرو یا سرمایه در گردش.
- وثیقه (Collateral): سند یا دارایی، مثل ملک یا سپرده، که برای تضمین بازپرداخت وام نزد بانک میگذارید. اگر قسطها را ندهید، بانک از آن طلبش را وصول میکند.
- ضامن (Guarantor): شخصی که متعهد میشود اگر وامگیرنده بازپرداخت نکرد، بدهی را بپردازد.
- معوق (Overdue): قسط یا بدهی که از سررسید گذشته و پرداخت نشده است. هر چه تأخیر طولانیتر شود، بانک آن را بهترتیب در طبقه سررسید گذشته، معوق و مشکوکالوصول میگذارد و پیگیری حقوقی سختتر میشود.
- عقد (Contract): در فقه و قانون، توافق دو یا چند نفر برای ایجاد یک تعهد، مانند عقد وام یا عقد مضاربه.
عقدهای بانکداری اسلامی
طبق قانون عملیات بانکی بدون ربا، بانکهای ایرانی تسهیلات را در قالب این عقدها میدهند.
- قرضالحسنه (Qard-al-Hasan): قرضی بدون بهره یا سود اضافه که بر نیکوکاری استوار است. فقط کارمزد کوچکی ممکن است گرفته شود.
- فروش اقساطی (Installment Sale): بانک کالا را نقد میخرد و با سود مشخص بهصورت اقساط به مشتری میفروشد. وام خرید کالا و خودرو نمونهاش است.
- سلف (Salam): پیشخرید نقدی محصولات واحدهای تولیدی، معمولاً کشاورزی یا صنعتی، به قیمت معین. هدف تأمین نقدینگی تولیدکننده است و کالا بعداً تحویل میشود.
- خرید دین (Debt Purchase): بانک مطالبات سررسیدشده یک شرکت یا شخص را معمولاً با مبلغی کمتر از ارزش اسمی از طلبکار میخرد. بعد خودش بدهی را از بدهکار وصول میکند.
- جعاله (Jo’ala): قراردادی که در آن بانک در ازای انجام کاری مشخص توسط مشتری، مانند تعمیر مسکن یا تکمیل پروژه، مبلغ معینی میپردازد.
- مضاربه (Mudaraba): قرارداد بین صاحب سرمایه (بانک) و عامل (مشتری). بانک پول میدهد و مشتری با آن تجارت میکند. سود به نسبت توافقشده تقسیم میشود و زیان، اگر عامل تقصیر نکرده باشد، با صاحب سرمایه است.
- مشارکت مدنی (Civil Partnership): بانک و مشتری هر دو بخشی از سرمایه را برای یک پروژه، مثل ساختوساز یا تولید، میگذارند. سود و زیان به نسبت سهم تقسیم میشود.
- مشارکت حقوقی (Equity Participation): بانک بخشی از سرمایه یک شرکت جدید را تأمین میکند یا بخشی از سهام شرکت موجود را میخرد تا در سود و توسعه آن شریک شود.
اصطلاحات بانکی کلان و اقتصادی
این اصطلاحات بانکی از سطح حساب شخصی بالاتر میروند و به سپردهها، پول و سیاستهای اقتصادی مربوطاند.
اصطلاحات بانکی سپرده و سود
سپرده یعنی پولی که در بانک نگه میدارید. سود هر نوع سپرده و نرخهای ۱۴۰۵ را در بیشترین سود بانکی چقدر است میبینید.
- سود بانکی (Interest): درآمدی که بانک از فاصله نرخ سود سپردهها و نرخ سود وامها و سرمایهگذاریهایش به دست میآورد. برای سپردهگذار هم سودی است که بانک به سپرده میدهد.
- سود علیالحساب (Provisional Interest): سودی که بانک بهصورت موقت و دورهای به سپرده سرمایهگذاری میدهد. در پایان دوره، سود قطعی حساب میشود و اختلاف تسویه میشود.
- سپردههای دیداری (Demand Deposits): سپردهای که بانک متعهد است هر زمان صاحبش خواست، پرداخت کند. حساب جاری نمونه آن است.
- سپردههای غیردیداری (Time Deposits): سپردههای مدتدار، کوتاهمدت یا بلندمدت. برداشت از آنها فقط در سررسید یا با شرایط ویژه ممکن است.
- سپرده سرمایهگذاری مدتدار (Time Investment Deposit): سپردهای که صاحبش متعهد میشود مدتی، مثلاً یک سال، از آن برنداشته و در ازایش سود مشخص میگیرد.
- سپرده قرضالحسنه پسانداز: سپردهای که سود نمیگیرد، ولی در قرعهکشی جوایز بانک شرکت میکند. بانک از محل آن تسهیلات قرضالحسنه میدهد یا در پروژههای عمرانی سرمایهگذاری میکند.
- سپردههای قانونی (Reserve Requirement): بخشی از سپردههای مشتریان که بانکها طبق دستور بانک مرکزی باید نزد آن نگه دارند. این ابزار سیاست پولی است.
- سپردههای بخش دولتی: سپردههایی که مالک اصلیشان دولت و نهادهای دولتی است.
- سپردههای بخش غیردولتی: سپردههایی که افراد حقیقی، شرکتهای خصوصی و نهادهای غیردولتی نزد بانکها دارند.
پول و نقدینگی
اقتصاددانان پول را بر اساس شکلش و آسانی تبدیل به نقد دستهبندی میکنند. این اصطلاحات بانکی در خبرهای اقتصادی زیاد تکرار میشوند.
- پول (Money): وسیله مبادله، واحد شمارش و ذخیره ارزش در اقتصاد. اسکناس، سکه و سپرده بانکی را شامل میشود.
- پول الکترونیک (Electronic Money): ارزش پولی که بهصورت الکترونیکی ذخیره میشود و وسیله پرداخت است. کیف پولهای الکترونیکی و کارتهای پیشپرداخت نمونهاشاند.
- پول تحریری (Deposit Money): پول بانکی، یعنی سپردههای دیداری مثل حساب جاری و چکهایی که برای انتقال وجه به کار میروند.
- شبهپول (Quasi Money): سپردههای غیردیداری و مدتدار مردم در بانک. نقدشوندگیشان از پول نقد کمتر است.
- سرعت گردش پول (Velocity of Money): تعداد دفعاتی که هر واحد پول در یک بازه معین در اقتصاد دستبهدست میشود.
- نقدینگی (Liquidity): در اصطلاح بانکی، پول نقدی که بانک برای پرداخت تعهدات کوتاهمدتش، مثل برداشت مشتریان، در اختیار دارد.
بانکهای تجاری و تخصصی
بانکها بر اساس هدف و حوزه فعالیت دستهبندی میشوند و در کارهای روزمرهشان هم اصطلاحات بانکی ویژهای دارند.
- بانکهای تجاری (Commercial Banks): بانکهایی با مجوز بانک مرکزی که خدماتی مثل سپردهپذیری، وام و صدور کارت را بهطور عمومی به افراد و کسبوکارها میدهند.
- بانکهای تخصصی (Specialized Banks): بانکهایی که برای تأمین مالی یک بخش خاص اقتصاد مثل کشاورزی، صنعت یا مسکن ساخته شدهاند. بانک مسکن، کشاورزی و صنعت و معدن نمونهاند.
- منابع بانک (Bank Resources): همه داراییها و وجوهی که بانک برای وامدادن، سرمایهگذاری و پرداخت سود سپردهها به کار میبرد.
- وجوه ادارهشده (Managed Funds): پولی که دولت یا نهادهای خاص برای هدفی مشخص، مثل وامهای هدفمند، به بانکها میسپارند تا طبق ضوابط به متقاضیان بدهند.
- عملیات بانکی (Banking Operations): هر فعالیتی در چارچوب خدمات بانکی، مثل واریز، برداشت، انتقال وجه و دریافت موجودی.
- واحد بانکی (Banking Unit): هر یک از ادارات، شعب یا نمایندگیهای یک بانک.
- سوئیفت (SWIFT): شبکه جهانی ارتباط بین بانکها برای ارسال پیام و دستور مالی بینالمللی با امنیت بالا. بهدلیل تحریمها دسترسی بانکهای ایرانی به آن محدود است.
سرمایهگذاری و سیاست مالی
این اصطلاحات در گزارشهای اقتصادی و خبرهای مالی زیاد دیده میشوند.
- سرمایهگذار (Investor): فرد یا نهادی که پول و داراییاش را برای کسب سود در تجارت، صنعت، بازار سهام یا روشهای دیگر به کار میگیرد.
- سرمایهگذاری مستقیم (Direct Investment): ورود مستقیم و بدون واسطه به یک بخش اقتصادی، مثل خرید سهام یک شرکت یا راهاندازی کسبوکار.
- حاشیه سود (Profit Margin): نسبت سود یک شرکت به درآمد فروش آن، معمولاً بهصورت درصد. برای مقایسه سودآوری شرکتها به کار میرود.
- ارزش (Value): معادل پولی یک کالا، خدمت یا دارایی در زمان مشخص.
- سیاستهای مالی دولت (Fiscal Policy): قوانین و اقدامات دولت برای مدیریت درآمدها، مثل مالیات، و هزینههای عمومی با هدف رشد اقتصادی و کنترل تورم.
- دامپینگ (Dumping): صادرات کالا با قیمتی کمتر از هزینه تمامشده یا کمتر از قیمت بازار داخلی.
اصطلاحات بانکی حقوقی و مقررات
هر بار که حساب باز میکنید یا وام میگیرید، با این اصطلاحات بانکی حقوقی سروکار دارید.
- متقاضی (Applicant): کسی که برای کاری مثل دریافت وام یا افتتاح حساب به بانک میرود و درخواست میدهد.
- شخص حقیقی (Natural Person): هر انسانی که مدارک شناسایی معتبر دارد و از حقوق و تکالیف قانونی برخوردار است.
- شخص حقوقی (Legal Entity): شرکت، سازمان یا مؤسسهای که هویت قانونی مستقل دارد و میتواند حقوق و تکالیف داشته باشد و دارایی نگه دارد.
- پولشویی (Money Laundering): فرایند غیرقانونی که پول بهدستآمده از راههای نامشروع مثل قاچاق یا فساد را از راه نظام مالی ظاهری قانونی میدهد. بانکها برای مقابله با آن هویت مشتری و منبع پولهای درشت را کنترل میکنند.