چک چیست؟ چک سندی تجاری است که در آن صاحب حساب جاری، یعنی صادرکننده، به بانک دستور میدهد مبلغی مشخص را از حسابش به دیگری بپردازد. این برگه خودش پول نیست. فقط وقتی ارزش دارد که روز ارائه به بانک، موجودی کافی در حساب باشد.
همین نکته چک را از پول نقد جدا میکند. برگه امضاشده بدون موجودی هم دست شما میرسد، ولی بانک پولی نمیپردازد. نتیجه برای صادرکننده سنگین است: محدودیت بانکی، افت اعتبار و در مبلغهای بالا حتی حبس. برای گیرنده هم یک مهلت قانونی کوتاه شروع میشود که با از دست رفتنش، راه شکایت کیفری بسته میشود.
در ادامه فقط به این اکتفا نمیکنیم که چک چیست. اجزای چک، انواع آن، تفاوت چک صیادی با چک کاغذی، مهلتها، مجازات چک برگشتی و کارهایی را هم میخوانید که پیش از پذیرش یا صدور چک باید انجام دهید.
چک چیست و چه فرقی با پول نقد دارد
فرق اصلی در زمان و اطمینان است. پول نقد همان لحظه دست گیرنده میرسد و اعتبارش را بانک مرکزی تضمین میکند. چک یک وعده امضاشده است که اعتبارش به حساب و صداقت صادرکننده بستگی دارد. برای همین، فروشندهای که چک میگیرد، در واقع کمی ریسک اعتباری قبول میکند.
چک چیست در تعریف حقوقی قانون تجارت
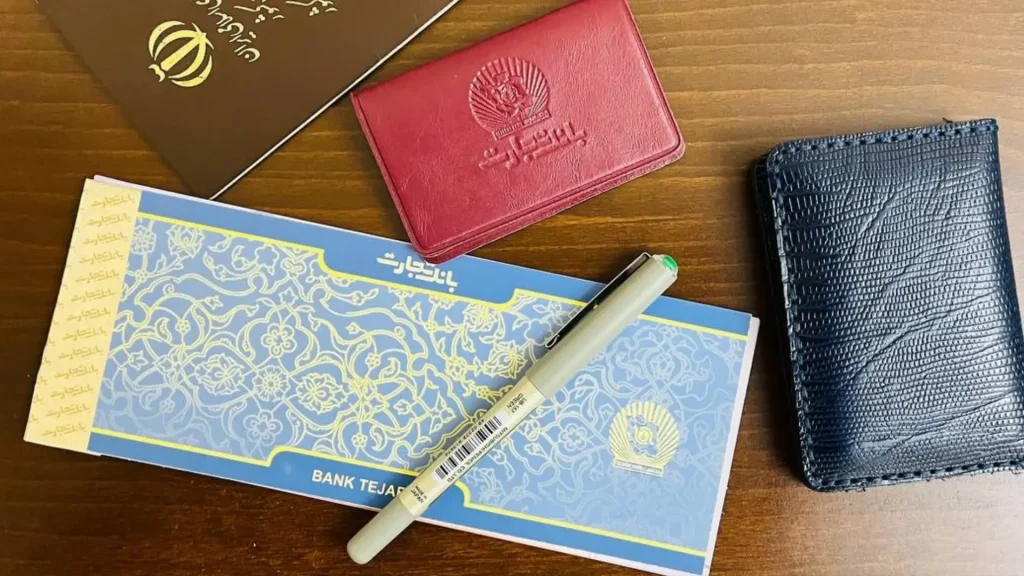
ماده ۳۱۰ قانون تجارت چک را چنین تعریف میکند: نوشتهای که صادرکننده با آن وجوهی را که نزد محالعلیه دارد، کلاً یا بعضاً، مسترد میکند یا به دیگری واگذار میکند. محالعلیه در عمل همان بانک است.
اگر چک چیست را بخواهیم ساده بگوییم: شما پولی در بانک دارید و با نوشتن چک به بانک میگویید این مبلغ را به فلان شخص بدهد. چک به همین دلیل باید روی برگههای رسمی دستهچک نوشته شود و به حساب جاری وصل باشد. چک فقط روی حساب جاری صادر میشود، نه حساب پسانداز.
سه طرف هر چک
هر چک سه نقش دارد:
- صادرکننده: صاحب حساب جاری که چک را امضا میکند و مسئول پرداخت است.
- محالعلیه: بانکی که حساب در آن است و باید مبلغ را بپردازد.
- دارنده یا ذینفع: کسی که چک به نام او نوشته شده یا چک به او منتقل شده.
مثلاً علی برای خرید خودرو از رضا چکی ۴۰۰ میلیون تومانی میدهد. علی صادرکننده و بانک او محالعلیه است. رضا دارنده است. اگر رضا چک را به شرکتی واگذار کند، آن شرکت دارنده تازه میشود، اما مسئولیت پرداخت همچنان با علی میماند.
ریسک چک چیست و چرا باز هم رایج است
چرا با این ریسک هنوز چک رایج است؟ چون خریدار میتواند پرداخت را به آینده ببرد و فروشنده به جای قول شفاهی، سندی دارد که قانون پشتش ایستاده است. چک را میشود به شخص سومی منتقل کرد و برگشتش پیامد کیفری دارد. همین ضمانت اجرا، چک را از سفته و قرارداد ساده متمایز میکند.
ریسک هم واقعی است. حساب ممکن است تا سررسید خالی شود، امضا ممکن است مغایرت داشته باشد و اگر مهلتها را از دست بدهید، شکایت کیفری ممکن نیست. دلیل اهمیت استعلام چک صیادی و بررسی صادرکننده، همین است.
اجزای چک چیست و پر کردن درست آن
برگه چک جای خالی کم ندارد و هر جای خالی اشتباه، میتواند چک را برگشتی کند. پیش از نوشتن، ببینید هر بخش چه کاری میکند.
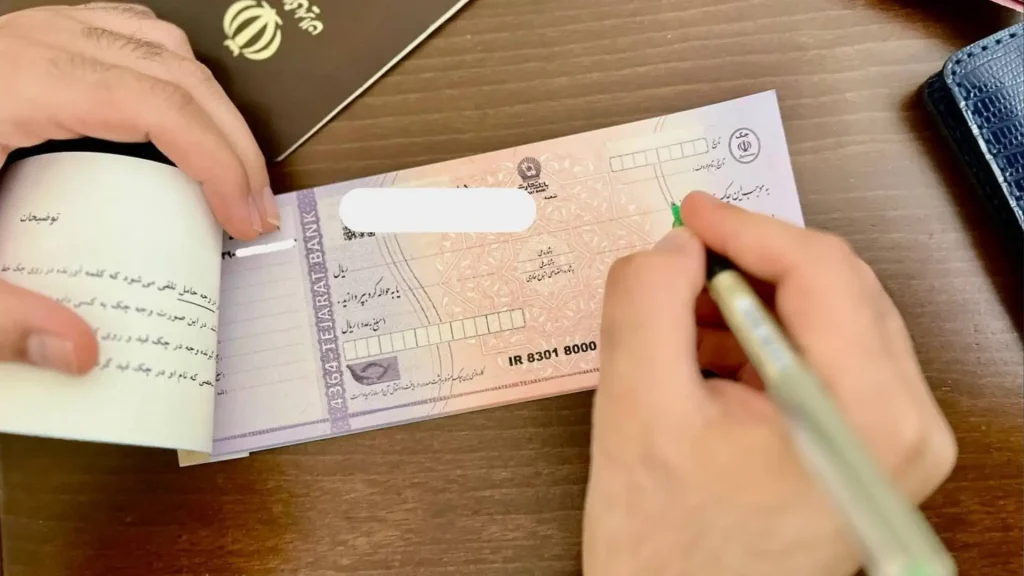
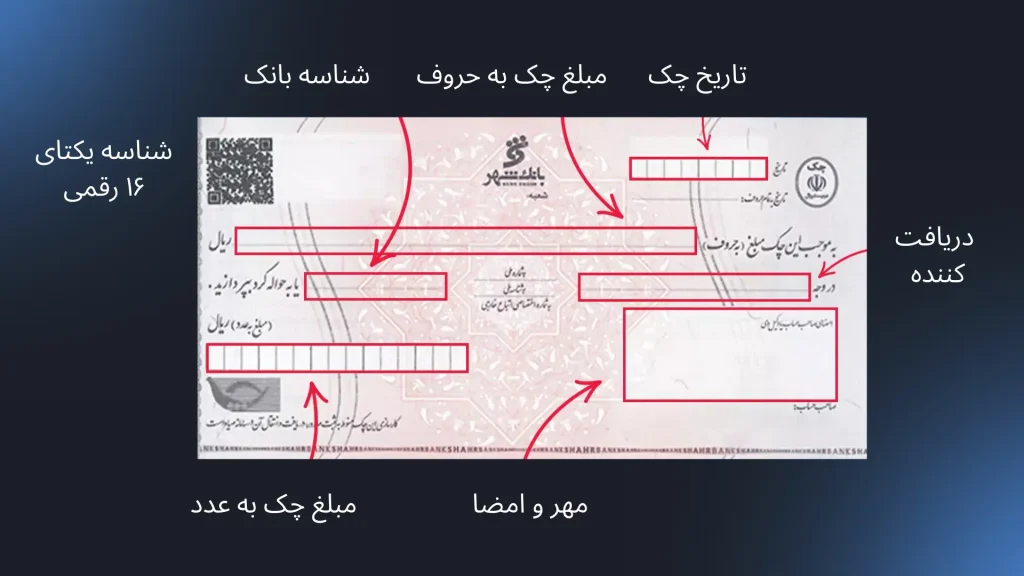
اجزای اصلی برگه چک اینها هستند:
- شناسه صیادی: عدد ۱۶ رقمی بالای برگه که هویت یکتای همان چک در سامانه بانک مرکزی است.
- مشخصات حساب: نام بانک و شعبه، شماره حساب و شماره شبا که روی برگه چاپ شده است.
- مبلغ به عدد و به حروف: دو جای جدا که باید دقیقاً یکی باشند.
- تاریخ: روز، ماه و سال کامل. شش ماه مهلت وصول از همین تاریخ حساب میشود.
- نام گیرنده (در وجه): کسی که چک به نام او نوشته میشود.
- امضا و مهر: امضای صاحب حساب، مطابق نمونهای که در بانک ثبت شده.
- بابت یا توضیحات: جای اختیاری برای نوشتن علت صدور.
در وجه چک چیست
نام دارنده همان «در وجه» است و تعیین میکند بانک پول را به چه کسی بدهد. پیشتر در چکهای کاغذی، «در وجه حامل» یعنی هر کس چک را در دست داشت، میتوانست آن را وصول کند. با چک صیادی این ریسک عملاً از بین رفته است. نام یا کد ملی گیرنده در سامانه ثبت میشود و دستبهدست شدن چک به ثبت انتقال در سامانه نیاز دارد.
توضیحات چک چیست و بخش بابت چه نقشی دارد
نوشتن علت صدور اجباری نیست و چک بدون آن هم معتبر است. با این حال، اگر بعداً بر سر معامله اختلاف پیش بیاید، جملهای مثل «بابت پیشپرداخت خرید خودرو» میتواند به اثبات رابطه مالی کمک کند. توضیحات را کوتاه و دقیق بنویسید و از عبارتهای مبهم دوری کنید.
چک شرکتی چه فرقی دارد
چک شرکتی روی حساب جاری شخص حقوقی صادر میشود. امضاکنندگان مجاز را اساسنامه و آگهی روزنامه رسمی شرکت تعیین میکند، و معمولاً امضا همراه مهر شرکت میآید. طبق قانون صدور چک، در برگشت چک شرکتی مسئولیت کیفری عمدتاً متوجه صاحب امضای مجاز است و مسئولیت مدنی با شرکت میماند. پیش از پذیرش چک شرکتی، آگهی تغییرات و دارندگان امضای مجاز را بخواهید و با امضای روی چک تطبیق دهید.
انواع چک بانکی در قانون صدور چک
قانون صدور چک چهار نوع چک را میشناسد. تفاوتشان در این است که چه کسی پرداخت را تضمین میکند.
| نوع چک | چه کسی پرداخت را تضمین میکند | کاربرد معمول |
|---|---|---|
| عادی | فقط موجودی حساب صادرکننده | بیشتر معاملات روزمره |
| تأییدشده | بانک موجودی را تأیید و مبلغ را بلوکه میکند | معامله بزرگ با ریسک اعتباری |
| تضمینشده | بانک خودش پرداخت را تعهد میکند | وثیقه، تضمین و معامله با طرف ناشناس |
| مسافرتی | بانک صادرکننده | همراه داشتن وجه در سفر؛ امروز کاربرد کمی دارد |
چک عادی
چک عادی رایجترین نوع است. تنها پشتوانه آن، موجودی حساب صادرکننده در روز ارائه است. بانک پیش از صدور آن، موجودی را بررسی نمیکند و پرداخت را هم تعهد نمیکند. به همین دلیل، پذیرش چک عادی از فرد ناشناس بدون استعلام و بدون پشتوانه، ریسک بالایی دارد.
تفاوت چک تأییدشده با چک تضمینشده
در چک تأییدشده، بانک موجودی حساب را کنترل و تأیید میکند و مبلغ را بلوکه میکند. پولی که بلوکه شده، دیگر بهراحتی از حساب خارج نمیشود. چک تضمینشده یک پله بالاتر است: خود بانک پرداخت را تعهد میکند. معمولاً مشتری مبلغ را از قبل به بانک میسپارد و بانک در برابر آن چک صادر میکند. اگر معامله بزرگ است و طرف مقابل را نمیشناسید، این دو نوع امنترین انتخاباند.
چک مسافرتی
چک مسافرتی را بانک برای مشتریای صادر میکند که میخواهد در سفر پول نقد همراه نداشته باشد. دارنده آن را در شعب مشخص بانک وصول میکند. امروز کارت بانکی و برنامههای موبایلی جای آن را گرفتهاند و کاربردش بسیار کم شده است.
چک صیادی چیست و چه تفاوتی با چک کاغذی دارد
چک صیادی نوع پنجمی در کنار انواع بالا نیست. همان چک عادی است که برگهاش در «سامانه صیاد» بانک مرکزی ثبت میشود. سامانه صیاد در ۲۸ شهریور ۱۳۹۶ رونمایی شد و از فروردین ۱۴۰۰ استفاده از چک صیادی اجباری است. هر برگه شناسه ۱۶ رقمی دارد و ثبت گیرنده، انتقال و برگشت چک در همین سامانه انجام میشود.
تفاوتهای عملی با چک کاغذی قدیمی اینهاست:
- مشخصات گیرنده در سامانه ثبت میشود و چک بینام یا «در وجه حامل» عملاً رایج نیست.
- هر انتقال چک باید در سامانه ثبت شود و مسیر چک تا دارنده فعلی قابل ردیابی است.
- شناسه صیادی را میشود پیش از پذیرش استعلام کرد و وضعیت چک و رنگ اعتباری صادرکننده را دید.
- برگشت چک در سامانه ثبت میشود و سابقه آن به رتبه اعتباری صادرکننده میرود.
ثبت، تأیید، انتقال، استعلام و وصول را در راهنمای کامل چک صیادی قدمبهقدم توضیح دادهایم. اگر چک صیادی گرفتهاید یا میخواهید بدهید، آن مقاله را کنار این مطلب باز نگه دارید.
چک الکترونیک و تازهترین تغییر قانونی
چک الکترونیک بدون برگه کاغذی صادر میشود و کل چرخهاش در سامانه صیاد است. بانک مرکزی در ابلاغیهای که از ۲۴ تیر ۱۴۰۵ اجرا شد، دو تغییر داد. شرط بازگشت دستکم ۸۰ درصد برگههای دستهچک پیشین برای گرفتن دستهچک تازه، حالا برای چک کاغذی و الکترونیک جداگانه حساب میشود. بانکها هم باید صدور چک الکترونیک را بدون مراجعه حضوری در اختیار مشتری بگذارند. هدف اعلامشده، گسترش چک الکترونیک در شبکه بانکی است.
مهلتهای قانونی چک
دو مهلت وجود دارد و بیشتر دعواهای چک از اشتباه در همینها شروع میشود.
| مرحله | مهلت | از چه زمانی |
|---|---|---|
| ارائه چک به بانک برای وصول | ۶ ماه | از تاریخ نوشتهشده روی چک |
| شکایت کیفری بعد از برگشت | ۶ ماه | از تاریخ گواهی عدم پرداخت |
اگر مهلت شکایت بگذرد، دیگر نمیشود پرونده کیفری باز کرد. مطالبه حقوقی طلب همچنان ممکن است، اما مسیرش طولانیتر و پرهزینهتر است. اگر چکی در آستانه رسیدن به این مهلت است، همین حالا با یک وکیل مشورت کنید.
چک برگشتی چیست و چرا چک برمیگردد
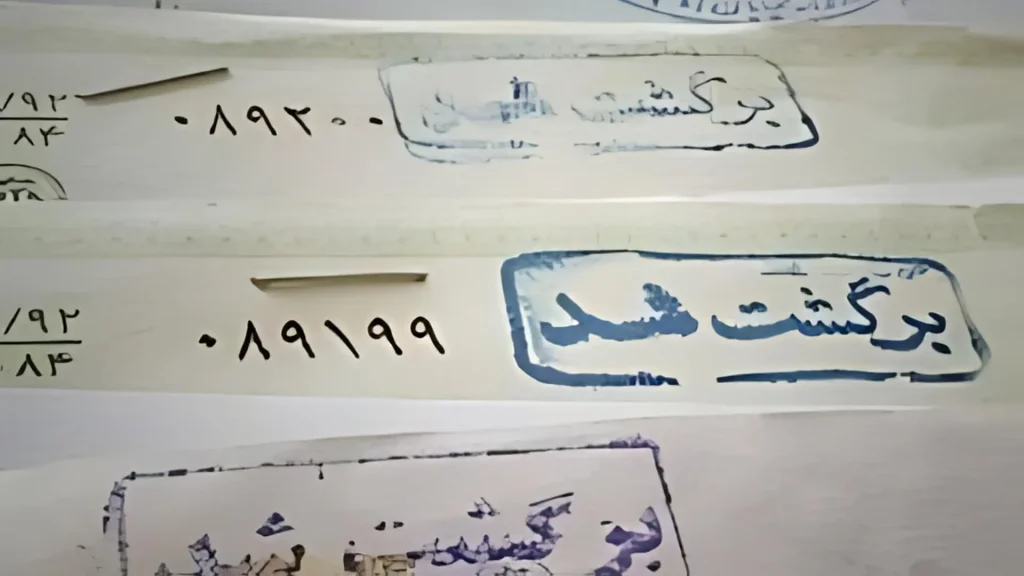
چک برگشتی چکی است که بانک پولش را نمیپردازد. دلیل رایج، نبودن موجودی کافی است و حقوقدانان به آن «چک بلامحل» میگویند. ولی چک به دلایل دیگر هم برمیگردد: مغایرت امضا، ایراد در مبلغ یا تاریخ، بسته بودن حساب یا دستور قانونی عدم پرداخت. فقط برخی از این موارد، مثل بلامحل بودن چک یا برداشت وجه بعد از صدور، جرم کیفری حساب میشوند.
صادرکننده نمیتواند هر وقت خواست پرداخت را متوقف کند. قانون برای دستور عدم پرداخت فقط حالتهای محدودی مثل مفقود شدن یا سرقت چک را پذیرفته و برای آن، ارائه شکایت به مرجع قضایی را لازم میداند.
مجازات چک برگشتی چقدر است
پیامدهای چک برگشتی دو لایه دارد. لایه اول بانکی است: صادرکننده تا رفع سوءاثر دستهچک جدید نمیگیرد، رنگ اعتباریاش در سامانه صیاد بدتر میشود و بانکها هنگام اعطای تسهیلات با او محتاطتر رفتار میکنند. لایه دوم کیفری است و به مبلغ چک بستگی دارد.
| مبلغ چک | معادل تومان | مجازات صدور چک بلامحل |
|---|---|---|
| کمتر از ۷۸۰ میلیون ریال | کمتر از ۷۸ میلیون تومان | حبس تا ۶ ماه |
| ۷۸۰ میلیون تا ۳ میلیارد و ۹۰۰ میلیون ریال | ۷۸ تا ۳۹۰ میلیون تومان | حبس ۶ ماه تا یک سال |
| بیش از ۳ میلیارد و ۹۰۰ میلیون ریال | بیش از ۳۹۰ میلیون تومان | حبس یک تا دو سال و دو سال ممنوعیت از داشتن دستهچک |
در مثال بالا، چک ۴۰۰ میلیون تومانی علی در بالاترین رده قرار میگیرد. این مبلغها بر پایه مصوبه ۴ تیر ۱۴۰۳ هیئت وزیران برای تعدیل ارقام ماده ۷ قانون صدور چک است و هر چند سال بازنگری میشود. حکم واقعی را دادگاه با توجه به پرونده میدهد.
جرم صدور چک بلامحل قابل گذشت است. اگر شاکی پیش از حکم قطعی رضایت بدهد، پیگیری کیفری متوقف میشود. پرداخت اصل چک و خسارت تأخیر هم میتواند به همین نتیجه کمک کند. به همین دلیل، بیشتر پروندههای چک با توافق و پرداخت تمام میشوند، نه با اجرای حبس.
بعد از برگشت چک چه باید کرد
اگر دارنده چک هستید، این ترتیب را دنبال کنید:
- از بانک گواهی عدم پرداخت بگیرید. برای چک صیادی، برگشت را در سامانه صیاد هم میبینید.
- تاریخ گواهی را یادداشت کنید. شش ماه مهلت شکایت از همین روز شروع میشود.
- با صادرکننده تماس بگیرید. بسیاری از برگشتیها با تسویه یا اقساط حل میشوند و نتیجه توافق را کتبی کنید.
- اگر توافق نشد، قبل از پایان مهلت شکایت کیفری یا دعوای حقوقی را ثبت کنید. برای مبلغهای بالا از وکیل کمک بگیرید.
اگر صادرکننده هستید، سریعترین راه پرداخت وجه و گرفتن رضایتنامه از دارنده است. پس از تسویه، از بانک درخواست رفع سوءاثر بدهید تا محدودیتها و سابقه برگشتی برداشته شود. هر چه زودتر اقدام کنید، رنگ اعتباریتان زودتر به حالت عادی برمیگردد.
پیش از پذیرش چک چه چیزهایی را بررسی کنیم
بیشتر چکهای برگشتی از قبل علامت دادهاند. این فهرست را قبل از پذیرش هر چک، بهخصوص مبلغهای بزرگ، مرور کنید:
- وضعیت و شناسه چک را در سامانه صیاد استعلام کنید.
- رنگ اعتباری صادرکننده را ببینید. صادرکننده با سابقه برگشتی بالا، ریسک بیشتری دارد.
- تاریخ سررسید را با زمان نیازتان تطبیق دهید. اگر خیلی دور است، وثیقه یا ضامن بخواهید.
- شبای چاپشده روی برگه را با استعلام شبا و نام صاحب حساب بررسی کنید. باید معلوم شود صاحب آن حساب همان کسی است که با او معامله میکنید.
- برای چک شرکتی، دارندگان امضای مجاز را در آگهی رسمی شرکت ببینید.
- برای مبلغهای بزرگ، چک تأییدشده یا تضمینشده بخواهید.
چک بهتر است یا انتقال بانکی
اگر همه پول باید همین حالا جابهجا شود، چک انتخاب خوبی نیست. در معاملههای بزرگ، بسیاری از فروشندهها بخش نقد را با پایا یا ساتنا به شماره شبا میگیرند و باقی را با چک صیادی ثبتشده دریافت میکنند. چک برای پرداخت مدتدار مناسبتر است و انتقال بانکی برای پرداخت فوری. جزئیات پایا، ساتنا و سقفهایشان را در اصطلاحات بانکی و روشهای پرداخت میخوانید.
چک چیست و چه تفاوتی با سفته و برات دارد
چک، سفته و برات هر سه سند تجاریاند، اما کارکردشان یکی نیست. سفته تعهد پرداخت خود صادرکننده در سررسید است و به حساب بانکی وصل نیست. برات دستور یک نفر به شخص دیگری است که باید به دارنده پول بپردازد و آن شخص باید «قبولی» بدهد. چک دستور به بانک است.
| ویژگی | چک | سفته | برات |
|---|---|---|---|
| مخاطب | بانک | خود صادرکننده متعهد است | شخص دیگر (براتگیر) |
| نیاز به حساب جاری | بله | خیر | خیر |
| پیامد کیفری برگشت | دارد | ندارد | ندارد |
| رایجترین استفاده | معاملات روزمره | وثیقه و ضمانت | تجارت بینالمللی |
یعنی اگر طلبکار هستید و اولویتتان فشار قانونی برای پرداخت است، چک قویتر از سفته است. اگر هم قرار است بدهی شما با ضمانتنامه بسته شود، سفته اغلب همان ابزار وثیقه است.