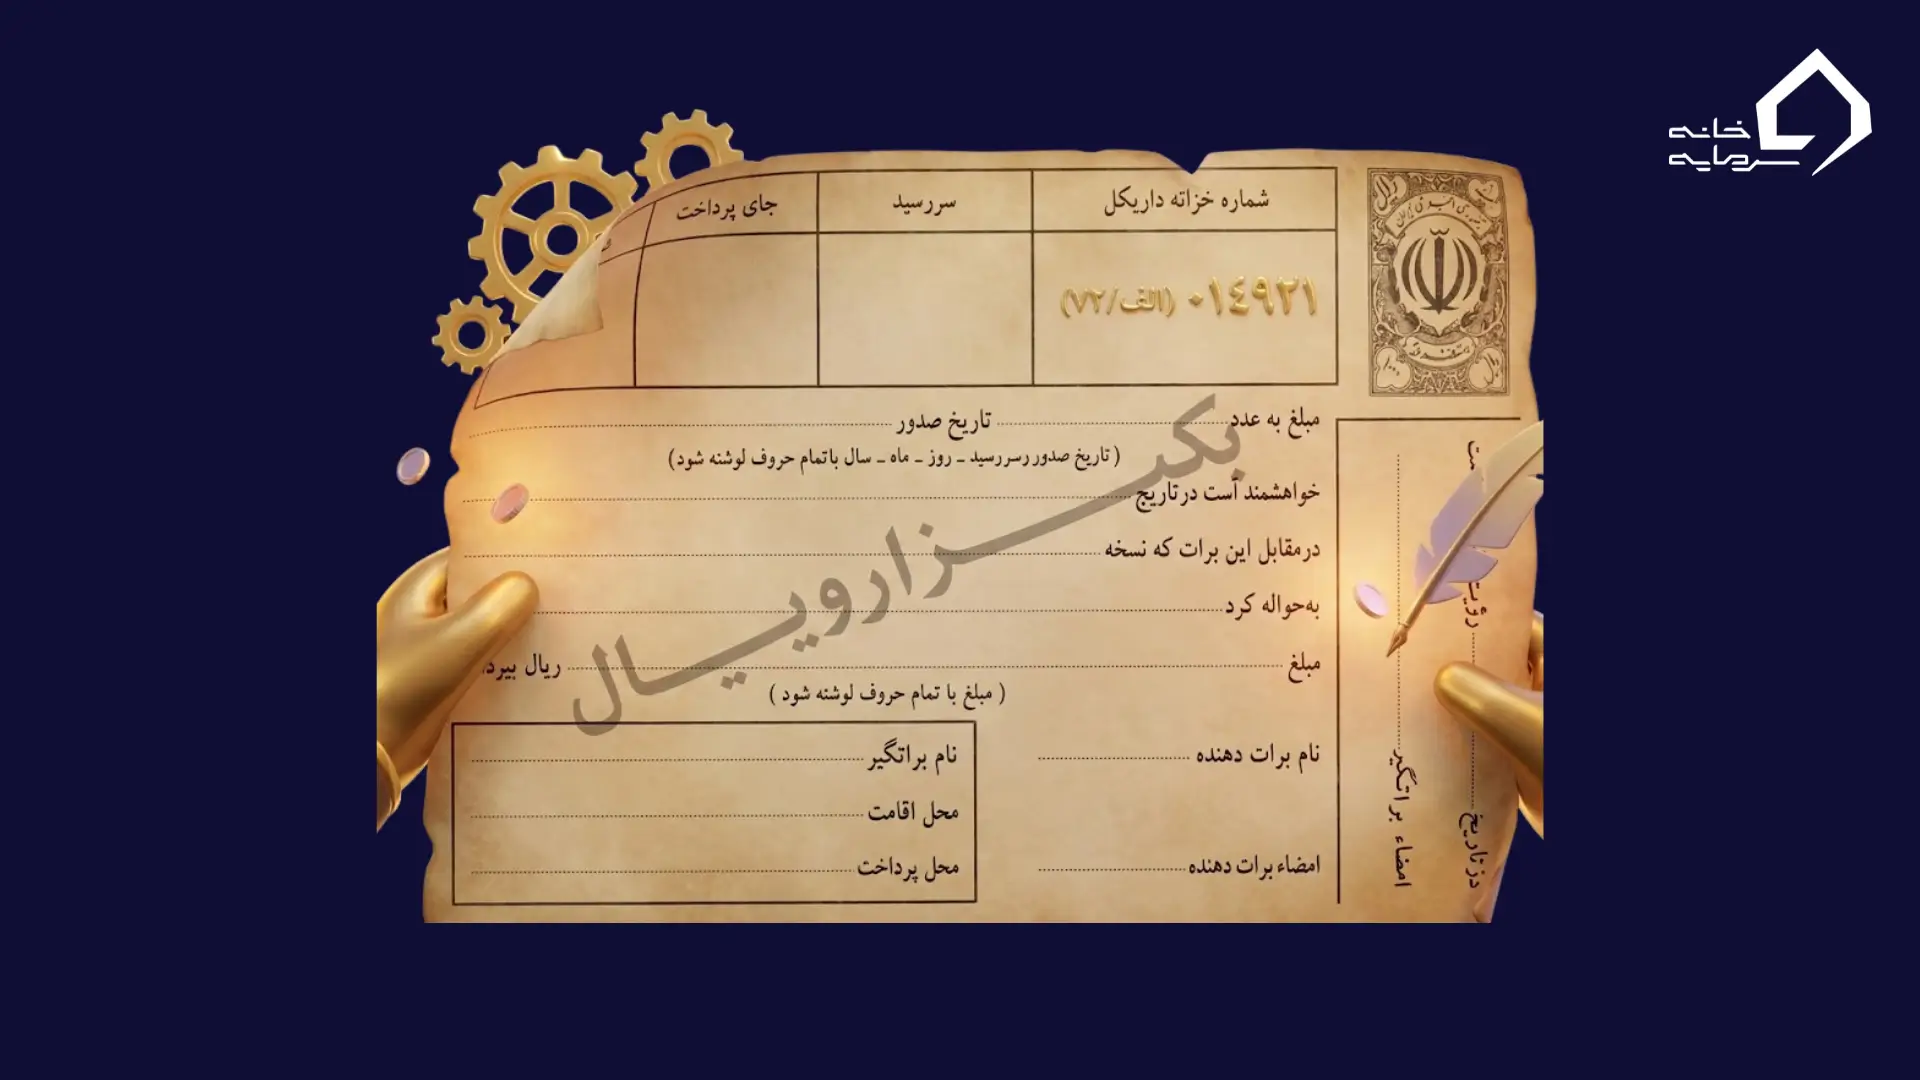
برات چیست؟ اگر کسی بهجای پول نقد یا چک برگهای به شما داده و گفته فلانی سه ماه دیگر پولتان را میپردازد، آن برگه معمولاً یک برات است. برات سندی تجاری است که در آن یک نفر به نام براتدهنده به نفر دوم، محالعلیه، دستور میدهد مبلغی را در سررسید معین به نفر سوم، دارنده، بپردازد. تا وقتی محالعلیه روی برگه قبولی ننوشته، شما فقط یک دستور در دست دارید و او به شما بدهکار نیست. همین نکته برات را از چک و سفته جدا میکند.
پایینتر میبینید یک برات چه چیزهایی باید داشته باشد (ماده ۲۲۳ قانون تجارت)، محالعلیه چطور آن را میپذیرد، برات چطور به دیگری منتقل میشود و اگر در سررسید پول ندادند در چند روز چه باید کرد. آخر کار برات را با چک و سفته هم مقایسه کردهایم.
اگر با چک آشنا هستید، برات همان ایده در شکل قدیمیتر و آزادتر است. چک فقط به بانک دستور میدهد، ولی در برات میشود به هر کسی دستور داد. خود چک را در راهنمای چک چیست و انواع آن آوردهایم. اینجا فقط میگوییم برات چیست و در قانون تجارت ایران چطور کار میکند، و سراغ براتهای تجارت بینالمللی، که قواعد جدایی دارند، نمیرویم.
برات چیست و سه نفر پشت آن
هر برات سه نقش دارد. براتدهنده کسی است که دستور پرداخت را مینویسد و امضا میکند، و در گفتوگوی روزمره بیشتر او را براتکش میگویند. محالعلیه کسی است که قرار است پول را بدهد؛ روی برگههای چاپی به او «براتگیر» میگویند. دارنده هم کسی است که برات به نام اوست یا بعداً به دستش رسیده و پول را از محالعلیه میگیرد.
برات چیست در عمل؟ فرض کنید نخفروشی ۳۰۰ میلیون تومان از یک کارخانهٔ پارچهبافی طلب دارد و همان کارخانه هم از یک عمدهفروش ۳۰۰ میلیون تومان طلبکار است. کارخانه بهجای اینکه پول نقد جابهجا کند، برگهای مینویسد که عمدهفروش سه ماه دیگر آن مبلغ را به نخفروش بدهد. کارخانه براتدهنده است، عمدهفروش محالعلیه و نخفروش دارنده. اگر عمدهفروش برگه را بپذیرد و سه ماه بعد پول را بدهد، همین یک برگه هر دو طلب را صاف میکند، و بهجای دو پرداخت جدا پول فقط یک بار، از عمدهفروش به نخفروش، میرسد.
| نقش | در مثال بالا | چه تعهدی دارد |
|---|---|---|
| براتدهنده | کارخانهٔ پارچهبافی | اگر محالعلیه پول ندهد، دارنده میتواند کل مبلغ را از او بخواهد؛ این را مسئولیت تضامنی میگویند |
| محالعلیه | عمدهفروش | تا قبل از قبولی بدهیای به دارنده ندارد؛ بعد از قبولی متعهد اصلی پرداخت است |
| دارنده | نخفروش | در سررسید پول را مطالبه میکند و میتواند برات را به دیگری منتقل کند |
دارنده میتواند برات را با امضای پشت آن به دیگری بدهد. به این کار ظهرنویسی میگویند و به هر کس که پشت برگه امضا میکند ظهرنویس. در مثال ما، اگر نخفروش با امضای پشت برات آن را به یک رنگفروش بدهد، نخفروش اولین ظهرنویس است.
برات چیست و برگهٔ چاپی آن چه شکلی دارد
برگههای چاپی برات همین سه نقش را در یک صفحه جا میدهند. بالا شمارهٔ برگه و جای سررسید و محل پرداخت است. وسط آن جملهای چاپی هست که از محالعلیه میخواهد در تاریخ مشخص مبلغی را به شخصی که نامش را آنجا مینویسند یا به حوالهکرد او بپردازد؛ «به حوالهکرد» یعنی به هر کسی که آن شخص برات را به نام او کند. پایین برگه هم نام محالعلیه، محل اقامت و محل پرداخت میآید. هر جای خالی این برگه یکی از شرطهایی است که در بخش بعد میخوانید، و جای امضای براتدهنده، جای قبولی محالعلیه و پشت برگه برای ظهرنویس هم روی همین صفحه است.
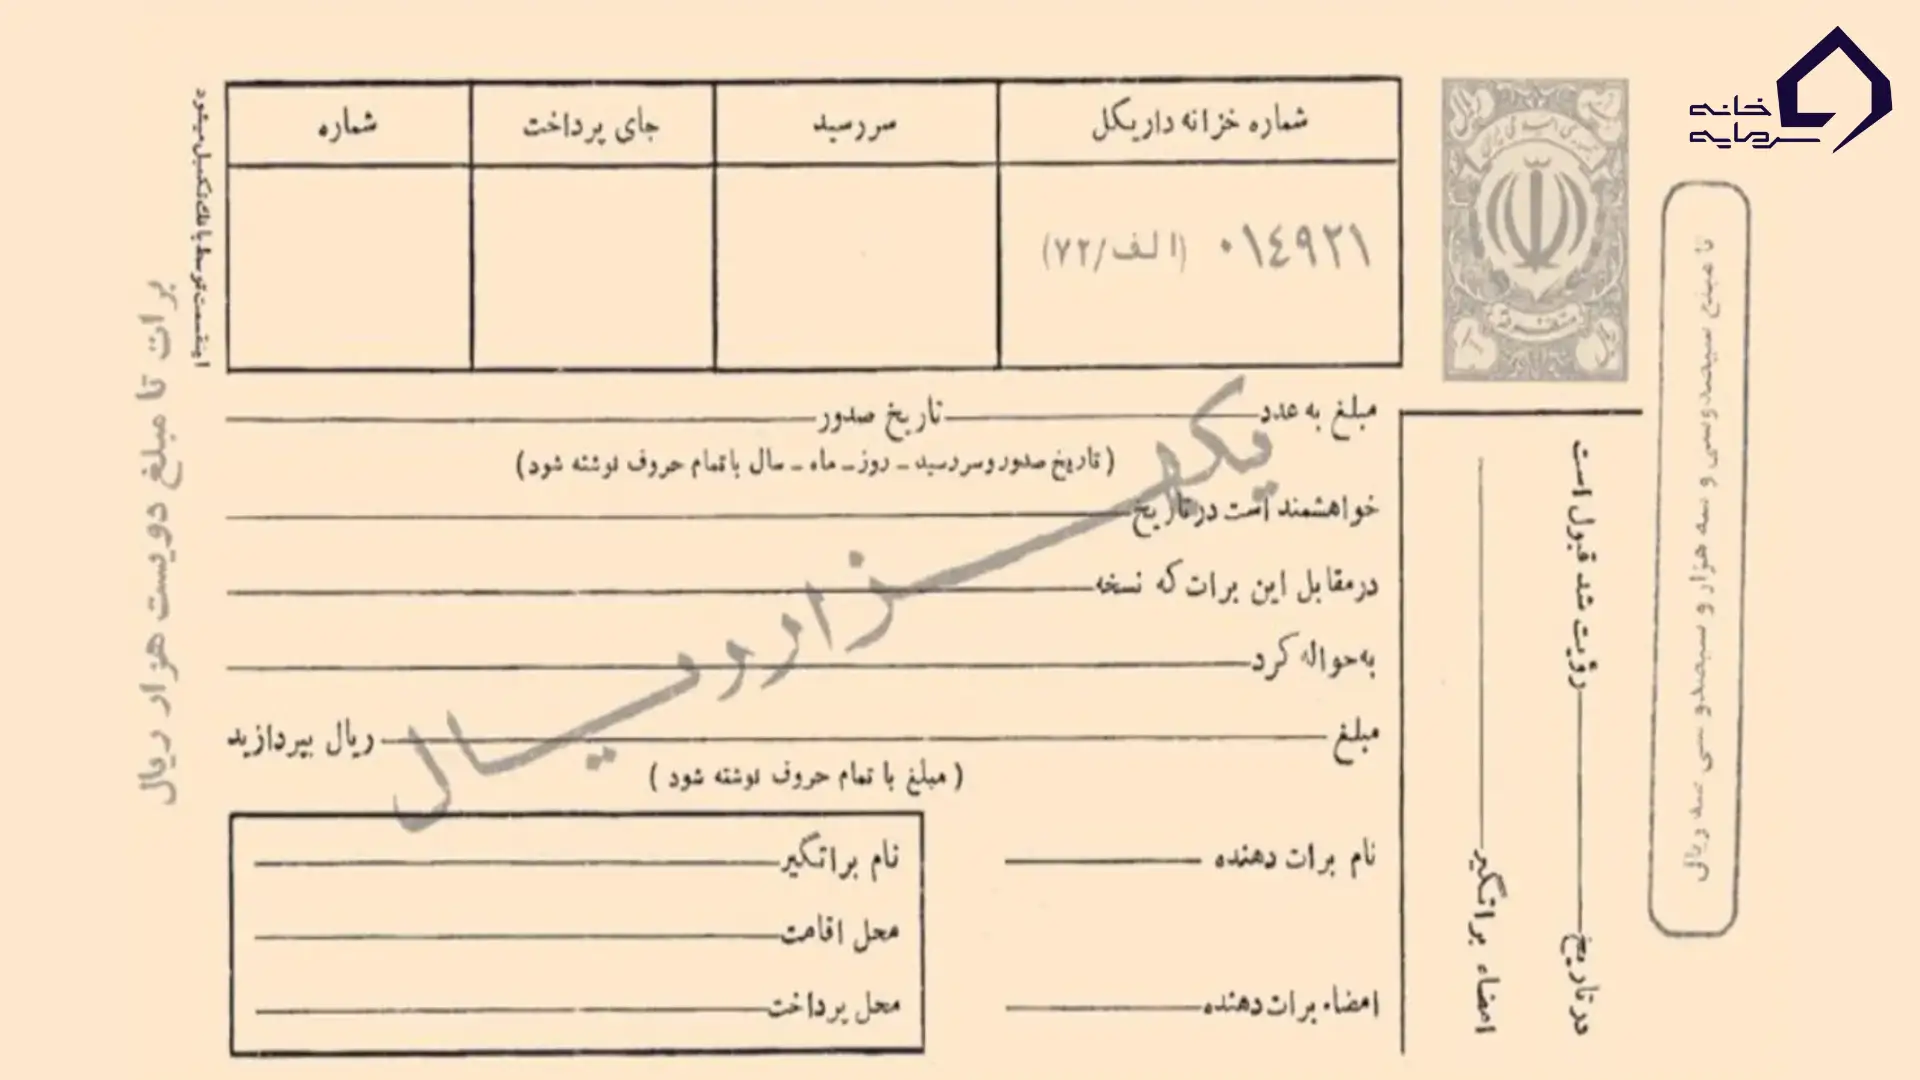
برات چیست در قانون تجارت و شرطهای ماده ۲۲۳
قانون تجارت مصوب ۱۳۱۱ در ماده ۲۲۳ میگوید برات، علاوه بر امضا یا مهر براتدهنده، باید هشت چیز داشته باشد. در جدول زیر هر شرط را با توضیح ساده میبینید.
| بند | شرط | توضیح ساده |
|---|---|---|
| ۱ | کلمهٔ «برات» روی برگه | سند باید خودش را برات معرفی کند |
| ۲ | تاریخ تحریر | روز، ماه و سال نوشتن برات |
| ۳ | نام محالعلیه | کسی که باید پول را بدهد |
| ۴ | مبلغ برات | مبلغ معین، که باید با حروف هم نوشته شود |
| ۵ | تاریخ پرداخت | سررسید برات |
| ۶ | مکان پرداخت | محل اقامت محالعلیه یا جای دیگر |
| ۷ | نام اولین دارنده | کسی که برات در وجه او یا به حوالهکرد او پرداخت میشود |
| ۸ | شمارهٔ نسخه | تصریح به اینکه این نسخهٔ اول است یا دوم، سوم و چهارم |
تاریخ و مبلغ را با حروف مینویسند. اگر دو مبلغ حروفی روی برگه با هم نخواند، مبلغ کمتر معتبر است. اگر مبلغ حروفی و مبلغ عددی نخواند، حروف ملاک است (ماده ۲۲۵).
چرا برات چند نسخه دارد
نسخهٔ اول و دوم بیدلیل نیست. برات ممکن است در چند نسخه صادر شود تا گم شدن یک برگ به از دست رفتن طلب نینجامد. اگر برات قبولنشده گم شود، دارنده میتواند با نسخهٔ دوم یا سوم پول را بخواهد (ماده ۲۶۱). نسخهای که قبولی رویش نوشتهاند اگر گم شود، دارنده فقط با دستور دادگاه و دادن ضامن میتواند پول را بگیرد (مادههای ۲۶۲ و ۲۶۳).
ماده ۲۲۶ میگوید برگهای که یکی از بندهای ۲ تا ۸ را نداشته باشد برات به معنای قانونی نیست. قواعد ویژهٔ برات، مثل مسئولیت تضامنی امضاکنندگان و حق واخواست، که ثبت رسمی پرداختنشدن برات است، دربارهٔ چنین برگهای اجرا نمیشود. طلب دارنده از بین نمیرود؛ برگه را میشود مدرک طلب دانست و به نظر حقوقدانان اگر شرطهای سفته را داشته باشد مثل سفته با آن رفتار میکنند، ولی راه طولانیتر میشود. دربارهٔ بند ۱، که کلمهٔ «برات» است، قانون حکم جدایی نیاورده است و اگر برگهای را بیآن کلمه گرفتهاید، از وکیل بپرسید.
معنای قبولی و نکول در برات
قبولی یعنی محالعلیه روی خود برات مینویسد که پذیرفته در سررسید پول را بدهد. قبولی را معمولاً با تاریخ و امضا یا مهر روی خود برات مینویسند (ماده ۲۲۸). از آن لحظه او متعهد اصلی پرداخت است و حق ندارد زیر قولش بزند (مادههای ۲۳۰ و ۲۳۱).
محالعلیه باید برات را به محض ارائه، یا حداکثر ظرف ۲۴ ساعت، قبول یا رد کند (ماده ۲۳۵). اگر قبول نکند، به این نپذیرفتن «نکول» میگویند و آن را باید رسماً، با سندی به نام اعتراضنامهٔ نکول، ثبت کرد (ماده ۲۳۶). در این حالت دارنده از براتدهنده و ظهرنویسها دو چیز میتواند بخواهد. یا ضامنی بدهند که برات سر سررسید پرداخت میشود، یا همان موقع پول را با هزینهها بپردازند (ماده ۲۳۷). واژهٔ نکول در بانکداری برای وامی هم به کار میرود که اقساطش پرداخت نمیشود؛ آن معنا را در راهنمای ریسک اعتباری و ریسک نکول توضیح دادهایم.
سررسید برات چند شکل دارد
سررسید برات طبق ماده ۲۴۱ چهار شکل دارد.
- برات «به رؤیت» را وقتی باید پرداخت که آن را به محالعلیه نشان بدهند؛ رؤیت همان دیدن برات است.
- در برات به وعدهٔ چند روز یا چند ماه از رؤیت، پرداخت همانقدر بعد از نشان دادن برات است.
- در برات به وعدهٔ چند روز یا چند ماه از تاریخ برات، شمارش از روزی شروع میشود که برات را نوشتهاند.
- برات میتواند یک روز معین هم داشته باشد.
براتی که سررسیدش دیرتر از روز دیدن آن باشد برات مدتدار نام دارد، و همین ابزار اعتباری است که فروشنده را به فروش نسیه راضی میکند. سررسید اگر با تعطیل رسمی یکی شود، پرداخت روز بعد از تعطیل است (ماده ۲۴۴).
اگر برات «به رؤیت» است و باید در ایران پرداخت شود، دارنده تا یک سال از تاریخ برات فرصت دارد آن را برای پرداخت یا قبولی به محالعلیه نشان بدهد. با گذشتن این یک سال، دیگر نمیتواند از ظهرنویسها پول بخواهد. از براتدهنده هم، اگر پول برات را در اختیار محالعلیه گذاشته بود، نمیتواند چیزی بخواهد (ماده ۲۷۴).
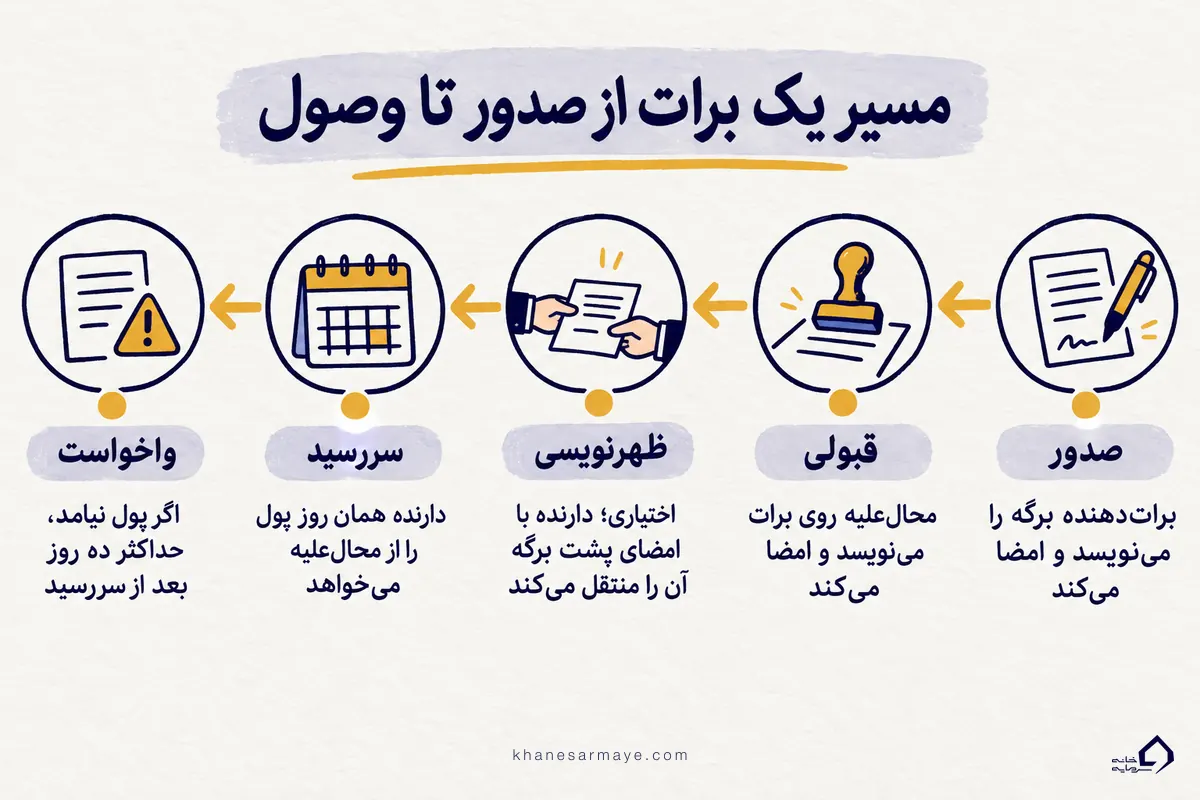
ظهرنویسی برات چیست و ضمانت آن چطور است
دارنده برات را با امضا کردن پشت آن، یعنی ظهرنویسی، به دیگری منتقل میکند (ماده ۲۴۵). ظهرنویس میتواند تاریخ و نام کسی را که برات را از او میگیرد هم بنویسد، ولی لازم نیست (ماده ۲۴۶). او میتواند صریحاً بنویسد که فقط برای گرفتن پول به جای او وکالت میدهد، که وکالت در وصول نام دارد. در این حالت برات هنوز مال خود ظهرنویس است و گیرنده فقط حق دارد پولش را بگیرد (ماده ۲۴۷).
هر ظهرنویس با امضایش پای برات میایستد. براتدهنده، قبولکننده و همهٔ ظهرنویسها در برابر دارنده مسئولیت تضامنی دارند. اگر پول پرداخت نشود و برات واخواست شود، دارنده میتواند سراغ هر کدام که خواست برود، یک نفر یا چند نفر یا همه، و لازم نیست ترتیب ظهرنویسی را رعایت کند (ماده ۲۴۹). در مثال ما، اگر نخفروش برات را ظهرنویسی کند و به یک رنگفروش بدهد، رنگفروش در سررسید میتواند پولش را از عمدهفروش، از کارخانه یا از نخفروش بخواهد.
ضمانت برات، که به آن آوال هم میگویند، یعنی کسی پای یکی از امضاکنندگان بایستد تا پول برات مطمئنتر شود. ماده ۲۴۹ میگوید ضامن فقط پای همان کسی است که از او ضمانت کرده. پس ضامن محالعلیه فقط تا حد طلب دارنده از محالعلیه مسئول است و دارنده نمیتواند او را بهجای براتدهنده بگیرد.
اگر محالعلیه در سررسید پول نداد
در روز سررسید باید خودتان سراغ محالعلیه بروید و پول را بخواهید (ماده ۲۷۹). اگر ندهد، مهلتی کوتاه شروع میشود که ممکن است از دستتان برود.
اگر این مهلت بگذرد، دیگر نمیتوانید از ظهرنویسها پول بخواهید (ماده ۲۸۹). براتدهنده هم اگر ثابت کند در سررسید پول برات را در اختیار محالعلیه گذاشته بود، از ماجرا کنار میرود (ماده ۲۹۰). فقط محالعلیه میماند، و اگر قبولی نوشته باشد تا پنج سال میشود از او شکایت کرد (ماده ۳۱۸).
مهلتهای بعد از واخواست
واخواست پایان کار نیست و چند مهلت دیگر هم دارد. ترتیب آنها را در جدول زیر میبینید.
| مرحله | مهلت | ماده قانون تجارت |
|---|---|---|
| مطالبهٔ پول از محالعلیه | همان روز سررسید | ۲۷۹ |
| واخواست عدم تأدیه | ده روز از سررسید | ۲۸۰ و ۲۸۱ |
| خبر دادن به کسی که برات را به شما داده | ظرف ده روز از واخواست، با اظهارنامهٔ رسمی یا نامهٔ سفارشی دو قبضه؛ او هم ظرف ده روز از دریافت خبر به نفر قبلی خبر میدهد | ۲۸۴ و ۲۸۵ |
| دادخواست علیه براتدهنده و ظهرنویسها | یک سال از تاریخ واخواست، یا دو سال اگر قرار بوده پول در خارج از ایران پرداخت شود | ۲۸۶ و ۲۸۷ |
| مرور زمان، یعنی مدتی که بعد از آن دادگاه دعوا را نمیپذیرد | پنج سال از تاریخ واخواستنامه یا آخرین پیگیری قضایی؛ دعوا علیه خود قبولکننده تا همین پنج سال شنیده میشود | ۳۱۸ |
بعد از شکایت، دادگاه موظف است به درخواست دارنده، به اندازهٔ مبلغ برات از اموال طرفی که از او شکایت کردهاید توقیف کند تا طلبتان پرداخت شود. این امتیاز فقط به براتی میرسد که واخواستش کرده باشید (ماده ۲۹۲). حتی اگر محالعلیه بمیرد یا ورشکسته شود، باز هم باید واخواست کنید (ماده ۲۸۲). قانون واخواست را کاری رسمی میداند که با دستور دادگاه و به دست مأمور اجرا انجام میشود (ماده ۲۹۳). پیش از سررسید از یک وکیل بپرسید واخواست را کجا و چطور ثبت کنید و این کار را به روزهای آخر نیندازید.
تنزیل برات و برات الکترونیک
برات فقط ابزار فروش نسیه نیست. دارنده میتواند آن را پیش از موعد نقد کند و امروز بخشی از کار به سامانهها هم رسیده است.
تنزیل برات چیست
دارندهٔ برات مدتدار لازم نیست تا سررسید صبر کند. میتواند برات را پیش از موعد به بانک بدهد و کمی کمتر از مبلغ آن پول نقد بگیرد، که به آن تنزیل میگویند. برای مثال، براتی ۱۰۰ میلیون تومانی که سه ماه دیگر سررسید دارد ممکن است امروز ۹۵ میلیون تومان نقد بیاورد و ۵ میلیون تومان تفاوت، هزینهٔ زودتر گرفتن پول باشد. این رقم فقط برای فهمیدن منطق کار است و نرخ واقعی را بانک تعیین میکند.
در بانکداری ایران این کار را معمولاً با عقدی به نام خرید دین انجام میدهند، و بانک طلب دارندهٔ برات را کمی ارزانتر میخرد. بانک فقط وقتی میخرد که به اعتبار محالعلیه یا ضامن او اطمینان داشته باشد، پس اعتبار محالعلیه برای تنزیل تعیینکننده است.
برات الکترونیک
برات الکترونیک را بهجای برگهٔ چاپی از راه یک سامانهٔ اینترنتی صادر میکنند. به گزارش رسانهها، سامانهٔ سفته و برات الکترونیک از بهمن ۱۴۰۰ در وزارت اقتصاد کار میکند و دیگر لازم نیست برای برگهٔ چاپی و تمبر حضوری مراجعه کنید. در ۱۴۰۱ هم شیوهنامهٔ برات الکترونیک برای تأمین مالی زنجیرهٔ تولید، یعنی فروش میان تولیدکنندهها و تأمینکنندگانشان، به بانکها ابلاغ شد.
شرایط دقیق، از ضمانت بانک تا مدت سررسید، را از بانک خودتان بپرسید، چون ممکن است از آن زمان عوض شده باشد. ابلاغیههای رسمی را هم در سایت بانک مرکزی دنبال کنید.
برات چیست و چه فرقی با چک و سفته دارد
حالا که میدانید برات چیست، مقایسهٔ آن با دو سند همخانواده آسانتر است. سفته سندی است که امضاکننده در آن خودش قول پرداخت میدهد (ماده ۳۰۷)، و ماده ۳۰۹ میگوید بیشتر قواعد برات برای سفته هم باید رعایت شود. چک دستور پرداخت به بانک است (ماده ۳۱۰). جدول زیر سه سند را از زاویههایی مقایسه میکند که در تعریف کوتاه به چشم نمیآید.
| ویژگی | برات | سفته | چک |
|---|---|---|---|
| چه کسی متعهد است | محالعلیه، فقط بعد از قبولی؛ براتدهنده و ظهرنویسها هم ضامناند | خود صادرکننده | صادرکننده؛ بانک فقط وقتی میپردازد که موجودی باشد |
| تعداد طرفها | سه نفر | دو نفر | سه طرف، با بانک |
| قبولی | برای متعهد شدن محالعلیه لازم است | ندارد | ندارد |
| سررسید | رؤیت، وعده از رؤیت، وعده از تاریخ برات یا روز معین | تاریخ پرداخت یا هر وقت دارنده بخواهد (عندالمطالبه) | قانون تجارت چک را عندالمطالبه میخواهد، یعنی به محض ارائه به بانک پرداخت شود (مادههای ۳۱۱ و ۳۱۳) |
| واخواست | ده روز از سررسید | همان قاعدهٔ برات | قاعدهٔ جدا در قانون صدور چک؛ مهلتها را راهنمای چک آورده است |
| اگر پرداخت نشود | پیگیری حقوقی | پیگیری حقوقی | پیگیری حقوقی و کیفری |
| شکل امروزی | برگهٔ چاپی یا برات الکترونیک | برگهٔ چاپی یا سفتهٔ الکترونیک | چک کاغذی یا چک صیادی |
| جای معمول در معامله | فروش مدتدار و تأمین مالی زنجیرهٔ تولید | وثیقه و ضمانت | پرداخت روزمره |
برای کدام معامله کدام سند بهتر است
طرف مقابل را خوب میشناسید و فقط تعهد پرداخت میخواهید؟ سفته سادهترین راه است. برای صاف کردن طلب بین سه نفر با یک پرداخت، برات همین کار را میکند. فشار قانونی بیشتر هم میخواهید؟ چک قویتر است، و چک امروز عملاً با چک صیادی و سامانهٔ استعلام آن انجام میشود.
یک نکتهٔ اسمی هم هست. بعضیها به برات «حواله» هم میگویند، ولی حوالهٔ بانکی که امروز با پایا یا ساتنا میفرستید چیز دیگری است. آن فقط جابهجایی پول بین دو حساب است و برگهٔ تجاری با تاریخ سررسید نیست. پایا و ساتنا را در اصطلاحات بانکی و روشهای پرداخت توضیح دادهایم.
پیش از پذیرفتن برات چه چیزهایی را باید بررسی کرد
برات برای فروش مدتدار بین شرکتها هنوز ابزاری ساده است، به شرطی که درست تنظیم شود. پیش از پذیرفتنش این چند مورد را ببینید. در برات الکترونیک بانک بعضی از آنها را خودش انجام میدهد.
- ببینید محالعلیه روی برات قبولی نوشته و امضا کرده یا مهر زده باشد، چون برات بیقبولی فقط یک دستور است.
- برگه را با شرطهای ماده ۲۲۳ تطبیق دهید، بهخصوص مبلغ و تاریخ با حروف و نام خودتان.
- اعتبار محالعلیه را بسنجید، نه فقط براتدهنده را. رتبه اعتباری و سابقه چکهای او را از خودش بخواهید.
- سررسید را در تقویم بگذارید و ده روز بعدش را هم، چون مهلت واخواست از آن روز شروع میشود.
- برای مبلغهای بزرگ، ضمانت یک بانک یا شخص معتبر را بخواهید.

Add your first comment to this post