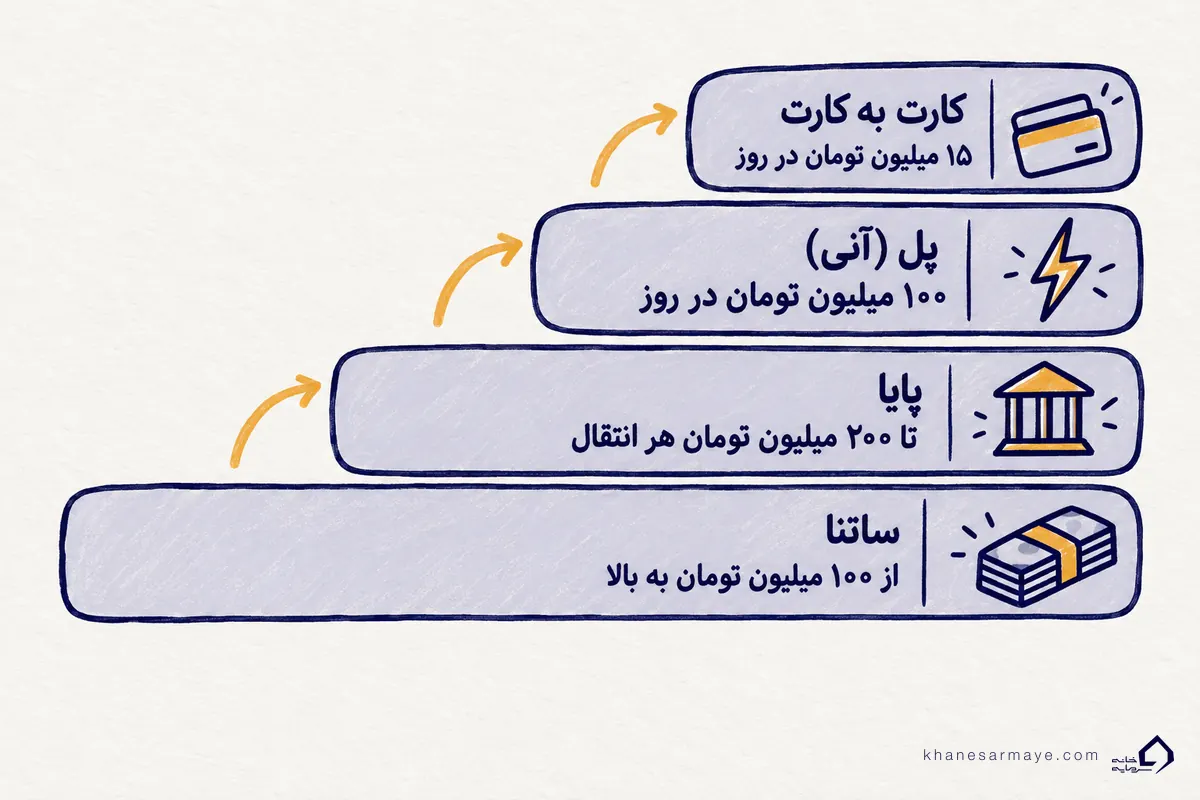
سقف کارت به کارت در سال ۱۴۰۵ برای هر کارت بانکی ۱۵ میلیون تومان در روز است. این عدد فرقی نمیکند که از خودپرداز، همراه بانک یا اینترنتبانک پول بفرستید. اگر ۱۵ میلیون برای کارتان کافی نیست، سه راه رسمی دارید: پل تا ۱۰۰ میلیون تومان، پایا تا ۲۰۰ میلیون تومان در هر انتقال و ساتنا برای مبلغهای درشت.
یک نکته کار را برای بیشتر مردم گیر میاندازد. پل، پایا و ساتنا معمولاً شماره شبای حساب مقصد میخواهند، نه شماره کارت. در این مقاله سقفها را در یک جدول میبینید و بعد یاد میگیرید با هر مبلغ از کدام روش استفاده کنید. شبای مقصد را هم از روی شماره کارت درمیآورید.
سقف کارت به کارت چقدر است
بانک مرکزی برای سال ۱۴۰۵ سقفهای تازهای ابلاغ کرد و رسانهها از اواسط خرداد ۱۴۰۵ آن را گزارش کردند. بزرگترین تغییر برای کاربران عادی این بود که سقف کارت به کارت از ۱۰ به ۱۵ میلیون تومان رسید. هدف اعلامشده، تسهیل خدمات غیرحضوری و هماهنگکردن ابزارهای پرداخت با نیاز روز مردم بود.
| نوع تراکنش | سقف در ۱۴۰۵ |
|---|---|
| کارت به کارت (شبکه شتاب) | ۱۵ میلیون تومان در روز برای هر کارت |
| پل (انتقال آنی) | تا ۱۰۰ میلیون تومان در روز |
| پایا | تا ۲۰۰ میلیون تومان در هر انتقال |
| ساتنا | حداقل ۱۰۰ میلیون تومان برای هر دستور |
| خرید با کارتخوان | ۴۰۰ میلیون تومان در روز |
| برداشت نقدی از خودپرداز | ۵۰۰ هزار تومان در روز |
سقف کارت به کارت برای هر کارت حساب میشود
سقف ۱۵ میلیونی روی هر کارت جدا حساب میشود، نه روی هر نفر. اگر از یک کارت سه بار پنج میلیون بفرستید، سقف همان روز پر میشود. کارت دیگری که دارید، سقف جدا دارد. مبلغی که با هر راه فرستادهاید در یک سقف جمع میشود، چه از خودپرداز، چه از اپلیکیشن.
اگر سقف کارت به کارت پر شد چه کنیم
پیش از انتخاب، به دو چیز نگاه کنید: مبلغ و فوریت. جدول زیر راه معمول هر مبلغ را نشان میدهد:
| مبلغ | روش مناسب | نیاز به شبا |
|---|---|---|
| تا ۱۵ میلیون تومان | کارت به کارت | خیر |
| تا ۱۰۰ میلیون تومان و فوری | پل | معمولاً بله |
| تا ۲۰۰ میلیون تومان، بدون عجله | پایا | بله |
| ۱۰۰ میلیون تومان به بالا و فوری | ساتنا، در روز کاری | بله |
پل برای انتقال آنی تا ۱۰۰ میلیون تومان
پل تنها سامانهای است که ۲۴ ساعته و حتی در تعطیلات کار میکند. پول در چند ثانیه به حساب مقصد میرسد. اگر شب جمعه باید ۵۰ میلیون به کسی بفرستید، معمولاً همین راه را باید انتخاب کنید. پل کارمزد دارد، پس برای مبلغهای کم همان کارت به کارت بهتر است.
پایا برای مبلغ متوسط و بدون عجله
پایا انتقالها را دستهای و در چرخههای مشخص روز تسویه میکند. در روز کاری چند چرخه دارد و در تعطیل فقط یک چرخه. مبلغی که بعد از ساعت ثبت چرخه بزنید، به چرخه بعدی میرود. کارمزد پایا کمتر از ساتنا و پل است، به همین دلیل برای حقوق و پرداختهای دورهای بیشتر استفاده میشود. ساعت دقیق چرخهها را در اپلیکیشن بانکتان ببینید.
ساتنا برای مبلغهای درشت
ساتنا هر دستور را جداگانه و همان لحظه تسویه میکند، ولی فقط در روزهای کاری و تا حدود ساعت ۱۳ دستور میگیرد. طبق بخشنامه بانک مرکزی، حداقل مبلغ هر دستور ساتنا ۱۰۰ میلیون تومان است. برای مبلغ کمتر از آن عملاً پایا یا پل انتخاب میشود. جزئیات سامانهها را در اصطلاحات بانکی و روشهای پرداخت هم میبینید.
سه سناریوی رایج و بهترین راه برای هر کدام
عدد سقفها وقتی معنا پیدا میکند که روی یک نیاز واقعی بنشیند. این سه مورد را بیشتر از بقیه میبینیم.
پیشپرداخت ۵۰ میلیون تومان در شب جمعه. کارت به کارت کافی نیست و پایا و ساتنا در تعطیلات یا ساعت شب کار نمیکنند یا دیر میرسند. پل تنها راه آنی است. شبای مقصد را بگیرید، نام صاحب حساب را کنترل کنید و رسید را نگه دارید.
واریز ۱۸۰ میلیون تومان برای خرید خودرو در یک روز کاری. اگر عجله ندارید، یک انتقال پایا کافی است، چون سقف آن ۲۰۰ میلیون تومان در هر انتقال است. اگر باید همان ساعت تسویه شود، ساتنا را انتخاب کنید و دستور را قبل از ساعت ۱۳ ثبت کنید.
انتقال ۳۰۰ میلیون تومان یا بیشتر. سقف هر انتقال پایا ۲۰۰ میلیون تومان است. برای مبلغ بزرگتر معمولاً باید ساتنا را امتحان کنید. سقف ساتنا در اپلیکیشن بانکها یکسان نیست، پس عدد بانک خودتان را بپرسید. اگر اپلیکیشن اجازه نداد، مراجعه به شعبه راه باقیمانده است.
شبا را برای پل، پایا و ساتنا از کجا بیاوریم
این مرحله بیشتر از هر چیز دیگر مردم را معطل میکند. طرف مقابل فقط شماره کارتش را داده، اما پل و پایا و ساتنا شبای حساب را میخواهند. شبا ۲۶ کاراکتر است و با IR شروع میشود. ساختار و کاربرد آن را در شماره شبا چیست توضیح دادهایم.
اگر فقط شماره کارت دارید، با تبدیل شماره کارت به شبا شبای حساب را بگیرید. نتیجه علاوه بر شبا، نام بانک، نام صاحب حساب و وضعیت حساب را هم نشان میدهد. اولین تبدیل رایگان است. پیش از واریز مبلغ بزرگ، نام صاحب حساب را با کسی که با او معامله میکنید مقایسه کنید.
چرا کارت به کارت انجام نمیشود وقتی سقف پر نیست
گاهی سقف خالی است و تراکنش باز هم رد میشود. چند دلیل رایج وجود دارد:
- رمز دوم پویا را درست وارد نکردهاید یا مهلت آن تمام شده است.
- کارت برای تراکنش اینترنتی فعال نیست و باید از بانک یا خودپرداز فعالش کنید.
- بانک شما برای اپلیکیشن سقف کمتری از سقف مصوب بانک مرکزی گذاشته است.
- شبکه شتاب یا سرور بانک مقصد موقتاً مشکل دارد. چند دقیقه بعد دوباره امتحان کنید.
- حساب یا کارت مقصد مسدود یا غیرفعال است. با استعلام شبا وضعیت حساب مقصد را ببینید.
اگر مبلغ از حساب کم شد ولی به مقصد نرسید، معمولاً بانک آن را ظرف چند روز کاری برمیگرداند. رسید تراکنش را نگه دارید و در همراه بانک، بخش پیگیری تراکنش ناموفق را بزنید.
آیا میشود سقف کارت به کارت را بالاتر برد
برای کارت عادی خیر. سقف کارت به کارت را بانک مرکزی تعیین میکند و بانک نمیتواند برای یک مشتری بیشتر از آن اجازه بدهد. راه افزایش واقعی این است که برای مبلغ بزرگ از ابزار دیگری استفاده کنید: پل، پایا یا ساتنا. برخی مشاغل و حسابهای تجاری شرایط جدا دارند. اگر کسبوکار دارید، از شعبه بپرسید که برای حساب شما چه سقفهایی فعال است.
نکتههای ایمنی برای انتقال مبلغ بزرگ
هر چه مبلغ بالاتر میرود، یک اشتباه گرانتر تمام میشود. این چند عادت جلوی بیشتر دردسرها را میگیرد:
- پیش از تأیید نهایی، نام گیرندهای را که اپلیکیشن نشان میدهد بخوانید.
- شبا یا شماره کارت را کپی کنید، نه تایپ. یک رقم اشتباه، پول را به حساب دیگری میفرستد.
- برای انتقال بزرگ، ابتدا مبلغ کمی بفرستید و از رسیدن آن مطمئن شوید.
- رسید انتقال را نگه دارید. در معاملههایی مثل خودرو و ملک، همین رسید مدرک پرداخت است.

Add your first comment to this post