بیشترین سود بانکی را کدام بانک میدهد؟ در نرخ رسمی هیچ بانکی از بقیه جلوتر نیست، چون سقف مصوب برای همه بانکها یکی است و بانکها همان را اجرا میکنند. این سقف در ۱۴۰۵ برای سپرده سهساله ۲۲٫۵ درصد در سال است. سپرده دوساله ۲۱٫۵ و یکساله ۲۰٫۵ درصد سود دارد و سپردههای کوتاهمدت بین ۵ تا ۱۷ درصدند. شورای پول و اعتبار این نرخها را تعیین کرده و ملی، ملت، صادرات و بقیه بانکها باید همینها را اجرا کنند.
بانکها در شرطهایی که کنار نرخ میگذارند با هم فرق دارند، مثل حداقل مبلغ، نرخ شکست (نرخی که اگر پول را زودتر از موعد بردارید به شما میدهند)، زمان پرداخت سود و طرحهای ویژه برای سپردههای بزرگ. در ادامه سود هر مبلغ از ۲۰ میلیون تا یک میلیارد تومان را در ماه حساب کردهایم، سپردههای بالای ۱۰۰ میلیون در بانک ملی و ملت را جدا بررسی میکنیم و دربارهٔ پیشنهادهای ۳۰ درصدی هم میگوییم چه چیزی معلوم است و چه چیزی نه.
بیشترین سود بانکی در ۱۴۰۵ چند درصد است
نرخهای رسمی از مصوبه شورای پول و اعتبار میآیند که بهمن ۱۴۰۱ به بانکها ابلاغ شد. تا ۲۳ مهر ۱۴۰۵، که روز آخرین بررسی این مقاله است، گزارشی از تغییر آنها ندیدهایم و جدولهای ۱۴۰۵ رسانهها همین شش نرخ را آوردهاند. جدول ۱۴۰۴ هم همین بود، پس اگر هنوز با عدد ۱۴۰۴ جستوجو میکنید، همین جدول جواب شماست. بانک مرکزی مصوبه شورا را به بانکها ابلاغ میکند و اگر نرخها عوض شود، اولین اعلام از بانک مرکزی میآید.
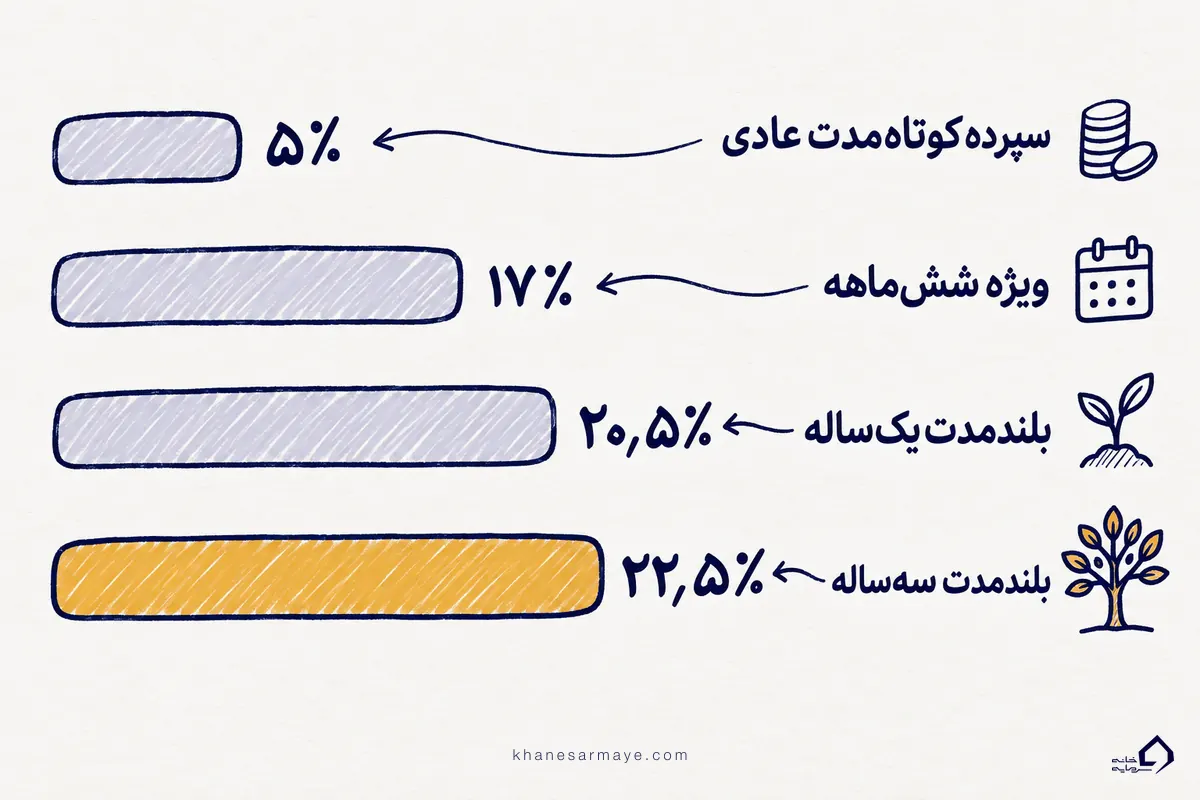
| نوع سپرده | حداکثر سود سالانه |
|---|---|
| کوتاهمدت عادی (حساب کارت) | ۵٪ |
| کوتاهمدت ویژه سهماهه | ۱۲٪ |
| کوتاهمدت ویژه ششماهه | ۱۷٪ |
| بلندمدت یکساله | ۲۰٫۵٪ |
| بلندمدت دوساله | ۲۱٫۵٪ |
| بلندمدت سهساله | ۲۲٫۵٪ |
سپرده کوتاهمدت عادی همان حسابی است که کارت بانکی به آن وصل است. سپرده ویژه به شما اجازه میدهد پولتان را برای سه یا شش ماه در بانک نگه دارید و سود بیشتری بگیرید. در سپرده بلندمدت، هرچه مدت طولانیتر باشد، نرخ بالاتر است.
بیشترین سود بانکی در ملی، ملت، صادرات و بقیه بانکها
این نرخها برای همه بانکها و مؤسسههای اعتباری یکسان است، از ملی، ملت، صادرات، تجارت، سپه، پاسارگاد، پارسیان، سامان و رفاه تا کشاورزی، مسکن و پستبانک. اگر بانکی عدد بالاتری تبلیغ کند، معمولاً بخشی از آن سود نقدی نیست و به شکل اوراق یا امتیاز داده میشود.
بانک مسکن نمونهٔ روشنی از همین ترکیب است. بعضی جدولهای ۱۴۰۵ سقف سود یکساله آن را ۲۸ درصد نوشتهاند، ولی در همان گزارشها حدود ۱۸ درصدش نقدی و حدود ۱۰ درصدش به شکل اوراق حق تقدم تسهیلات مسکن آمده، یعنی اوراقی که برای گرفتن وام مسکن به کار میرود و در بازار هم خرید و فروش میشود. حداقل مبلغ هم از منبعی به منبع دیگر فرق میکند. دربارهٔ بانک کشاورزی یک جدول ۲۵ درصد با حداقل ۵۰۰ میلیون تومان نوشته و جدول دیگر ۲۲٫۵ درصد. شرایط دقیق را پیش از افتتاح از شعبه یا اپلیکیشن بپرسید.
سود ماهانه ۲۰ میلیون تا یک میلیارد تومان با بیشترین سود بانکی
فرمول ساده است. مبلغ را در نرخ سالانه ضرب میکنید و بر ۱۲ تقسیم میکنید. عددها تقریبیاند، چون بانکها سود را با روشها و در زمانهای متفاوتی به حساب میگذارند. جدول زیر سود ماهانه را با نرخ ۵ درصد برای حساب کوتاهمدت عادی، ۲۰٫۵ درصد برای سپرده یکساله و ۲۲٫۵ درصد برای سپرده سهساله حساب کرده است و ستون آخرش همان بیشترین سود بانکی رسمی است.
| مبلغ سپرده | کوتاهمدت عادی ۵٪ | یکساله ۲۰٫۵٪ | سهساله ۲۲٫۵٪ |
|---|---|---|---|
| ۲۰ میلیون تومان | حدود ۸۳٬۰۰۰ تومان | حدود ۳۴۲٬۰۰۰ تومان | حدود ۳۷۵٬۰۰۰ تومان |
| ۵۰ میلیون تومان | حدود ۲۰۸٬۰۰۰ تومان | حدود ۸۵۴٬۰۰۰ تومان | حدود ۹۳۸٬۰۰۰ تومان |
| ۱۰۰ میلیون تومان | حدود ۴۱۷٬۰۰۰ تومان | حدود ۱٬۷۰۸٬۰۰۰ تومان | حدود ۱٬۸۷۵٬۰۰۰ تومان |
| ۲۰۰ میلیون تومان | حدود ۸۳۳٬۰۰۰ تومان | حدود ۳٬۴۱۷٬۰۰۰ تومان | حدود ۳٬۷۵۰٬۰۰۰ تومان |
| ۳۰۰ میلیون تومان | حدود ۱٬۲۵۰٬۰۰۰ تومان | حدود ۵٬۱۲۵٬۰۰۰ تومان | حدود ۵٬۶۲۵٬۰۰۰ تومان |
| ۵۰۰ میلیون تومان | حدود ۲٬۰۸۳٬۰۰۰ تومان | حدود ۸٬۵۴۲٬۰۰۰ تومان | حدود ۹٬۳۷۵٬۰۰۰ تومان |
| یک میلیارد تومان | حدود ۴٬۱۶۷٬۰۰۰ تومان | حدود ۱۷٬۰۸۳٬۰۰۰ تومان | حدود ۱۸٬۷۵۰٬۰۰۰ تومان |
اگر مبلغ شما در جدول نیست، همان فرمول را با عدد خودتان بزنید. مثلاً سود ۷۰ میلیون تومان در سپرده یکساله، ۷۰ میلیون ضربدر ۰٫۲۰۵ تقسیم بر ۱۲ میشود، یعنی حدود ۱٫۲ میلیون تومان در ماه. برای حساب کوتاهمدت عادی، بانک سود را بر کمترین مانده ماه حساب میکند؛ این روش در سود ماهشمار و تفاوتش با سود روزشمار توضیح داده شده است.
سود یک میلیارد تومان در ماه چقدر است
سود یک میلیارد تومان در ماه با سپرده یکساله حدود ۱۷ میلیون و ۸۳ هزار تومان است. با بیشترین سود بانکی رسمی، که همان سپرده سهساله است، به ۱۸ میلیون و ۷۵۰ هزار تومان میرسد. در یک سال کامل، سود این دو ۲۰۵ و ۲۲۵ میلیون تومان میشود. بانک ملت، صادرات، ملی و بقیه با نرخ رسمی همینقدر سود میدهند. اگر همان یک میلیارد در حساب کوتاهمدت بماند، ماهی حدود ۴ میلیون و ۱۶۷ هزار تومان درمیآورد.
سود سپرده بالای ۱۰۰ میلیون تومان در بانک ملی و ملت
کسی که با ۱۰۰ میلیون یا بیشتر سراغ بانک ملی یا ملت میرود، معمولاً میخواهد بداند برای پول بیشتر نرخ بهتری میدهند یا نه. طبق نرخ مصوب، نه. درصد سود به نوع و مدت سپرده بستگی دارد، نه به مبلغ، پس ۱۰۰ میلیون و ۵۰۰ میلیون هر دو با ۲۰٫۵ درصد یکساله حساب میشوند و فقط مقدار سود بیشتر میشود. بیشترین سود بانکی رسمی، همان ۲۲٫۵ درصد سهساله، هم برای هر دو مبلغ یکی است. سود ۱۰۰ میلیون تومان در یک سال حدود ۲۰ میلیون و ۵۰۰ هزار تومان است و ۲۰۰ میلیون حدود ۴۱ میلیون.
با این حال، جدولهای مقایسهای رسانهها برای مبلغهای بزرگ عددهایی بالاتر از نرخ مصوب نوشتهاند. این عددها در منبع رسمی دیده نشد و جدول زیر فرق مصوب و گزارششده را نشان میدهد.
| بانک | نرخ رسمی سپرده بلندمدت | عددی که در جدولهای رسانهای دیده میشود |
|---|---|---|
| ملی | ۲۰٫۵٪ یکساله، ۲۱٫۵٪ دوساله، ۲۲٫۵٪ سهساله | ۲۵٪ برای ۱۰۰ میلیون تومان و بیشتر |
| ملت | همان سه نرخ | گزارشها با هم نمیخوانند، از ۲۲٫۵ تا حدود ۳۰٪، و شرطش معلوم نیست |
طبق گزارشهای رسانهای سال ۱۴۰۴، بانک مرکزی پرداخت بالاتر از سقف مصوب را نمیپذیرد و میگوید طرحهای پرسود فقط برای شرایط خاص و مدت کوتاه است. اگر مبلغ شما بزرگ است، از شعبه یا اپلیکیشن رسمی بپرسید طرح ویژهای برای آن مبلغ هست یا نه و شرایطش را کتبی بگیرید.
بیشترین سود بانکی ۳۰ درصد است؟ واقعیت پیشنهادهای ویژه
جستوجوی «سود ۳۰ درصد بانک ملت»، «سود ۳۰ درصد پاسارگاد» یا «سود ۳۰ درصد بانک رفاه» پرتکرار است. گزارشهای رسانهای از رقابت بانکها برای جذب سپردههای بزرگ میگویند. بر اساس همین گزارشها، نرخهای ۲۵ تا ۳۰ درصد معمولاً برای مبلغهای درشت، حدود یک میلیارد تومان یا بیشتر، و با طرحهای ویژه مثل گواهی سپرده مطرح میشوند. گواهی سپرده یعنی سپردهای با سررسید مشخص که بانک آن را با نرخ ویژه میفروشد. حداقل مبلغ در هر گزارش فرق دارد، از چند ده میلیون تا بیش از یک میلیارد تومان. این نرخها در جدول رسمی نیستند و ما هیچکدام را برای بانک مشخصی تأیید نکردهایم. نرخ رسمی همان جدول بالاست.
برداشت زودتر از موعد و نرخ شکست
اگر پیش از سررسید پولتان را از سپرده بلندمدت بردارید، بانک سود را با نرخ پایینتری حساب میکند. این نرخ را «نرخ شکست» میگویند. بانکها فرمول یکسانی ندارند و شرایط هر بانک در قرارداد سپرده آمده است. پیش از گذاشتن پول برای یک یا سه سال، نرخ شکست را بپرسید. اگر ممکن است زودتر به پولتان نیاز پیدا کنید، بخشی از آن را در سپرده کوتاهمدت یا چند سپرده کوچک نگه دارید.
سپرده بانکی یا سرمایهگذاریهای دیگر
پول در سپرده بانکی کمخطر است، اما در سالهای اخیر تورم رسمی از سود سپرده بیشتر بوده و قدرت خرید پولتان با سپرده حفظ نمیشود. سپرده برای نگه داشتن پول در دسترس و کمخطر خوب است، نه برای بیشتر کردن ارزش آن. گزینههای دیگر هر کدام عیب خودشان را دارند.
- طلا و سکه معمولاً برای حفظ ارزش در برابر تورم خریداری میشود، اما قیمتش نوسان زیادی دارد.
- بورس شاید بازده بیشتری بدهد، ولی ریسکش زیاد است و دانش مالی لازم دارد.
- مسکن سرمایهگذاری بلندمدت است، با نقدشوندگی پایین و نیاز به سرمایه بزرگ.
- صندوقهای درآمد ثابت معمولاً سود علیالحساب کمی بالاتر از سپرده دارند، اما مثل سپرده تضمینشده نیستند و به مدیریت صندوق بستگی دارند.
سپردههای بلندمدت برای افراد محافظهکار مناسبترند. اگر هدف رشد است، معمولاً ترکیب چند گزینه منطقیتر از تکیه بر یک ابزار است. مقایسهٔ مفصلتر سپرده و بورس را در سرمایهگذاری در بانک یا بورس نوشتهایم.
چطور بیشترین سود بانکی را با شرایط درست بگیریم
وقتی نرخ رسمی در همه بانکها یکی است، انتخاب به این چهار نکته بستگی دارد.
- اگر ممکن است زودتر پول لازم شود، به نرخ شکست نگاه کنید و بانکی با شرایط بهتر انتخاب کنید.
- بعضی بانکها برای سپرده بلندمدت حداقل مبلغ میگذارند، پس پیش از رفتن به شعبه شرایط را در اپلیکیشن ببینید.
- سود ممکن است ماهانه، فصلی یا در سررسید پرداخت شود و اگر میخواهید هر ماه سود دریافت کنید، پرداخت ماهانه بهتر است.
- اگر افتتاح سپرده، دیدن سود و بستن حساب را از اپلیکیشن بانک انجام دهید، دیگر لازم نیست به شعبه بروید.
سپردهگذاری بخشی از بانکداری خرد است. اگر میخواهید نقش سپرده را در کل نظام بانکی بدانید، انواع بانکداری در ایران و جهان را بخوانید. اگر به دنبال وام هستید، نحوه محاسبه سود وام بانکی و انواع وام بانکی را هم ببینید.
1 دیدگاه دربارهٔ «بیشترین سود بانکی چقدر است؟ جدول نرخ سپرده ۱۴۰۵»
خواستم اول یه خسته نباشید بهتون بگم .خداقوت کارتون واقعا درسته . انشااله که همیشه سلامت باشید 😉🌟