محاسبه سود وام بانکی در بیشتر وامهای امروز با فرمول «اقساط مساوی» انجام میشود. قسط هر ماه ثابت است، اما سود هر ماه روی مانده بدهی مینشیند، نه روی کل مبلغ وام. برای نمونه، وام ۱۰۰ میلیون تومانی با سود ۲۳ درصد و بازپرداخت ۳۶ ماهه حدود ۳,۸۷۱,۰۰۰ تومان قسط دارد و روی هم ۳۹ میلیون تومان سود میدهد.
سقف رسمی نرخ سود تسهیلات عقود غیرمشارکتی ۲۳ درصد است. شورای پول و اعتبار این سقف را در سال ۱۴۰۱ تعیین کرد و طبق گزارشهای رسانهای تا مهر ۱۴۰۵ تغییر رسمی نکرده است. وام ازدواج با کارمزد ۴ درصد حساب جدایی دارد. در این راهنما محاسبه سود وام بانکی را با فرمول و مثال میبینید، جدول اقساط وام ۱۰۰، ۳۰۰ و ۵۰۰ میلیونی را میخوانید و میفهمید پیش از امضای قرارداد چه عددهایی را از بانک بخواهید. برای مقایسه خود وامها هم انواع وام بانکی در ایران را ببینید.
نرخ سود وامهای رایج در ۱۴۰۵
پیش از محاسبه سود وام بانکی باید نرخ درست را بدانید. جدول زیر شرایط دو وام پرمراجعه و سقف کلی سایر وامها را نشان میدهد.
| وام | سقف مبلغ | نرخ سود یا کارمزد | مدت بازپرداخت |
|---|---|---|---|
| وام ازدواج | ۳۰۰ میلیون تومان برای هر نفر؛ ۳۵۰ میلیون برای مردان زیر ۲۵ سال و زنان زیر ۲۳ سال | کارمزد ۴٪ در سال | ۱۲۰ ماه |
| وام ودیعه مسکن | تهران ۳۶۵ میلیون، مراکز استان ۲۸۰ میلیون، سایر شهرها ۱۸۵ میلیون و روستاها ۷۵ میلیون تومان | ۲۳٪ | ۶۰ ماه |
| سایر تسهیلات بانکی مثل کالا، خودرو، تعمیر مسکن و سرمایه در گردش | طبق مقررات هر بانک | حداکثر ۲۳٪ برای عقود غیرمشارکتی | طبق قرارداد |
مبلغها را دولت و بانک مرکزی هر سال تعیین میکنند و ممکن است عوض شوند. عددهایی مثل سود ۱۲ درصد برای وام لوازم خانگی یا ۱۷٫۵ درصد برای وام جعاله، که در منابع قدیمی میبینید، احتمالاً مربوط به سالهای پیش از سقف ۲۳ درصد است. نرخ روز را از سایت بانک وامدهنده و پایگاه اطلاعرسانی بانک مرکزی بررسی کنید.
فرمول محاسبه سود وام بانکی با اقساط مساوی
در این روش بانک قسطی ثابت تعیین میکند که در پایان دوره هم اصل وام را کامل پس بدهد و هم سود را. بیشتر وامهای بانکی امروز همینطور کار میکنند. قسط وام ودیعه مسکن تهران نمونه خوبی است: ۳۶۵ میلیون تومان با سود ۲۳ درصد و ۶۰ ماه، طبق فرمول زیر حدود ۱۰٫۲۹ میلیون تومان درمیآید و با رقمهای منتشرشده در رسانهها همخوانی دارد.
فرمول قسط ماهانه این است:
PMT = P × r × (1 + r)n ÷ [(1 + r)n − 1]
- P اصل وام به تومان است.
- r نرخ ماهانه است. نرخ سالانه را بر ۱۲ و بر ۱۰۰ تقسیم کنید. برای ۲۳ درصد، r برابر ۰٫۰۱۹۱۶۷ میشود.
- n تعداد اقساط به ماه است.
سود کل از یک تفریق ساده به دست میآید: تعداد اقساط × قسط ماهانه − اصل وام.
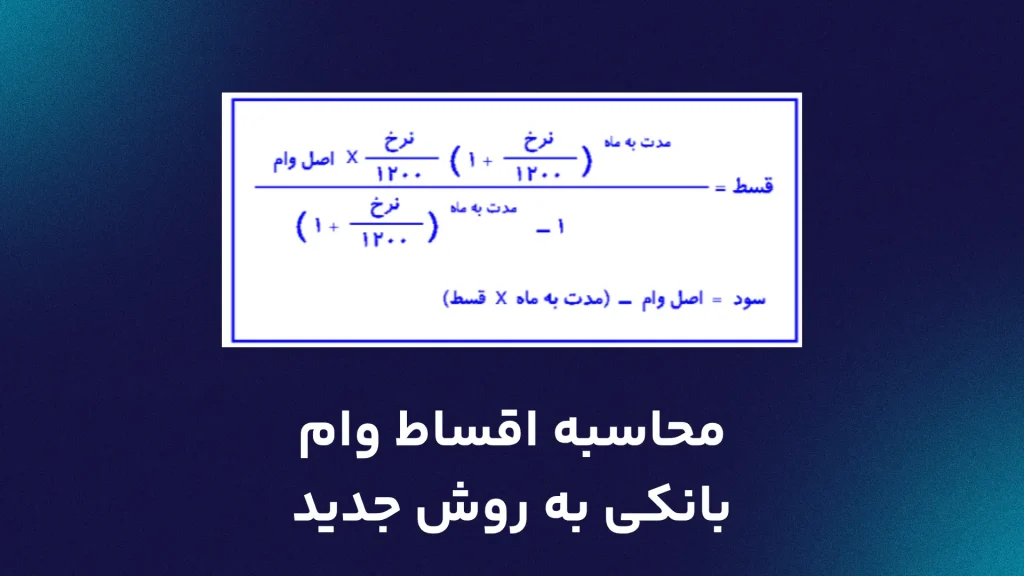
توجه کنید که خط آخر تصویر بالا ترتیب تفریق را وارونه نشان میدهد. سود کل همیشه مجموع اقساط منهای اصل وام است.
محاسبه سود وام بانکی ۱۸ درصد با مثال ۱۰ میلیون تومانی
تا پیش از افزایش سال ۱۴۰۱، سقف سود تسهیلات ۱۸ درصد بود. این عدد هنوز در جستجوهای فارسی پرتکرار است، پس همان را قدمبهقدم حساب میکنیم. فرض کنید ۱۰,۰۰۰,۰۰۰ تومان وام ۳۶ ماهه با سود ۱۸ درصد گرفتهاید.
- نرخ ماهانه: ۱۸ ÷ ۱۲ ÷ ۱۰۰ = ۰٫۰۱۵
- قسط ماهانه: با فرمول بالا حدود ۳۶۱,۵۲۴ تومان
- مجموع اقساط: ۳۶ × ۳۶۱,۵۲۴ ≈ ۱۳,۰۱۴,۸۶۲ تومان
- سود کل: ۱۳,۰۱۴,۸۶۲ − ۱۰,۰۰۰,۰۰۰ ≈ ۳,۰۱۴,۸۶۲ تومان
حالا قسط اول را باز کنید. سود ماه اول ۱۰,۰۰۰,۰۰۰ × ۰٫۰۱۵ = ۱۵۰,۰۰۰ تومان است و ۲۱۱,۵۲۴ تومان از قسط به اصل وام میرسد. ماه بعد مانده بدهی ۹,۷۸۸,۴۷۶ تومان است، پس سود ۱۴۶,۸۲۷ و سهم اصل ۲۱۴,۶۹۷ تومان میشود. به همین دلیل در ماههای اول بیشتر قسط به سود میرسد و سهم اصل وام کمکم بالا میرود. اگر قصد تسویه زودتر از موعد دارید، شرایط محاسبه سود دورههای باقیمانده را پیش از اقدام از بانک بپرسید.
روش قدیمی محاسبه سود وام بانکی با فرمول ۲۴۰۰
فرمول قدیمی هنوز در بسیاری از مقالهها و ماشینحسابها دیده میشود، چون با یک ضرب و یک تقسیم جواب میدهد:
I = P × R × (n + 1) ÷ 2400
در این فرمول I سود کل، P اصل وام، R نرخ سالانه به درصد (مثلاً ۱۸) و n تعداد اقساط است. برای همان وام ۱۰ میلیون تومانی با ۱۸ درصد و ۳۶ ماه، سود کل ۱۰,۰۰۰,۰۰۰ × ۱۸ × ۳۷ ÷ ۲۴۰۰ = ۲,۷۷۵,۰۰۰ تومان درمیآید. اگر این سود را به اصل وام اضافه و بر ۳۶ تقسیم کنید، قسط ماهانه ۳۵۴,۸۶۱ تومان میشود.
این عدد از رقم دقیق ۳۶۱,۵۲۴ تومان کمتر است و دلیلش ساده است. فرمول ۲۴۰۰ فرض میکند اصل وام هر ماه به یک اندازه کم میشود. اما در قسط ثابت، ماههای اول سهم اصل کمتر است. مانده بدهی دیرتر پایین میآید و سود بیشتری جمع میشود. جدول زیر سه حالت را کنار هم میگذارد.
| روش | قسط ماهانه به تومان | سود کل به تومان |
|---|---|---|
| اقساط مساوی با فرمول PMT | ۳۶۱,۵۲۴ ثابت | ۳,۰۱۴,۸۶۲ |
| فرمول ۲۴۰۰ با قسط ثابت | ۳۵۴,۸۶۱ ثابت | ۲,۷۷۵,۰۰۰ |
| اقساط کاهشی با اصل ثابت (پلکانی) | از ۴۲۷,۷۷۸ تا ۲۸۱,۹۴۴ | ۲,۷۷۵,۰۰۰ |
سود فرمول ۲۴۰۰ در واقع همان سود اقساط کاهشی است. بنابراین اگر قرارداد شما قسط ثابت دارد، این فرمول سود را در همین مثال حدود ۲۴۰ هزار تومان کمتر نشان میدهد. آن را فقط برای حدس سریع به کار ببرید.
جدول محاسبه سود وام بانکی ۱۰۰ تا ۵۰۰ میلیون تومانی با نرخ ۲۳ درصد
برای این جدول سقف نرخ ۲۳ درصد را مبنا گرفتهایم و قسطها را با فرمول اقساط مساوی حساب کردهایم. عددها به نزدیکترین هزار تومان گرد شدهاند و تقریبیاند. قرارداد بانک شما ممکن است چند ده هزار تومان فرق کند.
| مبلغ وام | مدت | قسط ماهانه به تومان | سود کل به تومان | سود نسبت به اصل وام |
|---|---|---|---|---|
| ۱۰۰ میلیون تومان | ۱۲ ماه | ۹,۴۰۸,۰۰۰ | ۱۲,۸۹۲,۰۰۰ | ۱۲٫۹٪ |
| ۱۰۰ میلیون تومان | ۲۴ ماه | ۵,۲۳۷,۰۰۰ | ۲۵,۶۹۶,۰۰۰ | ۲۵٫۷٪ |
| ۱۰۰ میلیون تومان | ۳۶ ماه | ۳,۸۷۱,۰۰۰ | ۳۹,۳۵۵,۰۰۰ | ۳۹٫۴٪ |
| ۱۰۰ میلیون تومان | ۴۸ ماه | ۳,۲۰۵,۰۰۰ | ۵۳,۸۴۷,۰۰۰ | ۵۳٫۸٪ |
| ۳۰۰ میلیون تومان | ۱۲ ماه | ۲۸,۲۲۳,۰۰۰ | ۳۸,۶۷۵,۰۰۰ | ۱۲٫۹٪ |
| ۳۰۰ میلیون تومان | ۲۴ ماه | ۱۵,۷۱۲,۰۰۰ | ۷۷,۰۸۸,۰۰۰ | ۲۵٫۷٪ |
| ۳۰۰ میلیون تومان | ۳۶ ماه | ۱۱,۶۱۳,۰۰۰ | ۱۱۸,۰۶۵,۰۰۰ | ۳۹٫۴٪ |
| ۳۰۰ میلیون تومان | ۴۸ ماه | ۹,۶۱۵,۰۰۰ | ۱۶۱,۵۴۱,۰۰۰ | ۵۳٫۸٪ |
| ۵۰۰ میلیون تومان | ۱۲ ماه | ۴۷,۰۳۸,۰۰۰ | ۶۴,۴۵۸,۰۰۰ | ۱۲٫۹٪ |
| ۵۰۰ میلیون تومان | ۲۴ ماه | ۲۶,۱۸۷,۰۰۰ | ۱۲۸,۴۸۰,۰۰۰ | ۲۵٫۷٪ |
| ۵۰۰ میلیون تومان | ۳۶ ماه | ۱۹,۳۵۵,۰۰۰ | ۱۹۶,۷۷۵,۰۰۰ | ۳۹٫۴٪ |
| ۵۰۰ میلیون تومان | ۴۸ ماه | ۱۶,۰۲۶,۰۰۰ | ۲۶۹,۲۳۵,۰۰۰ | ۵۳٫۸٪ |
ستون آخر نکته مهمی دارد. در محاسبه سود وام بانکی، سود نسبت به اصل وام به مبلغ بستگی ندارد و فقط از مدت و نرخ میآید. پس وام ۴۸ ماهه، چه ۱۰۰ و چه ۵۰۰ میلیون، حدود ۵۴ درصد اصل وام سود میدهد.
سود ۴ درصدی وام ازدواج یعنی چه؟
وام ازدواج قرضالحسنه است و بانک بهجای سود، کارمزد ۴ درصد سالانه میگیرد. طبق گزارشهای رسانهای از بخشنامه بانک مرکزی، سقف وام در ۱۴۰۵ برای هر نفر ۳۰۰ میلیون تومان است. برای مردان زیر ۲۵ سال و زنان زیر ۲۳ سال این رقم به ۳۵۰ میلیون تومان میرسد. بازپرداخت ۱۲۰ ماهه، یعنی ۱۰ ساله است.
عدد ۴ درصد یعنی به ازای هر ۱۰۰ تومان مانده بدهی، سالی ۴ تومان کارمزد. طبق توضیح منابع رسانهای، کارمزد هر سال روی مانده وام محاسبه میشود و بانک آن را همراه قسط اول هر سال میگیرد، یعنی قسطهای ۱، ۱۳، ۲۵ و بعدی. شیوه دقیق را قرارداد بانک عامل مشخص میکند.
یک برآورد ساده اندازه این کارمزد را نشان میدهد. فرض کنید اصل وام ۳۰۰ میلیونی هر ماه ۲٫۵ میلیون تومان کم شود (۳۰۰ ÷ ۱۲۰). کارمزد سال اول ۴٪ از ۳۰۰ میلیون، یعنی ۱۲ میلیون تومان است. سال دوم مانده ۲۷۰ میلیون است و کارمزد ۱۰٫۸ میلیون تومان میشود. سال سوم ۹٫۶ میلیون تومان است و همین روند ادامه دارد. جمع کارمزد ده سال در این فرض حدود ۶۶ میلیون تومان درمیآید.
ماشینحساب وام بانکی و فرمول اکسل
بیشتر بانکها در سایت یا اپلیکیشن خود ماشینحساب اقساط دارند و جدول بازپرداخت را هم نشان میدهند. این ابزار برای وام شما دقیقترین جواب را میدهد، چون از روش خود بانک استفاده میکند.
اگر ابزار بانک را در دسترس ندارید، برای محاسبه سود وام بانکی اکسل یا گوگل شیت کافی است. تابع PMT قسط را میدهد:
=PMT(23%/12, 36, -300000000)
در این مثال ۲۳٪ نرخ سالانه، ۳۶ تعداد اقساط و ۳۰۰,۰۰۰,۰۰۰ مبلغ وام است. جواب حدود ۱۱,۶۱۲,۹۱۶ تومان درمیآید که با ردیف مربوط در جدول بالا یکی است. برای سود کل، جواب را در تعداد اقساط ضرب کنید و اصل وام را کم کنید. اگر با مراحل دریافت، ضمانت و شرایط عمومی وام آشنا نیستید، مطلب وام بانکی چیست را بخوانید.
جریمه دیرکرد در محاسبه سود وام بانکی
اگر قسط را سر موعد نپردازید، بانک برای هر روز تأخیر جریمه، یا وجه التزام تأخیر تأدیه، حساب میکند. در بسیاری از قراردادها نرخ این جریمه حدود ۶ درصد بالاتر از نرخ سود وام است. بانکها یکسان عمل نمیکنند و درصد دقیق در قرارداد شما نوشته شده است. شیوه رایج برآورد این است:
Penalty = installment × late days × (loan rate + 6%) ÷ 365
مثال: قسط ۱۰,۰۰۰,۰۰۰ تومان، نرخ وام ۲۳ درصد و ۱۰ روز تأخیر. جریمه حدود ۱۰,۰۰۰,۰۰۰ × ۱۰ × ۰٫۲۹ ÷ ۳۶۵ = ۷۹,۴۵۲ تومان میشود. بانک مرکزی در مقاطعی بخشودگی بخشی از جریمه تأخیر را اعلام کرده است. پیش از پرداخت مبلغ جریمه، وضعیت بخشودگی را از بانک بپرسید.
تفاوت سود و کارمزد در وام بانکی
در وامهای قرضالحسنه، مثل وام ازدواج، بانک سود نمیگیرد و فقط کارمزد دریافت میکند. در بیشتر وامهای دیگر، مثل ودیعه مسکن یا وام خرید کالا، عنوان قرارداد «سود» است. برای جیب شما تفاوتی ندارد: هر دو عدد روی اصل وام اضافه میشوند و باید در محاسبه بیایند.
بانک این درآمد را برای چه میگیرد؟ پول وام از سپردهگذاران میآید و بانک به آنها سود سپرده میدهد. نرخ سپرده یکساله ۲۰٫۵ درصد و سهساله ۲۲٫۵ درصد است و جدول کاملش در سود سپرده بانکی ۱۴۰۵ آمده. بخشی از فاصله میان نرخ سپرده و نرخ وام، هزینه اداره بانک و ریسک بازنگشتن وامها را پوشش میدهد.
بانک مرکزی سقف سود را تعیین میکند و بانکها باید در چارچوب آن بمانند. اما نرخ دقیق، سقف مبلغ و مدت هر وام از بانکی به بانک دیگر فرق میکند. پس مقایسه چند بانک پیش از درخواست میارزد.
پیش از امضای قرارداد وام چه بپرسید
محاسبه سود وام بانکی فقط یک بخش از هزینه را نشان میدهد. پیش از امضا این موارد را از بانک بخواهید و روی کاغذ ببینید:
- نرخ سود یا کارمزد سالانه و نوع قرارداد وام
- جدول بازپرداخت با تاریخ هر قسط و مجموع مبلغی که در پایان میپردازید
- نرخ جریمه تأخیر و روش محاسبه آن
- شرایط تسویه زودتر از موعد
- هزینههای جانبی مثل بیمه، اگر بانک برای آن وام اعلام کرده است
یک نکته عملی هم درباره حساب مقصد هست. وام به حسابی واریز میشود که معرفی میکنید، پس شماره شبا را با دقت وارد کنید. اگر فقط شماره کارت را دارید، با تبدیل شماره کارت به شبا میتوانید شبا و نام صاحب حساب را ببینید و درستی آن را کنترل کنید. اولین تبدیل رایگان است.

Add your first comment to this post