وام بانکی مبلغی است که بانک بر پایه قراردادی رسمی به شما میدهد. شما آن را در اقساط ماهانه و طی مدتی مشخص، همراه با سود یا کارمزد توافقشده پس میدهید. بانک پیش از پرداخت، اعتبار و درآمد شما را میسنجد و برای اطمینان ضمانت میخواهد.
در گفتوگوی روزمره همهچیز «وام» نام دارد، اما در قرارداد بانک واژه «تسهیلات» را میبینید. این دو دقیقاً یکی نیستند و تفاوتشان روی نرخ، جریمه و ضمانت اثر میگذارد. این راهنما مفهوم وام، مسیر دریافت، ضمانتها و ریسک دیرکرد را از نگاه وامگیرنده ایرانی توضیح میدهد. اگر دنبال فهرست کامل هستید، انواع وام بانکی در ایران را جداگانه بخوانید.
تسهیلات بانکی یعنی چه و فرق آن با وام بانکی
«تسهیلات بانکی» عنوان کلی هر پول، کالا یا خدمتی است که بانک برای مدتی معین در اختیار مشتری میگذارد. «وام» یکی از شکلهای آن است. «اعطای وام» یعنی بانک درخواست را تصویب میکند و وام را میدهد. اعطا همان دادن است.
بانکهای ایران بر پایه قانون عملیات بانکی بدون ربا (مصوب ۱۳۶۲) کار میکنند. برای همین بیشتر وامها قالب یک عقد اسلامی دارند و بانک بهجای «بهره» از «سود» یا «کارمزد» حرف میزند. فقط قرضالحسنه قرض به معنای دقیق است. بانک در آن سود نمیگیرد و تنها کارمزد خدمات را میگیرد. در عقدهای دیگر، بانک کالا میفروشد، شریک میشود یا سرمایه میدهد.
| عقد | کار بانک | پرداخت شما | نمونه رایج |
|---|---|---|---|
| قرضالحسنه | پول را بدون سود به شما میدهد | اصل وام و کارمزد | وام ازدواج و فرزندآوری |
| فروش اقساطی | کالا یا خدمت را میخرد و با سود، اقساطی به شما میفروشد | قیمت کالا بهاضافه سود، در اقساط | وام خرید کالا و خودرو |
| مشارکت مدنی | همراه شما در یک طرح سرمایه میگذارد | سود علیالحساب | طرحهای تولیدی و ساختمانی |
| مضاربه | سرمایه میدهد و شما با آن تجارت میکنید | سهم توافقی از سود | سرمایه در گردش کسبوکار |
| جعاله | هزینه کاری مشخص را تأمین میکند | هزینه بهاضافه سود، در اقساط | تعمیر و بازسازی مسکن |
نام عقد را روی قرارداد میبینید، نه روی تابلوی وام. نوع عقد سه چیز را تغییر میدهد: نرخ سود یا کارمزد، شیوه جریمه دیرکرد و ضمانت لازم. پیش از امضا بپرسید وام شما با کدام عقد داده میشود. جدول بالا سادهشده است و شرایط هر بانک فرق میکند.
مراحل دریافت وام بانکی از درخواست تا واریز
مسیر دریافت وام بانکی در بیشتر بانکها چهار گام دارد. بعضی وامهای حمایتی، مثل وام ازدواج، پیش از این چهار گام ثبتنام اینترنتی در سامانه بانک مرکزی هم دارند.
گام اول؛ درخواست و مدارک
درخواست را در شعبه یا از راه سامانه آنلاین بانک ثبت میکنید. مدارک معمول، کارت ملی و شناسنامه، مدرک درآمد و مدرک ضمانت است. کارمند فیش حقوقی میدهد. صاحب کسبوکار جواز کسب و گردش حساب نشان میدهد. هرچه مدارک کاملتر باشد، بررسی سریعتر پیش میرود.
گام دوم؛ بررسی اعتبار
بانک گزارش اعتباری شما را میگیرد و درآمد و ضمانتتان را میسنجد. بخش بعدی همین بررسی را جزءبهجزء توضیح میدهد.
گام سوم؛ قرارداد و ضمانت
اگر بررسیها خوب باشد، بانک قرارداد را میبندد و ضمانت را میگیرد. پیش از امضا این موارد را در متن قرارداد پیدا کنید: مبلغ وام، نرخ سود یا کارمزد، تعداد و مبلغ اقساط، تاریخ سررسید، نرخ جریمه دیرکرد و نوع ضمانت. اثر نرخ بر قسط را در راهنمای محاسبه سود وام بانکی با فرمول و جدول میبینید.
گام چهارم؛ واریز وام و پرداخت اقساط
بانک وام را به حساب شما واریز میکند و اقساط معمولاً از ماه بعد شروع میشود. بعضی وامها چند ماه مهلت تنفس دارند. برای واریز وام یا کسر قسط، بانک معمولاً شماره حساب یا شبای شما را میخواهد. اگر شبای حسابتان را در دست ندارید، با تبدیل شماره کارت به شبا آن را به دست بیاورید. اولین تبدیل رایگان است.
بانک چگونه اعتبار متقاضی وام بانکی را میسنجد
بانکهای ایران برای تصمیم درباره وام به چند سابقه و سند مشخص نگاه میکنند. طبق آییننامه نظام سنجش اعتبار، مؤسسههای اعتباری باید پیش از اعطای تسهیلات گزارش اعتباری مشتری را از شرکت اعتبارسنجی بگیرند. در عمل این گزارش از شرکت اعتبارسنجی ایران میآید. گزارش مسئولیت خود بانک برای سنجش دقیق توان بازپرداخت را برنمیدارد. پس بانک درآمد و ضمانت شما را هم جداگانه بررسی میکند.
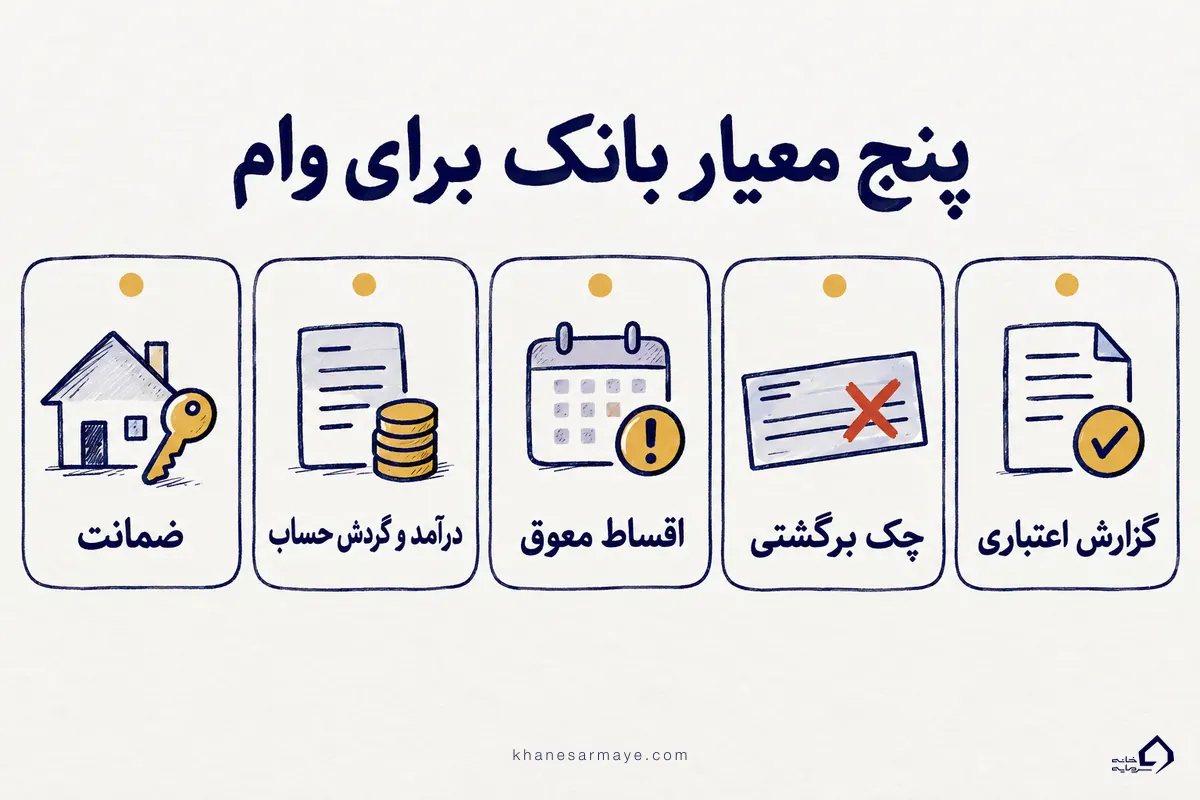
بانک معمولاً این پنج چیز را میبیند:
- رتبه و گزارش اعتباری: رتبه اعتباری عددی بین صفر تا ۹۰۰ است و با حرفهای A تا E نشان داده میشود. شرکت اعتبارسنجی آن را از سوابق وام، چک و بدهی شما میسازد.
- چک برگشتی و رنگبندی چک: هر چک برگشتی رفعسوءاثرنشده، رنگ شما را در رنگبندی چک صیادی از سفید به زرد و بدتر میبرد و به گزارش اعتباری هم میرود.
- اقساط معوق: قسط عقبافتاده تا تسویه کامل در گزارش شما فعال میماند.
- درآمد و گردش حساب: فیش حقوقی، گواهی کسر از حقوق یا گردش حساب نشان میدهد قسط را از کجا میپردازید. بعضی بانکها میانگین موجودی حساب را هم میبینند.
- ضمانت: وثیقه، ضامن یا سفته راه جبران بانک را نشان میدهد.
پیش از مراجعه به شعبه گزارش خودتان را بگیرید و اشتباهها را اصلاح کنید. مثلاً ممکن است وامی که تسویه کردهاید هنوز فعال دیده شود. این خطا را با نامه تسویه از همان بانک رفع میکنید.
ضمانتهای وام بانکی
ضمانت راه جبران بانک است اگر اقساط قطع شود. بانک بسته به مبلغ و نوع وام یک یا چند ضمانت میخواهد.
- وثیقه: ملکی مثل سند خانه یا مغازه، نقدی مثل سپرده بانکی، یا دارایی مالی مثل سهام و طلا. پذیرش هر مورد به سیاست بانک و نوع وام بستگی دارد. بانک معمولاً وثیقهای میخواهد که ارزشش از مبلغ وام بیشتر باشد تا افت قیمت را بپوشاند.
- ضامن: فردی که کتبی تعهد میدهد اگر شما نپردازید، بدهی را تسویه کند. بانک معمولاً ضامنی با درآمد ثابت و فیش حقوقی معتبر میخواهد.
- چک و سفته: این اسناد به بانک اجازه میدهند در صورت نپرداختن اقساط، از راه مراجع قضایی اقدام کند.
وامهای حمایتی ضمانت سبکتری میپذیرند. طبق دستورالعمل بانک مرکزی، برای وام ازدواج میتوانید حساب یارانه، سهام عدالت، دارایی مالی دیگر، یک سفته یا یک ضامن معرفی کنید.
پیامدهای دیرکرد قسط وام بانکی
اگر قسط را سر موعد نپردازید، بانک روند مشخصی را شروع میکند. این روند از جریمه کوچک شروع میشود و میتواند به توقیف وثیقه برسد.
- جریمه دیرکرد: بانک طبق قرارداد برای هر روز تأخیر جریمه حساب میکند و آن را به بدهی اضافه میکند. نرخ جریمه در قرارداد نوشته شده است و بانکها یکسان عمل نمیکنند.
- مطالبه از ضامن: اگر تأخیر ادامه پیدا کند، بانک میتواند بدهی را از ضامن بخواهد.
- اقدام قانونی روی وثیقه: بانک از راه مراجع قانونی، مثل اجرای ثبت یا دادگاه، برای وصول طلب خود اقدام میکند. وثیقه یا اموال وامگیرنده و ضامن میتواند توقیف و فروخته شود.
- ثبت در گزارش اعتباری: تا تسویه بدهی، وضعیت منفی در گزارش شما فعال میماند و گرفتن وام بعدی را سخت میکند.
اگر پرداخت قسط سخت شد، پیش از سررسید با شعبه صحبت کنید. بپرسید تمدید یا تغییر برنامه بازپرداخت ممکن است یا نه. تأخیر بیخبر گزینههای شما را کم میکند.
انواع وام بانکی در ایران؛ مسکن، ازدواج و کسبوکار
هر وام برای هدفی طراحی شده و سقف، نرخ و ضمانت خودش را دارد. این فهرست رایجترینها را معرفی میکند. جدول مقایسه و شرطهای کامل هر نوع در راهنمای انواع وام آمده است.
- وام مسکن: برای خرید، ساخت یا تعمیر خانه است. سقف بالایی دارد و معمولاً سند ملک وثیقه میشود. وام جعاله تعمیر مسکن سقف پایینتری دارد. مستاجران هم میتوانند شرایط وام ودیعه مسکن را بخوانند. خریداران خانه هم باید با اوراق تسهیلات مسکن یا تسه آشنا شوند.
- وام ازدواج: قرضالحسنه است. طبق گزارشهای رسانهای از دستورالعمل بانک مرکزی، مبلغ آن در ۱۴۰۵ برای هر نفر ۳۰۰ میلیون تومان و برای زوجهای جوان ۳۵۰ میلیون تومان است. کارمزد آن حداکثر ۴ درصد و بازپرداخت آن ۱۲۰ ماهه است.
- وام فرزندآوری: این وام هم قرضالحسنه است. طبق گزارشهای رسانهای، مبلغ آن به ترتیب تولد فرزند بستگی دارد و کارمزد حداکثر ۴ درصد دارد. مبلغ دقیق ۱۴۰۵ را از بانک یا بانک مرکزی بپرسید.
- وام کسبوکار: سرمایه در گردش را تأمین میکند و معمولاً با عقد مضاربه یا مشارکت داده میشود. وامهای اشتغال و خوداشتغالی هم با شرایط حمایتی و سقف جداگانه وجود دارد. بانک معمولاً گردش حساب فعال میخواهد.
- قرضالحسنه بانکی: وام کوچک با کارمزد پایین است. سقف و شرایط آن در هر بانک فرق میکند.
- وام با وثیقه سپرده یا طلا: بعضی بانکها آن را میدهند. چون وثیقه نقدشونده است، بررسی معمولاً سریعتر پیش میرود.
وام بانکی از کجا تأمین میشود و چه اثری بر اقتصاد دارد
بانک پول وام را از هوا نمیسازد. منبعهای اصلی آن اینهاست:
- سپردههای مردم: بزرگترین منبع بانکها است. بانک سود سپردهگذار را از محل سود وامها میدهد.
- بانک مرکزی و بازار بینبانکی: بانکها در کوتاهمدت از بانک مرکزی یا از یکدیگر قرض میگیرند.
- سرمایه خود بانک: بخشی از پول از سرمایه و سود انباشته میآید.
بانک مرکزی با ابزارهایی مثل نرخ ذخیره قانونی و سقف نرخ سود، حجم وامدهی بانکها را کنترل میکند.
وام دو لبه دارد. وقتی بانک به تولید و کسبوکار وام میدهد، خرید مواد اولیه و استخدام بالا میرود و اقتصاد رشد میکند. اگر وامدهی از تولید واقعی جلوتر برود، نقدینگی بیشتر دنبال کالای محدود میدود و تورم بالا میرود.
پیش از گرفتن وام از خودتان این پرسشها را بپرسید
وام ابزار خوبی است، اما اشتباه در انتخابش سالها همراه شما میماند. این پنج پرسش را قبل از امضا جواب بدهید:
- قسط را از درآمد ثابت میپردازم؟ قسط ماهانه را با درآمدتان بسنجید و برای ماههای سختتر حاشیه بگذارید.
- کل هزینه وام چقدر است؟ فقط به نرخ نگاه نکنید. کارمزد، جریمه و هزینههای جانبی را هم جمع کنید.
- گزارش اعتباریام مشکلی دارد؟ اگر دارد، پیش از درخواست رفعش کنید. رد شدن درخواست هم در سابقه شما اثر میگذارد.
- کدام بانک شرایط بهتری دارد؟ نرخ، مدت بازپرداخت و ضمانتها در بانکها فرق میکند. دستکم دو بانک را مقایسه کنید.
- ضمانتی که میدهم قابل تحمل است؟ اگر وثیقه یا ضامن شما در خطر بیفتد، تنها خودتان آسیب نمیبینید.
وام درست انتخابشده، خانه، کسبوکار یا آغاز زندگی مشترک را ممکن میکند. وام عجولانه، سالها قسط و سابقه بد میسازد.