سود ماه شمار یعنی بانک سود حساب کوتاهمدت شما را آخر هر ماه میدهد و مبنایش پایینترین ماندهای است که حساب در همان ماه داشته، نه مانده آخر ماه و نه میانگین. پس اگر وسط ماه مبلغی برداشت کنید و چند روز بعد برگردانید، سود کل ماه روی مبلغ پایینتر حساب میشود.
در این صفحه فرمول را با دو مثال عددی میبینید، سود مبلغهای مختلف را در یک جدول مقایسه میکنید و یاد میگیرید پول را چه زمانی به حساب بریزید که چیزی از دست ندهید. نرخ رسمی هر سپرده در مقالهٔ بیشترین سود بانکی در ۱۴۰۵ آمده است؛ اینجا سراغ شیوهٔ حسابکردن میرویم.
سود ماه شمار چطور حساب میشود
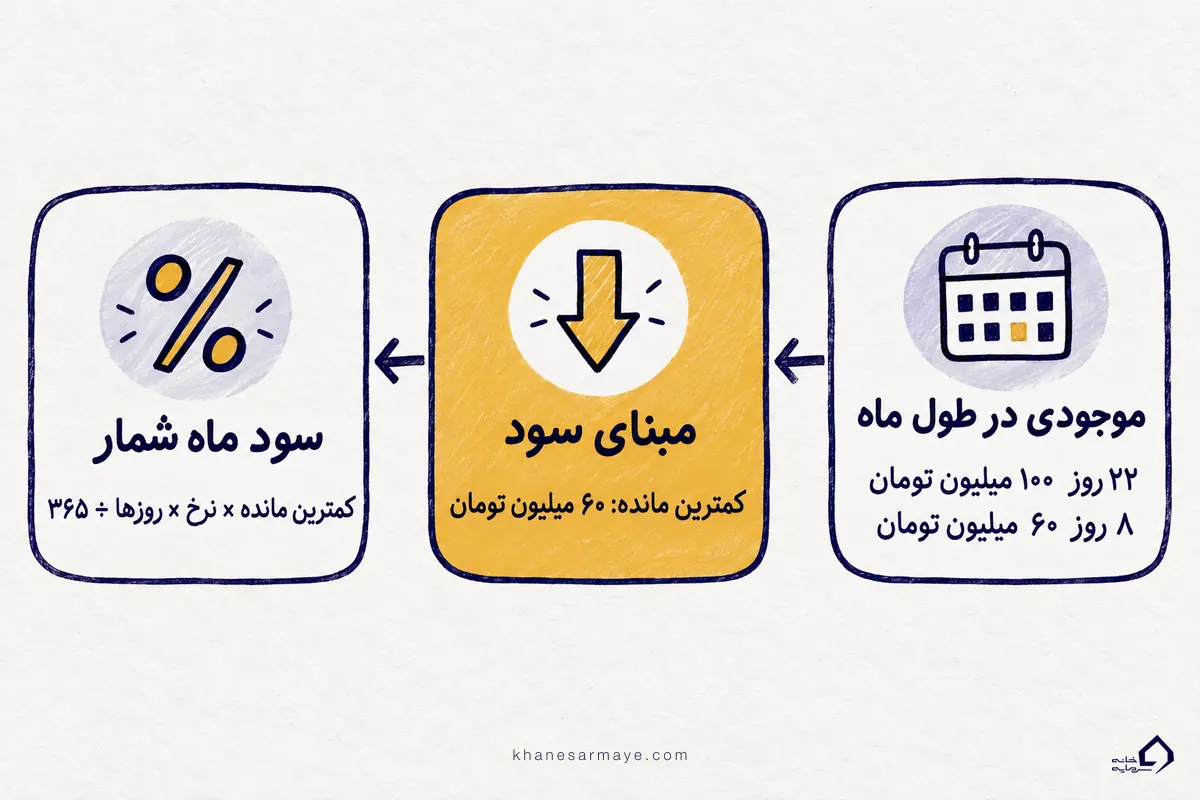
بانک سود ماهانه را با یک فرمول ساده به دست میآورد. کمترین مانده را در نرخ سالانه و تعداد روزهای همان ماه ضرب میکند و حاصل را بر ۳۶۵ تقسیم میکند.
ماهها شمسیاند. شش ماه اول سال ۳۱ روز دارند و کمی بیشتر از ماههای ۳۰ روزه سود میدهند، اسفند هم کمتر. عدد پایین فرمول در روش رایج بانکها همیشه ۳۶۵ است. اینکه مانده در کدام ساعت روز سنجیده میشود را در منابع رسمی پیدا نکردیم، پس رفتوبرگشت چندساعته را هم برداشت حساب کنید.
فرض کنید ۱۰۰ میلیون تومان در یک حساب کوتاهمدت عادی دارید که نرخ رسمیاش ۵ درصد است و ماه ۳۰ روزه است. ۵ درصد از ۱۰۰ میلیون در سال ۵ میلیون تومان است. اگر به حساب دست نزنید، سهم ۳۰ روز آن ماه میشود ۵ میلیون ضربدر ۳۰ تقسیم بر ۳۶۵، یعنی حدود ۴۱۱ هزار تومان.
سود ماه شمار برای کدام سپردههاست
این روش برای سپرده کوتاهمدت عادی است، یعنی همان حسابی که کارت بانکی به آن وصل است. شورای پول و اعتبار این روش را در ۲۰ آذر ۱۳۹۷ تصویب کرد و از اول بهمن همان سال بهجای روزشمار اجرا شد؛ روزشمار روشی بود که هر روز را جداگانه حساب میکرد. اگر میخواهید بدانید بانک مرکزی در این تصمیمها چه نقشی دارد، مقالهٔ وظایف بانک مرکزی را ببینید.
در سپرده بلندمدت پول تا سررسید در حساب میماند و نرخ و زمان پرداخت سود در قرارداد نوشته شده، پس کمترین مانده در آن عملاً مطرح نیست.
یک استثنا هم هست. دیوان عدالت اداری رأی داده که روش ماه شمار فقط برای حسابهایی است که بعد از اجرای آن مصوبه باز شدهاند. طبق گزارشهای رسانهای، بانک مرکزی هم در دی ۱۴۰۳ به بانکها گفته حسابهای قدیمیتر از اول بهمن ۱۳۹۷ را دوباره روزشمار حساب کنند. اگر حسابتان پیش از بهمن ۱۳۹۷ باز شده، روش محاسبه را از بانک بپرسید.
فرق سود ماه شمار و روزشمار
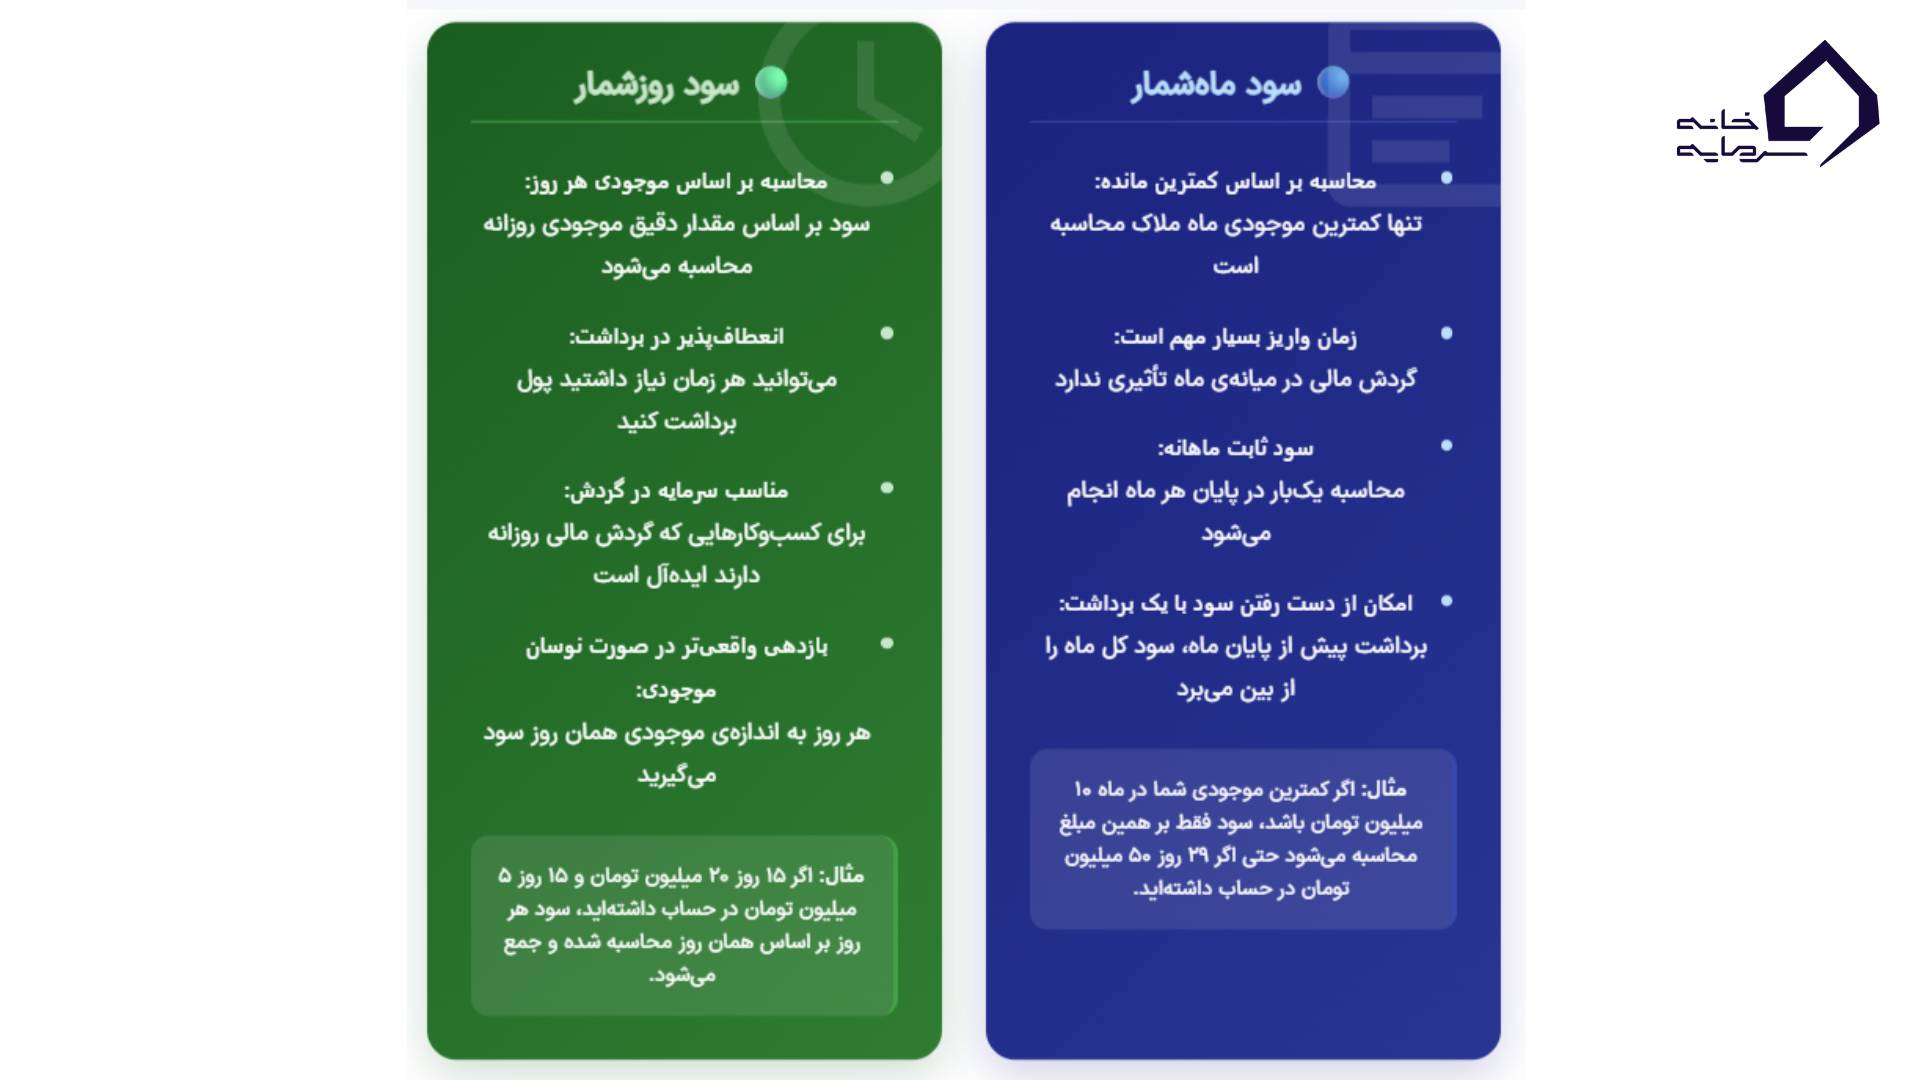
در روزشمار هر روز جداگانه حساب میشود و مبنایش موجودی همان روز است، پس برداشت فقط سود روزهای بعد از خودش را کم میکند. در ماه شمار پایینترین مانده ماه ملاک همهٔ روزهای آن ماه است.
همان برداشت ۴۰ میلیونی را روزشمار حساب کنید. ۲۲ روز ۱۰۰ میلیون و ۸ روز ۶۰ میلیون در حساب بوده، پس سود ماه حدود ۳۶۷ هزار تومان درمیآید. در ماه شمار همین ماه ۲۴۷ هزار تومان شد و این حدود ۱۲۰ هزار تومان اختلاف فقط بهخاطر روش محاسبه است. توضیح کامل روزشمار را در سود روزشمار میخوانید.
| معیار | سود ماه شمار | سود روزشمار |
|---|---|---|
| مبنای محاسبه | کمترین مانده ماه | مانده هر روز |
| اثر یک برداشت | سود کل ماه کم میشود | فقط سود روزهای بعد از برداشت کم میشود |
| پرداخت سود | پایان هر ماه | پایان هر ماه |
| کدام حسابها | کوتاهمدت عادی، باز شده بعد از اول بهمن ۱۳۹۷ | باز شده پیش از اول بهمن ۱۳۹۷، طبق گزارشهای رسانهای |
جدول سود ماه شمار برای مبلغهای مختلف
جدول زیر نشان میدهد هر مبلغ در یک ماه ۳۰ روزه چقدر سود میدهد، به شرط اینکه تمام ماه دستنخورده بماند. ستون اول برای حساب کوتاهمدت عادی است و همان قاعدهٔ ماه شمار را دارد. دو ستون بعدی را فقط برای مقایسه با سپرده یکساله و سهساله گذاشتهایم. همهٔ عددها تقریبیاند.
| مبلغ سپرده | حساب کوتاهمدت (۵٪) | سپرده یکساله (۲۰٫۵٪) | سپرده سهساله (۲۲٫۵٪) |
|---|---|---|---|
| ۱۰ میلیون تومان | حدود ۴۱٬۰۰۰ | حدود ۱۶۸٬۰۰۰ | حدود ۱۸۵٬۰۰۰ |
| ۵۰ میلیون تومان | حدود ۲۰۵٬۰۰۰ | حدود ۸۴۲٬۰۰۰ | حدود ۹۲۵٬۰۰۰ |
| ۱۰۰ میلیون تومان | حدود ۴۱۱٬۰۰۰ | حدود ۱٬۶۸۵٬۰۰۰ | حدود ۱٬۸۴۹٬۰۰۰ |
| ۵۰۰ میلیون تومان | حدود ۲٬۰۵۵٬۰۰۰ | حدود ۸٬۴۲۵٬۰۰۰ | حدود ۹٬۲۴۷٬۰۰۰ |
| یک میلیارد تومان | حدود ۴٬۱۱۰٬۰۰۰ | حدود ۱۶٬۸۴۹٬۰۰۰ | حدود ۱۸٬۴۹۳٬۰۰۰ |
| دو میلیارد تومان | حدود ۸٬۲۱۹٬۰۰۰ | حدود ۳۳٬۶۹۹٬۰۰۰ | حدود ۳۶٬۹۸۶٬۰۰۰ |
| پنج میلیارد تومان | حدود ۲۰٬۵۴۸٬۰۰۰ | حدود ۸۴٬۲۴۷٬۰۰۰ | حدود ۹۲٬۴۶۶٬۰۰۰ |
در ماه ۳۱ روزه همین عددها حدود سه درصد بیشتر میشوند. اگر پول وسط ماه تغییر کند، جدول دیگر درست نیست و باید کمترین مانده را در فرمول بگذارید.
تبدیل نرخ سالانه به ماهانه
سادهترین راه تقسیم نرخ سالانه بر ۱۲ است. نرخ ۲۰٫۵ درصد به این شکل حدود ۱٫۷۱ درصد در ماه میشود. بانک اما روزها را میشمارد، برای همین همان نرخ در ماه ۳۰ روزه حدود ۱٫۶۸ درصد و در ماه ۳۱ روزه حدود ۱٫۷۴ درصد میدهد. برای برآورد سریع تقسیم بر ۱۲ کافی است و برای عدد دقیق باید فرمول بالا را به کار ببرید.
بهترین زمان واریز برای سود ماه شمار
چون پایینترین مانده ماه ملاک است، پولی که وسط ماه به حساب میآید تا شروع ماه بعد سودی ندارد. فرض کنید حسابتان ۵ میلیون تومان دارد، روز دهم ماه ۲۰۰ میلیون به آن واریز میکنید و نرخ ۵ درصد است. کمترین مانده ماه همان ۵ میلیون میماند و سود این ماه حدود ۲۰ هزار تومان میشود، با اینکه ۲۰ روز آخر ماه ۲۰۵ میلیون در حساب بوده. همین واریز در آخرین روز ماه قبل حدود ۸۴۲ هزار تومان سود میآورد.
اگر سپرده بلندمدت را زودتر ببندید
ماه شمار با این موضوع کاری ندارد، ولی بستن زودهنگام هم روی سود اثر میگذارد و بهتر است پیش از تصمیم از آن خبر داشته باشید. اگر سپرده یکساله را زودتر ببندید، بانک سود را با نرخی پایینتر از نرخ قرارداد دوباره حساب میکند. اگر تا آن روز بیشتر از این مبلغ سود گرفته باشید، اضافهاش از اصل پولتان کم میشود. به آن نرخ پایینتر «نرخ شکست» میگویند و فرمولش در همهٔ بانکها یکسان نیست، پس پیش از آنکه پولتان را برای یک یا سه سال در بانک بگذارید، آن را در قرارداد ببینید.
سود مرکب در سپرده بانکی
بانک سود هر ماه را فقط روی اصل پول حساب میکند، نه روی سودهای قبلی. اگر خودتان سود هر ماه را دوباره سپرده کنید، سود روی سود میگیرید، ولی این مبلغها در هر ماه کوچکاند. مثلاً سود ماهانه سپرده ۱۰۰ میلیونی با نرخ ۲۰٫۵ درصد حدود ۱٫۶۸ میلیون تومان است. تا وقتی آن را دوباره سپرده نکردهاید، معمولاً در حساب کوتاهمدت میماند و فقط ۵ درصد سود میگیرد.
سپرده بانکی یا صندوق درآمد ثابت
سود بانک از پیش معلوم است، ولی با شرط ماه شمار و نرخ شکست محدود میشود. در صندوق درآمد ثابت، سود هر روز به قیمت هر واحد صندوق اضافه میشود و معمولاً هر وقت بخواهید میتوانید واحدهایتان را بفروشید (به اصطلاح ابطال کنید)، پس برداشت وسط ماه جریمه ندارد. در عوض سودش تضمینشده نیست و به عملکرد صندوق بستگی دارد. اگر پول را فقط چند روز یا چند هفته نگه میدارید، همین فرق را در تصمیمتان در نظر بگیرید.
محاسبه سود ماه شمار در اکسل
برای محاسبه سریع میتوانید در اکسل سه عدد بنویسید. کمترین مانده را در خانهٔ B1، نرخ سالانه را بهصورت اعشاری (برای ۵ درصد، ۰٫۰۵) در B2 و تعداد روزهای ماه را در B3 بگذارید و فرمول زیر را وارد کنید.
=ROUND(B1*B2*B3/365,0)
با ۱۰۰ میلیون در B1، عدد ۰٫۰۵ در B2 و عدد ۳۰ در B3، نتیجه همان ۴۱۰٬۹۵۹ تومان میشود.
پیش از امضای قرارداد سپرده این چهار چیز را بررسی کنید
- نرخ شکست و جریمهٔ برداشت زودتر از موعد را از متن قرارداد بخوانید.
- بپرسید واریز و برداشت جزئی در این سپرده ممکن است یا پول تا سررسید بسته میماند.
- نرخ سود را از متن قرارداد یا اپلیکیشن رسمی بانک بخوانید، نه از قول کارمند.
- تاریخ سررسید و روش تمدید خودکار را بپرسید.
همین امروز در اپلیکیشن بانک گردش حسابتان را ببینید و پایینترین مانده این ماه را پیدا کنید. اگر تا آخر ماه پایینتر نرود، سود این ماه روی همان عدد حساب میشود.

Add your first comment to this post