سود روز شمار یعنی سود هر روز جدا از روزهای دیگر حساب میشود، پس پولی که فقط چند روز در حساب مانده هم سهم خودش را میگیرد. اگر میخواهید بدانید حساب بانکیتان هم همینطور کار میکند، جواب کوتاه این است که نه. حساب کوتاهمدت عادی از بهمن ۱۳۹۷ ماهشمار شده و سود روز شمار امروز بیشتر در صندوقهای درآمد ثابت دیده میشود. در این صفحه فرمول را با مثال میبینید و میفهمید برداشت وسط ماه در هر روش چقدر از سود را کم میکند.
سود روز شمار چیست و با ماهشمار چه فرقی دارد
در روش روز شمار، سود هر روز را بانک یا صندوق جدا حساب میکند و مبنای هر روز کمترین موجودی همان روز است. در روش ماهشمار برای کل ماه فقط یک مبنا وجود دارد و آن کمترین موجودی ماه است. این صفحه فقط روش حساب را میگوید و نرخ رسمی هر سپرده را در جدول سود بانکی ۱۴۰۵ میبینید.
فرق این دو وقتی دیده میشود که وسط ماه پولی برداشت کنید. در روش روز شمار، فقط سود روزهای بعد از برداشت کمتر میشود و سود روزهای قبل سر جایش میماند. در ماهشمار، سود کل ماه از همان موجودی کمتر حساب میشود.
| ویژگی | روز شمار | ماهشمار |
|---|---|---|
| سود روی چه مبلغی حساب میشود | موجودی همان روز | کمترین موجودی کل ماه |
| اثر برداشت وسط ماه | فقط سود روزهای بعد از برداشت کمتر میشود | سود کل ماه با موجودی کمتر حساب میشود |
| امروز کجا دیده میشود | صندوقهای درآمد ثابت | حساب کوتاهمدت عادی بانکها |
| زمان رسیدن سود | بسته به نوع صندوق، هر روز یا در دورههای مشخص | پایان ماه |
شرح کامل روش ماهشمار و مثالهای بیشتر آن در مقاله سود ماهشمار چیست آمده است.
محاسبه سود روز شمار با فرمول و مثال عددی
فرمول یک خط بیشتر نیست و برای هر دورهای که بخواهید جواب میدهد.
نرخ را اعشاری بنویسید، یعنی ۳۰ درصد را ۰٫۳. مثلاً برای صد میلیون تومان با نرخ فرضی ۳۰ درصد، سود یک روز از ۱۰۰٬۰۰۰٬۰۰۰ × ۰٫۳ ÷ ۳۶۵ به دست میآید و حدود ۸۲ هزار تومان است. سود ۳۰ روز هم حدود ۲ میلیون و ۴۶۶ هزار تومان است.
یک راه میانبر نرخ روزانه است. ۳۰ درصد سالانه را بر ۳۶۵ تقسیم کنید تا به حدود ۰٫۰۸۲ درصد در روز برسید. نرخ ۵ درصد هم حدود ۰٫۰۱۴ درصد در روز میشود. نرخ روزانه را در موجودی و تعداد روز ضرب کنید تا سود دوره درآید.
سود یک ماه برای مبلغهای مختلف
جدول زیر سود یک ماه ۳۰ روزه را برای چند مبلغ نشان میدهد، به شرط اینکه موجودی در طول ماه تغییر نکند. در این حالت روز شمار و ماهشمار عدد یکسانی میدهند. عددها گرد شدهاند.
| مبلغ | با نرخ ۵ درصد، مثل حساب کوتاهمدت عادی | با نرخ فرضی ۳۰ درصد، مثل بازده سالانهشدهٔ یک صندوق |
|---|---|---|
| ۵۰ میلیون تومان | حدود ۲۰۵ هزار تومان | حدود ۱ میلیون و ۲۳۳ هزار تومان |
| ۱۰۰ میلیون تومان | حدود ۴۱۱ هزار تومان | حدود ۲ میلیون و ۴۶۶ هزار تومان |
| ۲۰۰ میلیون تومان | حدود ۸۲۲ هزار تومان | حدود ۴ میلیون و ۹۳۲ هزار تومان |
| ۵۰۰ میلیون تومان | حدود ۲ میلیون و ۵۵ هزار تومان | حدود ۱۲ میلیون و ۳۲۹ هزار تومان |
برداشت وسط ماه در سود روز شمار و ماهشمار چقدر فرق میکند
فرض کنید ۱۰۰ میلیون تومان در حساب کوتاهمدت عادی با نرخ ۵ درصد دارید و در روز بیستویکم ماه ۴۰ میلیون برمیدارید. بیست روز اول موجودی ۱۰۰ میلیون است و ده روز آخر ۶۰ میلیون. روش روز شمار هر دو دوره را جدا حساب میکند، ولی ماهشمار فقط عدد ۶۰ میلیون را میبیند.
| روش | سود روی چه مبلغی حساب میشود | سود ماه |
|---|---|---|
| روز شمار | ۲۰ روز با ۱۰۰ میلیون و ۱۰ روز با ۶۰ میلیون | حدود ۳۵۶ هزار تومان |
| ماهشمار | ۶۰ میلیون برای هر ۳۰ روز | حدود ۲۴۷ هزار تومان |
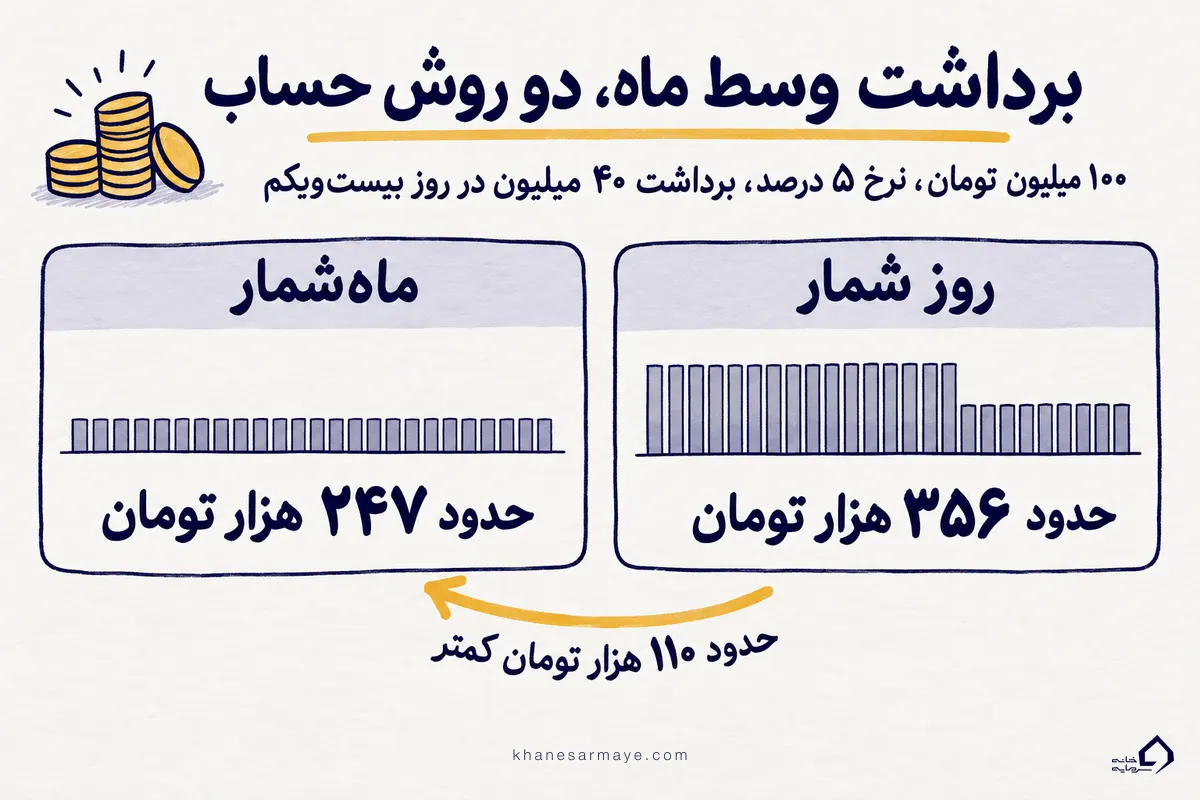
در این مثال ماهشمار حدود ۱۱۰ هزار تومان کمتر از روز شمار سود میدهد، نزدیک به یکسوم سودی که روز شمار میداد. با نرخ بالاتر، فاصله به همان نسبت بزرگتر میشود.
کدام حسابها امروز سود روز شمار میدهند
اسم روز شمار معمولاً کنار یکی از سه چیز میآید. یکی حساب کوتاهمدت بانکی است، یکی سپرده بلندمدت و یکی صندوق درآمد ثابت. هر کدام را جدا میگوییم.
حساب کوتاهمدت عادی از بهمن ۱۳۹۷ ماهشمار است
تا پیش از بهمن ۱۳۹۷ بانکها سود حساب کوتاهمدت عادی را بر پایهٔ موجودی هر روز میپرداختند. شورای پول و اعتبار در آذر همان سال تصمیم گرفت از بهمن به بعد سود بهصورت ماهشمار حساب شود و بانک مرکزی این تصمیم را به بانکها ابلاغ کرد. از آن زمان سود بر پایهٔ کمترین موجودی ماه حساب میشود و پایان ماه به حساب مینشیند. طبق ابلاغیهٔ بهمن ۱۴۰۱ نرخ این حساب ۵ درصد است و همانجا نوشته شده که سودش بر پایهٔ کمترین موجودی ماه حساب میشود. تا شهریور ۱۴۰۵ هم تغییر رسمی تازهای در این نرخ گزارش نشده است.
پس اگر جایی نوشته که حساب کوتاهمدت شما روز شمار است، آن متن احتمالاً به پیش از ۱۳۹۷ برمیگردد.
در سپرده بلندمدت و ویژه نرخ از روز اول مشخص است
سپردهٔ ویژه پولی است که برای سه یا شش ماه میبندید و سپردهٔ بلندمدت برای یک سال یا بیشتر. در هر دو نرخ از روز اول در قرارداد آمده است. طبق همان ابلاغیه سود این سپردهها باید هر ماه به حساب کوتاهمدت یا قرضالحسنهٔ شما در همان بانک برود. اگر پیش از موعد ببندید، سود با نرخ پایینتری حساب میشود که به آن نرخ شکست میگویند. چون پول تا سررسید در حساب میماند و برداشت وسط ماه در کار نیست، فرق روز شمار و ماهشمار اینجا اثر چندانی ندارد.
صندوق درآمد ثابت جای اصلی سود روز شمار است
امروز بیشترین سود روز شمار را در صندوقهای درآمد ثابت میبینید. وقتی در صندوق پول میگذارید، چند واحد صندوق به نام شما میشود و صندوق ارزش هر واحد را هر روز اعلام میکند. این صندوقها پول را بیشتر در اوراق با درآمد ثابت و سپرده بانکی نگه میدارند و ارزش واحد معمولاً روزبهروز کمی بالا میرود. سود هر روزی که واحدها را نگه داشتهاید به شما میرسد. هر زمان بخواهید میتوانید واحدها را بفروشید و نرخ شکستی در کار نیست.
امیدنامه سندی است که صندوق شرایط و روش محاسبهٔ سودش را در آن نوشته. اینکه سود به حساب شما بیاید یا به ارزش واحد اضافه شود و فروش واحد چند روز بعد به حسابتان برسد، در امیدنامهٔ هر صندوق آمده است.
عددهایی مثل ۳۶ درصد که در تبلیغها میبینید، بازدهٔ سالانهشدهٔ صندوق است. صندوق در یک دوره آنقدر سود داده که اگر یک سال با همان سرعت ادامه میداد، به ۳۶ درصد میرسید. این عدد نرخ سپرده نیست و ماه بعد ممکن است فرق کند. گزارشهای رسانهای بازدهٔ یکسالهٔ این صندوقها را در بهار و تابستان ۱۴۰۵ حدود ۳۳ تا ۴۰ درصد نوشتهاند. در یکی از همین گزارشها فاصلهٔ بهترین و ضعیفترین صندوق از حدود ۱۷ تا ۵۷ درصد بود.
اگر ۲۰۰ میلیون تومان در صندوقی با بازدهٔ سالانهشدهٔ ۳۶ درصد بگذارید، سودتان روزی حدود ۱۹۷ هزار تومان و در ۳۰ روز حدود ۵ میلیون و ۹۱۸ هزار تومان میشود، البته فقط اگر بازده همین بماند.
روز شمار یا ماهشمار، کدام به کار شما میآید
اگر ممکن است هر هفته بخشی از پولتان را بردارید، روش روز شمار به نفع شماست، چون هر برداشت کوچک فقط سود روزهای بعد از خودش را کم میکند. اگر پول را برای یکی دو ماه کنار میگذارید و دست نمیزنید، ماهشمار هم همان عدد را میدهد و فرق اصلی در نرخ و ریسک است. پیش از اینکه روز شمار و ماهشمار را مقایسه کنید، نرخ و نوع دارایی را بسنجید. فاصلهٔ ۵ درصد حساب کوتاهمدت با بازدهٔ صندوق، خیلی بیشتر از اثر روش حساب است. روز شمار امروز بیشتر در صندوقها پیدا میشود و بازدهٔ صندوق تضمینی ندارد.
پیش از انتخاب حساب یا صندوق، جواب این سه سؤال را از بانک یا در امیدنامهٔ صندوق پیدا کنید.
- نرخ اعلامشده نرخ سپرده است یا بازدهٔ گذشتهٔ یک صندوق، و برای چه دورهای
- سود بر پایهٔ موجودی هر روز حساب میشود یا کمترین موجودی ماه
- پول را کی و با چه شرطی میتوانید برداشت کنید و آیا نرخ شکست دارد
کار بعدی ساده است. شرایط حساب یا صندوقی که دارید را در اپلیکیشن بانک یا امیدنامه ببینید و عدد خودتان را در فرمول بگذارید.

Add your first comment to this post