اگر دنبال وام بانک رسالت هستید، جواب کوتاه این است که قرضالحسنه است و در مهر ۱۴۰۵ برای اشخاص حقیقی تا ۵۰۰ میلیون تومان میدهند، با کارمزد سالانهٔ ۴ درصد و بازپرداخت تا ۶۰ ماه. این ۵۰۰ میلیون سقف است و به همه نمیرسد. برای گرفتنش باید در بانک حساب قرضالحسنه داشته باشید، پولتان را ۳ تا ۶ ماه در آن نگه دارید و در سامانهٔ مرآت اعتبارسنجی شوید. مبلغ نهایی هم از میانگین موجودی حساب و نمرهٔ مرآتتان درمیآید.
پایینتر شرطها را کنار هم گذاشتهایم، مراحل ثبتنام را با تصویر جلو بردهایم و دربارهٔ خرید امتیاز هم، که پرجستوجوترین سؤال این وام است، روشن حرف زدهایم. اگر هنوز بین چند بانک مردد هستید، انواع وام بانکی در ایران مقایسهٔ کلیترش را دارد.
وام بانک رسالت در ۱۴۰۵ چقدر است و کارمزدش چند درصد است
ما به سایت رسمی بانک دسترسی نداشتیم و رقمهای این صفحه از چند گزارش رسانهای است که با هم میخواند؛ هر جا اختلاف بود، هر دو رقم را نوشتهایم. طبق گزارشها، بانک مرکزی از شهریور ۱۴۰۴ سقف وام بانکهای قرضالحسنه را برای اشخاص حقیقی ۵۰۰ میلیون تومان کرده و رسالت هم سقفش را از ۴۰۰ به ۵۰۰ رسانده است. سقفهای ۲۰۰ و ۳۰۰ و ۴۰۰ میلیونی که در نوشتههای قدیمی میبینید مربوط به سالهای پیشاند. وامی هم که گاهی با عنوان «۴۰۰ میلیونی رسالت» گزارش میشود، ویژهٔ معرفیشدگان صندوق امداد ولایت است و شرطهای جدایی دارد.
| گروه متقاضی | سقف وام در ۱۴۰۵ |
|---|---|
| اشخاص حقیقی | ۵۰۰ میلیون تومان |
| اصناف و مشاغل خرد | ۱ میلیارد تومان |
| اشخاص حقوقی | ۱ میلیارد و ۵۰۰ میلیون تومان |
مدت بازپرداخت وام بانک رسالت از ۱۲ تا ۶۰ ماه است و همانجا که درخواست را ثبت میکنید، سامانه مبلغ و مدت پیشنهادی را نشان میدهد. بخش «مدت بازپرداخت و امتیاز» پایینتر توضیح میدهد این مدت از کجا میآید.
کارمزد دو درصد است یا چهار درصد
گزارشهای امسال، از جمله نوشتههای شهریور و مهر ۱۴۰۵، کارمزد را ۴ درصد سالانه گفتهاند و ۲ درصد در نوشتههای قدیمیتر مانده است. بعضی گزارشها هم از وام بدون کارمزدی حرف میزنند که عضویت سالانه در «انجمن حامیان قرضالحسنه» دارد؛ رقم عضویت را حدود ۶۰۰ هزار تومان نوشتهاند. این انجمن در بخش مراحل توضیح داده شده است. رقم دقیق کارمزد را پیش از امضا از خود بانک یا جدول قرارداد بگیرید.
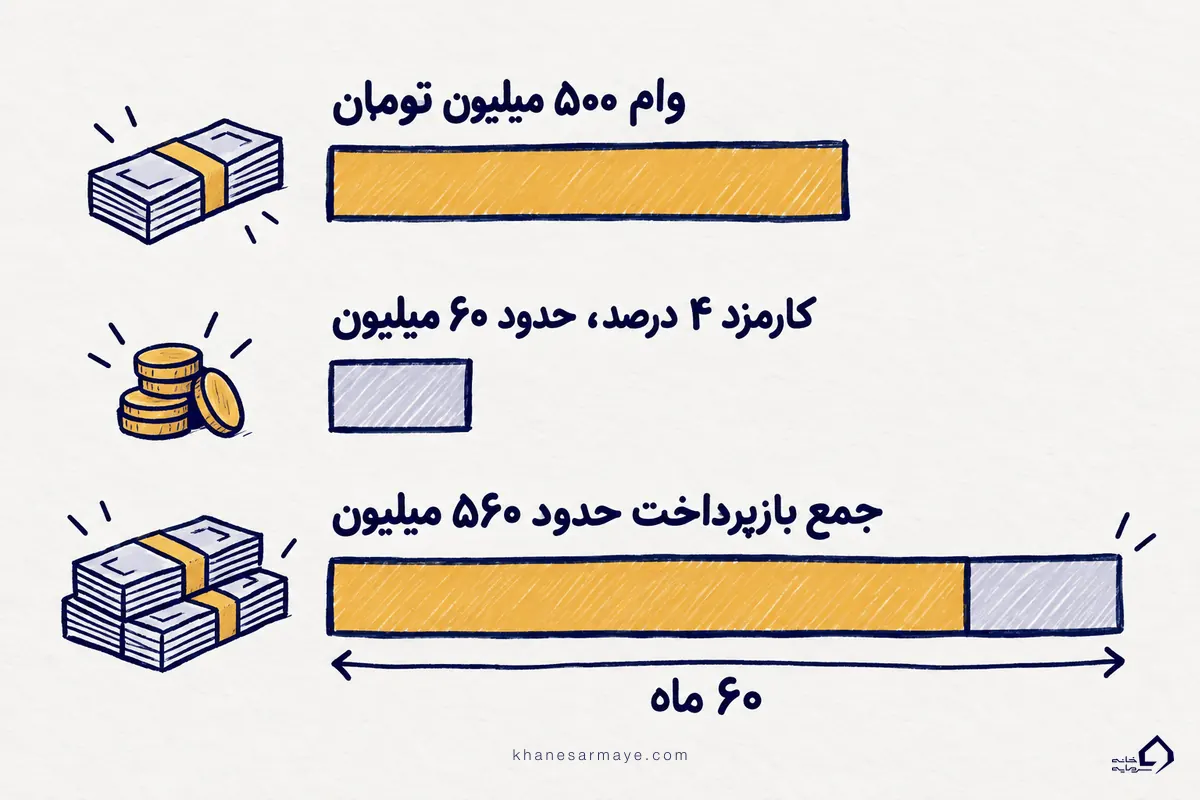
برای اینکه اندازهٔ کارمزد دستتان بیاید، وام ۵۰۰ میلیونی با ۶۰ قسط را در نظر بگیرید. اگر کارمزد سالانه باشد و هر سال از باقیماندهٔ اصل وام حساب شود، کارمزد پنج سال با ۴ درصد به ترتیب ۲۰ و ۱۶ و ۱۲ و ۸ و ۴ میلیون تومان میشود. روی هم ۶۰ میلیون تومان کارمزد و ۵۶۰ میلیون تومان بازپرداخت است، یعنی ماهی حدود ۹ تا ۹٫۳ میلیون تومان؛ گزارشها قسط را یکسان ننوشتهاند. روش دقیق حساب را قرارداد خودتان مشخص میکند.
شرایط دریافت وام بانک رسالت
برای گرفتن وام بانک رسالت چهار چیز لازم است و بیشترشان را غیرحضوری میشود انجام داد.
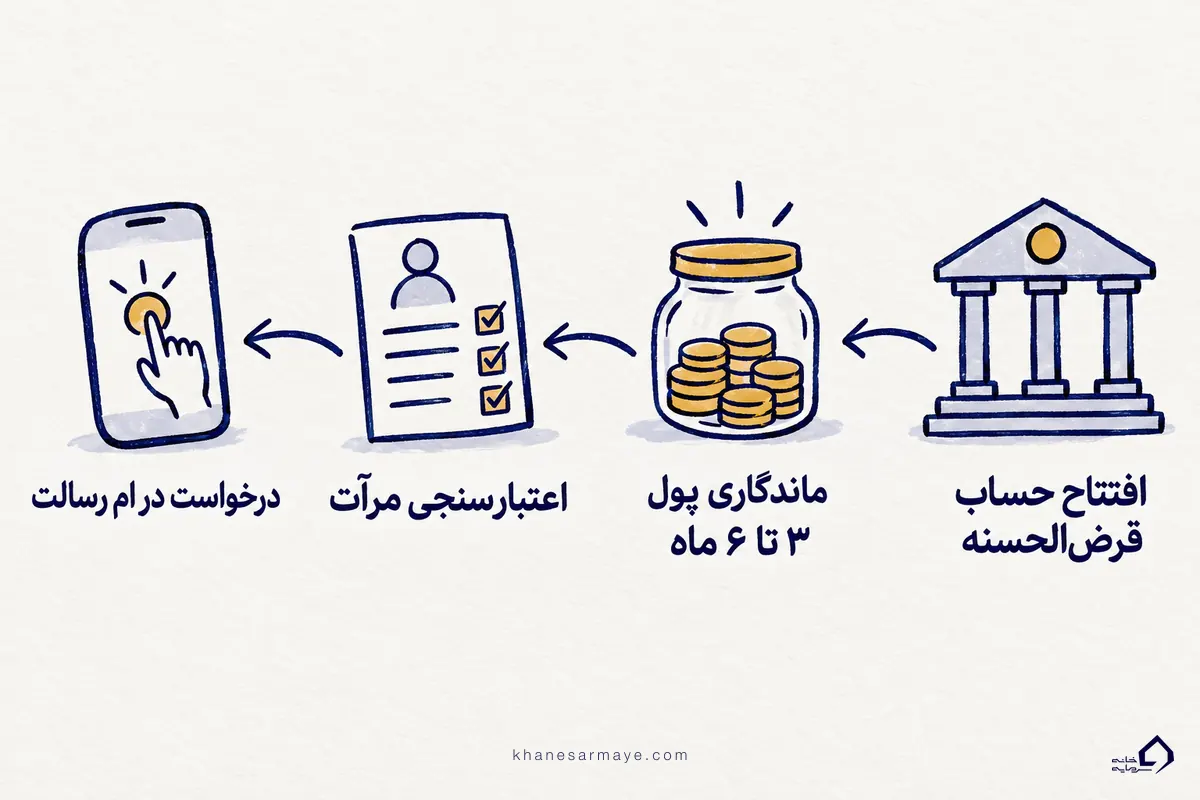
- در بانک رسالت حساب قرضالحسنه دارید. افتتاحش غیرحضوری است و مراحلش را در همین صفحه میبینید.
- پولتان را ۳ تا ۶ ماه در همان حساب نگه میدارید تا بانک از روی میانگین موجودی آن، یعنی معدل حساب، امتیاز وام شما را حساب کند.
- در سامانهٔ مرآت اعتبارسنجی میشوید و چک برگشتی یا قسط عقبافتاده ندارید.
- بسته به نمرهٔ مرآت، سفتهٔ الکترونیکی میدهید یا ضامن معرفی میکنید.
نمرهٔ مرآت تعیین میکند چه ضمانتی بدهید. طبق شرح بانک در نسخهٔ پیشین، با نمرهٔ ممتاز ضامن لازم نیست، با کاملاً متناسب یک سفتهٔ الکترونیکی کافی است و با متناسب باید یک ضامن تأییدشده هم معرفی کنید. با نمرهٔ نامتناسب هم نمیتوانید درخواست ثبت کنید. سفتهٔ الکترونیکی تعهدنامهٔ پرداختی است که از اپلیکیشن بانک تهیه میکنید و مبلغش ۱۲۰ درصد وام است، رقمی که گزارشهای امسال هم نوشتهاند. ضامن هم باید سقف اعتبارش دستکم همین اندازه باشد.
وام بدون ضامن بانک رسالت
برای وام بدون ضامن، نمرهٔ مرآتتان باید ممتاز باشد. بانک فرمول نمره را منتشر نکرده، ولی چیزهایی که معمولاً در اعتبارسنجی اثر دارند روشناند. وامهای قبلی را بیتأخیر پس داده باشید، چک برگشتی و قسط عقبافتاده نداشته باشید، حسابتان رفتوآمد منظم داشته باشد و شغلتان پایدار باشد. اگر نمرهتان به ممتاز نرسید، معرفی ضامن راه جایگزین است.
مدت بازپرداخت و امتیاز چطور حساب میشود
«امتیاز» در این وام یعنی ظرفیتی که پولِ ماندگار در حسابتان برایتان میسازد. طبق گزارشها، معدل حساب، گردش و تعداد تراکنشها بیشترین اثر را دارند و چک برگشتی یا وام و ضمانت قبلی امتیاز را پایین میآورد. مدت بازپرداخت را هم بانک از روی نسبت وام به معدل حساب تعیین میکند. چند منبع جدول زیر را همخوان نوشتهاند.
| نسبت وام به معدل حساب | بیشترین مدت بازپرداخت |
|---|---|
| ۲۰ درصد | ۶۰ ماه |
| ۴۰ درصد | ۴۸ ماه |
| ۶۰ درصد | ۳۶ ماه |
| ۸۰ درصد | ۲۴ ماه |
| ۱۰۰ درصد | ۱۲ ماه |
هر ماه بیشتر ماندن پول در حساب، دو ماه به مدت بازپرداخت اضافه میکند. منابع «نسبت» را یکسان تعریف نکردهاند، برای همین عدد خودتان را از بخش «برآورد تسهیلات» در پیشخوان مجازی رسالت یا از ام رسالت بگیرید و جدول را فقط برای فهمیدن منطق کار ببینید. منطقش ساده است. وامی که نسبت به پول حسابتان کوچکتر باشد زمان بیشتری برای پسدادن میدهد و وام بزرگتر زمان کوتاهتری.
مراحل دریافت وام بانک رسالت
تصویرهای این بخش از نسخهٔ آذر ۱۴۰۲ سامانههاست و ظاهر صفحهها ممکن است کمی فرق کرده باشد. مسیر کلی طبق گزارشهای امسال همان است.
افتتاح حساب غیرحضوری
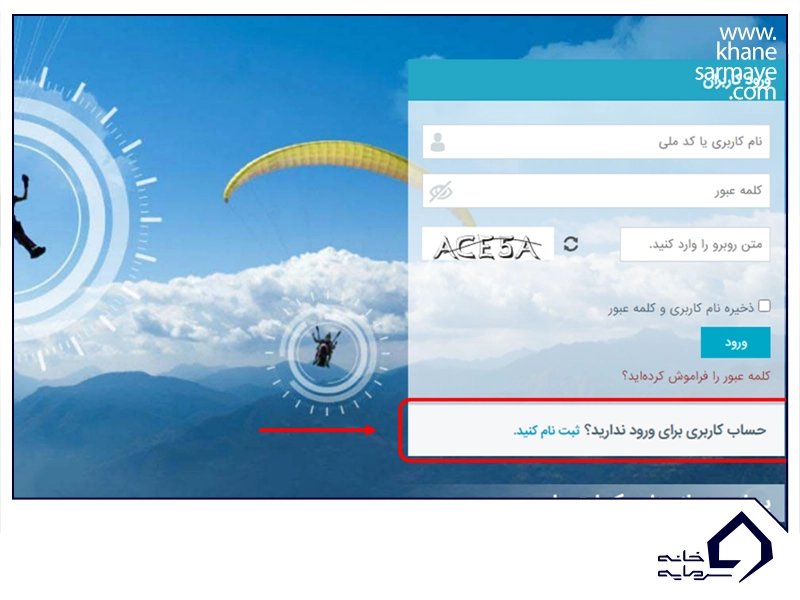
ام رسالت اپلیکیشنی است که بانک برای ثبتنام و درخواست وام بدون مراجعهٔ حضوری راه انداخته است. از سایت بانک رسالت به آن میرسید، هرچند ممکن است این سایت از خارج ایران باز نشود. روی «عضویت در ام رسالت» بزنید، نسخهٔ اندروید یا iOS را نصب کنید و اطلاعات هویتی را وارد کنید. احراز هویت با یک ویدیوی کوتاه سلفی انجام میشود.
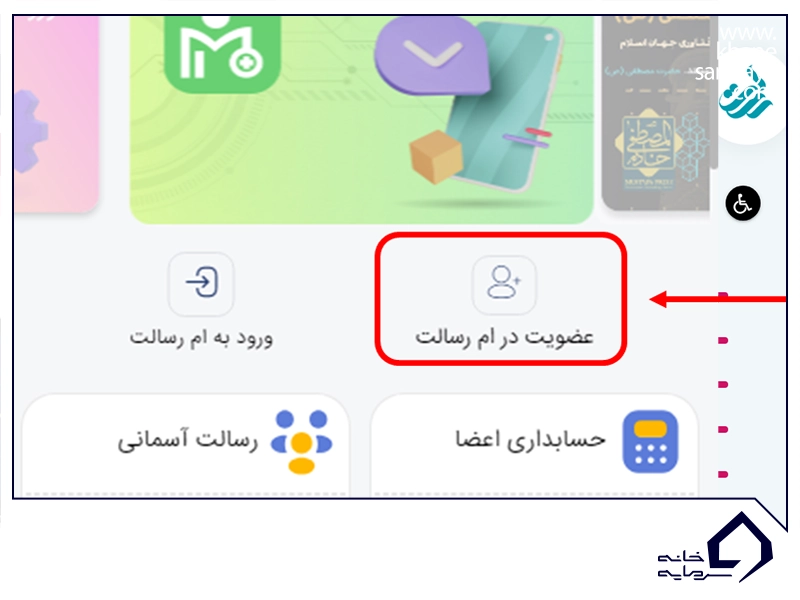
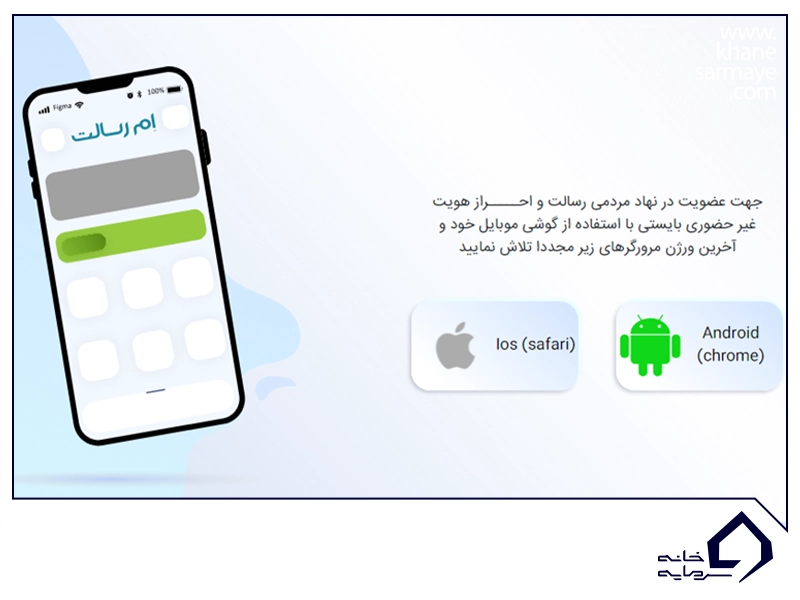
پیش از شروع اینها را آماده کنید.
- سیمکارتی که به نام خودتان باشد.
- عکس روی و پشت کارت ملی، یا رسید درخواست کارت ملی اگر هنوز کارتش را ندارید.
- یک کاغذ سفید بدون خط و خودکار آبی یا مشکی، که طبق نسخهٔ پیشین سامانه در ویدیو لازم میشد.
کارت رسالت هزینه دارد و برای ادامهٔ کار باید منتظر رسیدنش بمانید. مبلغ و زمان رسیدنش را در منابع پیدا نکردیم.
کانون همیاری اجتماعی و انجمن حامیان
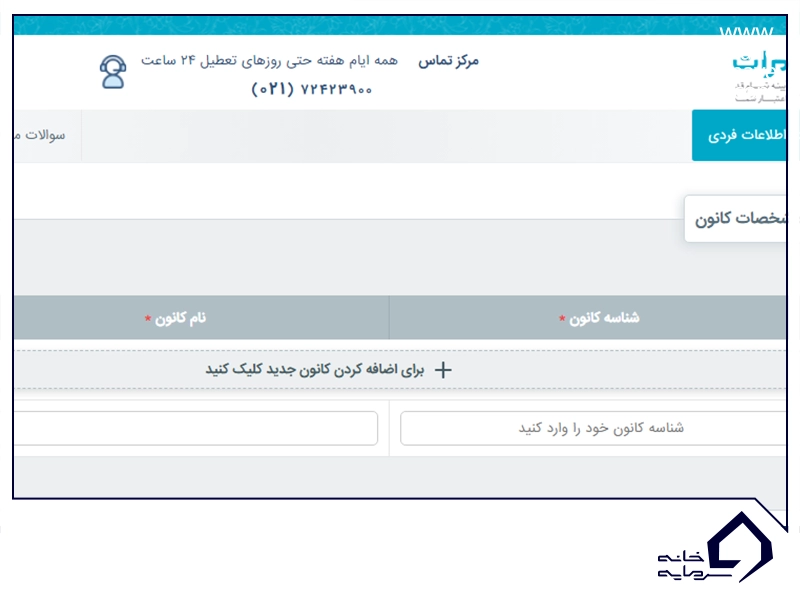
در نسخهای که تصویرش را میبینید، بانک از هر متقاضی میخواست پیش از افتتاح حساب عضو یکی از کانونهای همیاری اجتماعی شود. اینها تشکلهایی مردمیاند که یک راهبر و یک دستیار ادارهشان میکنند و هدفهایی مثل کارآفرینی یا کمک به محله دارند. شناسه و نام کانونتان را یادداشت کنید، چون در مرآت دوباره لازم میشود. در گزارشهای امسال بهجای کانون از «انجمن حامیان قرضالحسنه» نام میبرند و عضویت در آن را سالانه و پولی نوشتهاند؛ رابطهٔ دقیق این دو را در منابع پیدا نکردیم. اینکه امروز هم عضویت شرط افتتاح حساب است یا نه را باید هنگام ثبتنام در سامانه ببینید.
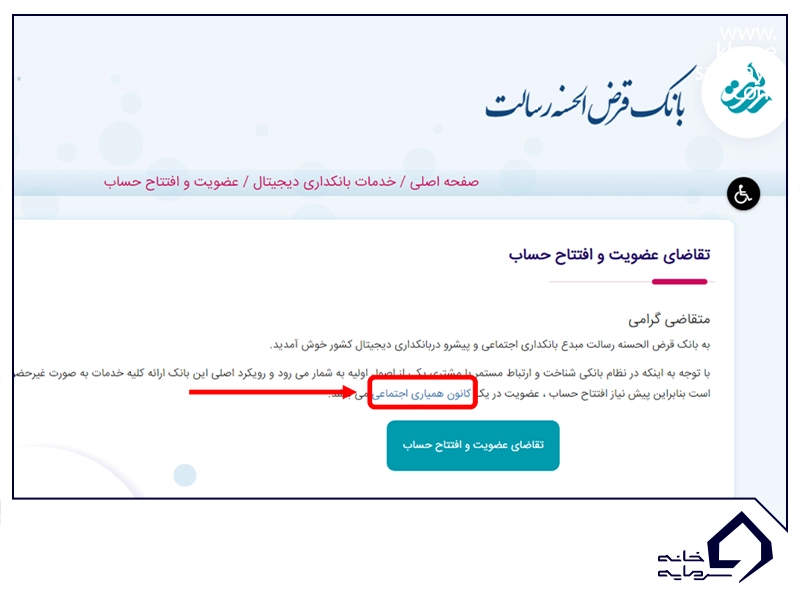
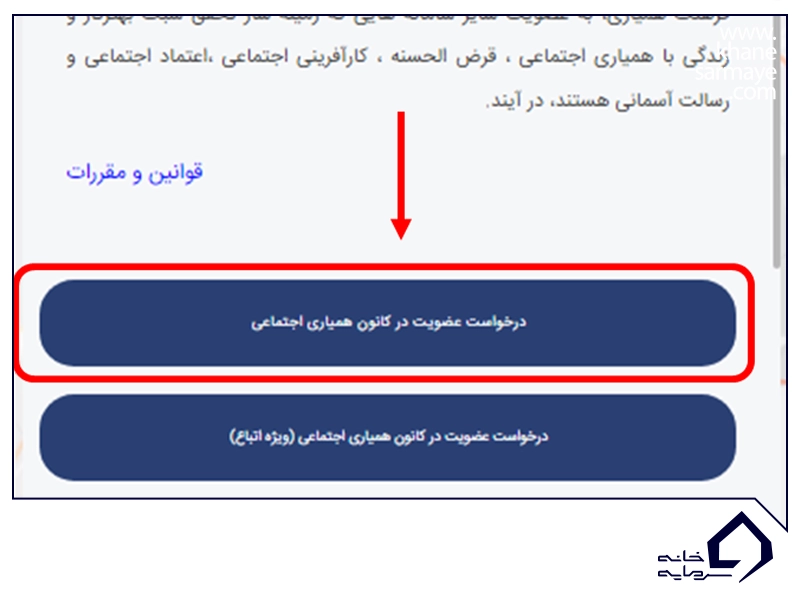
وقتی حساب و کارتتان را گرفتید، شمارهٔ شبای حساب را برای فرمها و پرداختهایی که با شبا انجام میشود لازم دارید. اگر فقط شمارهٔ کارت رسالت را دارید، با تبدیل شماره کارت رسالت به شبا و شماره حساب شبا و نام صاحب حساب را میبینید. اولین تبدیل رایگان است.
اعتبارسنجی در سامانه مرآت
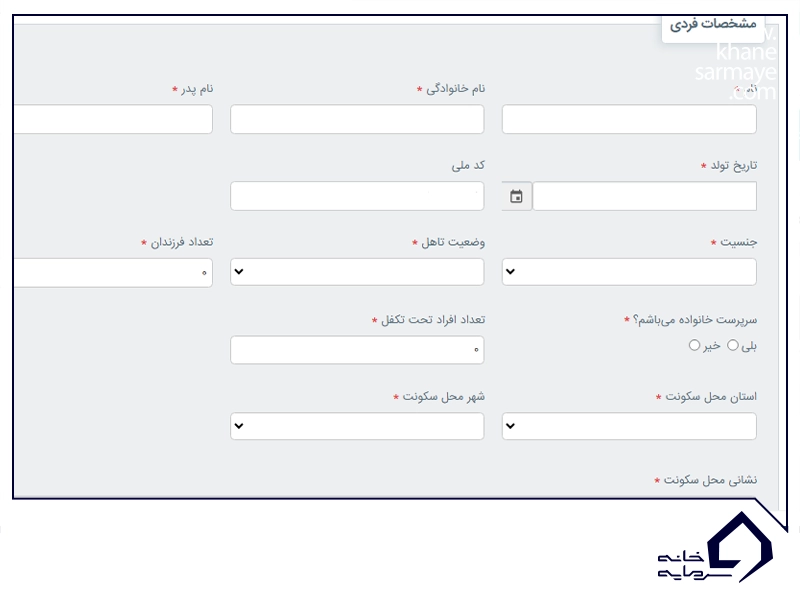
گام بعد اعتبارسنجی در مرآت است که نشانیاش imerat.ir است؛ آدرس را از خود اپ یا سایت بانک بگیرید تا به صفحهٔ جعلی نروید. با کد ملی و یک شمارهٔ موبایل به نام خودتان ثبتنام میکنید و سامانه رمز را پیامک میکند. بعد شناسه و نام کانون، مشخصات فردی، اطلاعات درآمدی و شغلی را مینویسید.
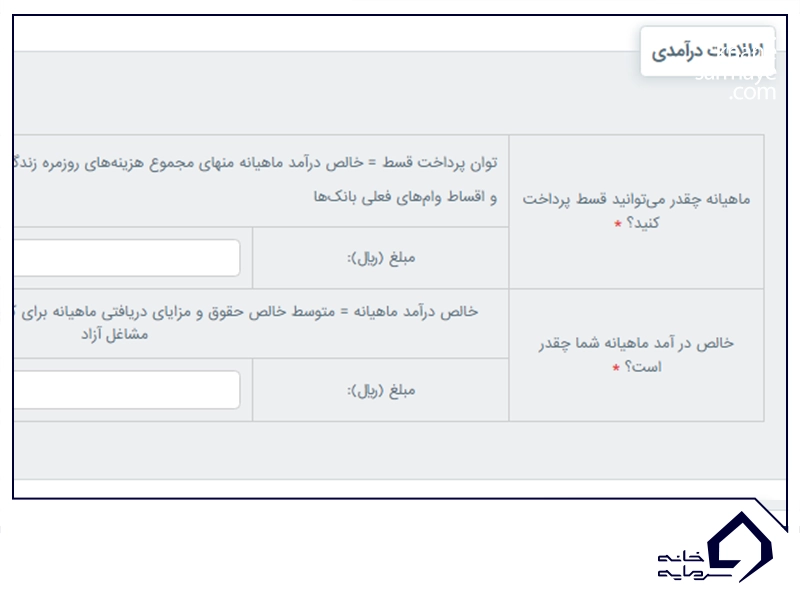
در بخش درآمد دو عدد میخواهند، خالص درآمد ماهانه و مبلغی که ماهی میتوانید قسط بدهید. هزینههای زندگی را یکییکی حساب کنید و قسط را بالاتر از توانتان ننویسید، چون ماهها باید بیتأخیر پرداختش کنید.
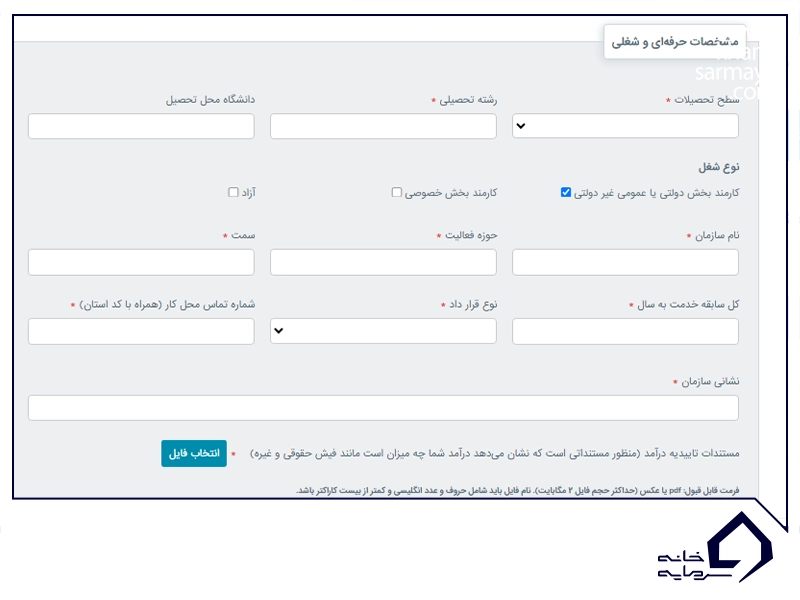
نتیجه معمولاً چند روز بعد به شکل یک نمره میآید. طبق شرح بانک در نسخهٔ پیشین، نمره در چهار دسته قرار میگیرد، ممتاز، کاملاً متناسب، متناسب و نامتناسب، و ضمانتی که لازم دارید به آن بستگی دارد. نتیجه مدتی معتبر است، که منابع از ۱۰ ماه تا یک سال نوشتهاند، و ضامن شما هم باید در مرآت اعتبارسنجی شود. برای آشنایی با رتبهٔ اعتباری و راههای بهتر شدنش رتبه اعتباری چیست را ببینید.
سپردهگذاری و برآورد تسهیلات
گام سوم نگه داشتن پول است. پولتان را در حساب قرضالحسنه میگذارید و ۳ تا ۶ ماه برنمیدارید. همان شرح میگوید ثبت درخواست یا گرفتن وام هم پول حسابتان را قفل نمیکند.
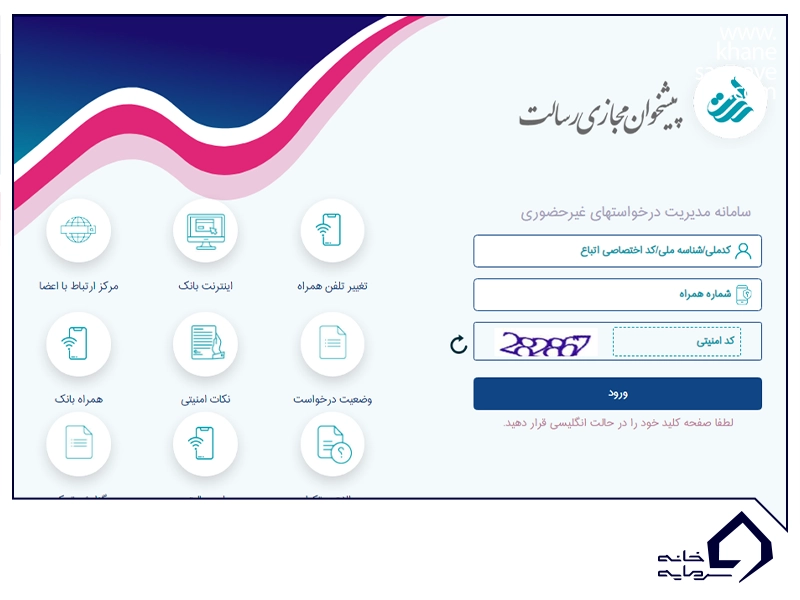
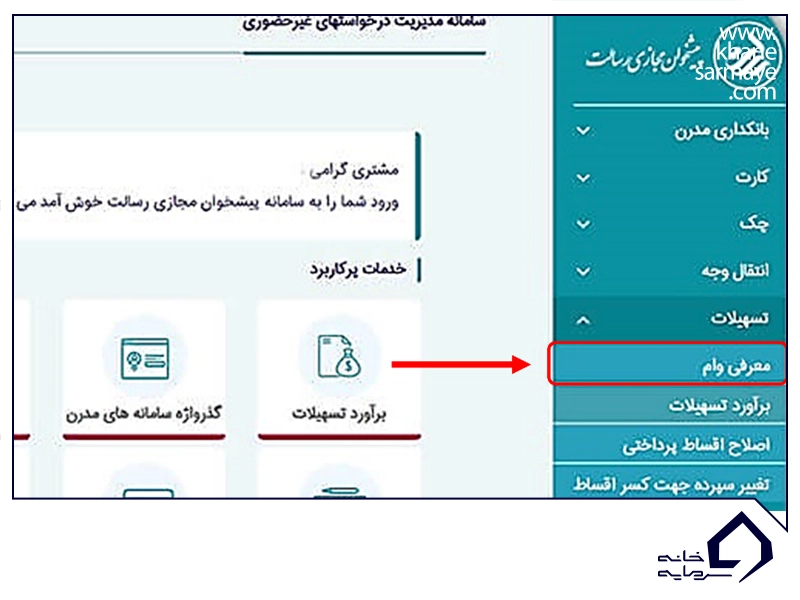
وقتی مدت لازم گذشت، پیشخوان مجازی رسالت (pishkhan.rqbank.ir) را باز کنید و به بخش تسهیلات بروید. گزینهٔ «برآورد تسهیلات» مبلغی را که میتوانید بگیرید و قسطهایش را نشان میدهد.
ثبت درخواست و امضای قرارداد
وقتی برآورد را پسندیدید، درخواست وام بانک رسالت را در ام رسالت ثبت کنید. اول شرایط اولیه را میپرسد، بعد حساب و نوع وام را انتخاب میکنید، مبلغ و مدت را از میان گزینههای سامانه برمیدارید و قرارداد را الکترونیکی امضا میکنید. سفتهٔ الکترونیکی را هم از اپلیکیشن یا سایت بانک تهیه میکنید. بانک مدارک را بررسی میکند و وام فقط بعد از تأیید نهایی به حساب مینشیند؛ بعضی گزارشها این را چند روز نوشتهاند.
خرید و انتقال امتیاز
اگر پول کافی برای خواباندن ندارید یا نمیخواهید ماهها صبر کنید، ممکن است پیشنهاد «خرید امتیاز» به دستتان برسد. در بازار غیررسمی دلالها و چند سایت به ازای هر میلیون تومان امتیاز مبلغی میگیرند، قیمتی که ثابت و رسمی نیست و رقمهای قدیمیاش دیگر قابل اتکا نیستند. بانک مرکزی خرید و فروش تسهیلات و تبلیغ آن را غیرقانونی میداند و در ۹ مهر ۱۴۰۵ هم دربارهٔ کلاهبرداری با پوشش «خرید و فروش وام» هشدار داده است.
راه قانونی این است که خود بانک امتیاز را منتقل کند. طبق بخشنامهٔ سال ۱۴۰۳ بانک مرکزی (شمارهٔ ۰۳/۲۶۳۷۴۷)، انتقال امتیاز وام قرضالحسنه فقط در چند حالت مجاز است. برای اشخاص حقیقی، انتقال به همسر و بستگان نزدیک مثل پدر، مادر و فرزند محدودیتی ندارد، انتقال به دیگران سقف سالانه دارد، و کسی که امتیاز را میگیرد نمیتواند آن را به نفر بعدی بدهد. گزارشهای امسال رسالت هم نوشتهاند کسی که پس از دورهٔ خواب سپرده شرایط را ندارد، میتواند امتیاز را در همان شعبه به بستگان درجه یک خود منتقل کند. اگر امتیازی را از غریبه بخرید، هیچکدام از اینها پشتش نیست.
وام مسکن، ازدواج و خودرو
در منابعی که دیدیم، رسالت برای مسکن، خرید خودرو یا تحصیل وام جداگانهای ندارد. وامی که با اسم وام مسکن یا وام خودرو بانک رسالت دنبالش میگردید همان وام قرضالحسنهٔ بالاست که برای هر مصرف قانونی خرج میشود. اگر مستاجرید، وام ودیعهٔ مسکن مسیر دیگری دارد و بانک را در سامانهٔ وزارت راه انتخاب میکنید. شرایطش را در وام ودیعه مسکن بخوانید.
وام ازدواج هم از سامانهٔ بانک مرکزی ثبتنام میشود و بانک عامل را همانجا برمیگزینید. مبلغ و مراحلش را در وام ازدواج میخوانید.
قدم بعدی برای گرفتن وام بانک رسالت ساده است. عضو ام رسالت شوید و حساب را باز کنید، و پیش از خواباندن پول کارمزد و سقف امروز را از همان سامانه بپرسید تا با عدد درست تصمیم بگیرید.

Add your first comment to this post