ریسک اعتباری یعنی احتمال اینکه وامگیرنده اصل و سود وام را سر موعد پرداخت نکند، و اگر وام میگیرید یا قرار است ضامن کسی شوید، همین احتمال تعیین میکند بانک چه مدارکی از شما بخواهد و دیرکرد برایتان چه هزینهای دارد. بانک پیش از وام درآمد و سابقهٔ پرداخت شما را میسنجد و بعد از وام تأخیر قسطها را ماهبهماه میشمارد. اگر اصطلاح نکول را در خبر یا قرارداد دیدهاید، آن هم همینجا معنا میشود. پایینتر میبینید بانک پیش از وام چه چیزهایی را میسنجد، تأخیر را در طبقههای بانک مرکزی چطور میشمارد و اگر قسطی عقب بیفتد چه اتفاقی میافتد.
رتبهٔ اعتباری شخصی خودتان و راه گرفتن گزارش آن را در راهنمای رتبه اعتباری توضیح دادهایم، همانجا که میبینید شرکت اعتبارسنجی ایران چه نمرهای برای شما میسازد. این صفحه نشان میدهد بانک با آن نمره، با وثیقه و با تقویم تأخیر چه میکند.
ریسک اعتباری چیست و فرقش با ریسک نکول
ریسک نکول بخشی از ریسک اعتباری است، نه همهٔ آن. نکول وقتی است که بدهکار پولی را که باید میداد نمیدهد. ریسک اعتباری از نکول بزرگتر است. هر اتفاقی که پول طلبکار را در خطر بیندازد، حتی پیش از اولین قسط عقبافتاده، جزو آن است.
| نوع ریسک | چه اتفاقی میافتد | نمونه |
|---|---|---|
| ریسک نکول | بدهکار اصل یا سود را نمیپردازد | اقساط یک وام بانکی عقب میافتد |
| ریسک کاهش رتبه | وضع بدهکار بدتر میشود و طلب دیگر به قیمت قبل فروش نمیرود | شرکتی که اوراق بدهی منتشر کرده و رتبهاش پایین آمده |
| ریسک طرف مقابل | طرف قرارداد به تعهدش عمل نمیکند، حتی وقتی وامی در کار نیست | فروشندهای که پول را گرفته و کالا را در سررسید تحویل نمیدهد |
نکول یعنی چه و نرخ نکول در ریسک اعتباری چطور حساب میشود
در زبان بانک، نکول یعنی تأخیر آنقدر طولانی شود که طلب دیگر عادی حساب نشود. اینکه این تأخیر چند روز باشد را هر نظام بانکی جدا تعیین میکند. در استانداردهای بینالمللی بانکی، که به آنها مقررات بازل میگویند، بدهکار معمولاً وقتی نکولکرده حساب میشود که بیش از ۹۰ روز در پرداخت بدهی عمدهاش تأخیر داشته باشد یا بانک مطمئن شود دیگر توان پرداخت ندارد. بانک مرکزی ایران مرز ۹۰ روز را به همین شکل نمیگیرد و طبقهبندی خودش را دارد، با مرزهای دو ماه، شش ماه و هجده ماه که در بخش طبقهبندی میبینید.
نرخ نکول نسبت وامهایی است که نکول کردهاند به کل وامها. اگر از ۴۰۰ وام کوچک یک بانک ۱۲ وام نکول کند، نرخ نکولش ۳ درصد است. بانکها همین حساب را روی مبلغ هم میکنند و باقیماندهٔ وامهای نکولشده را بر کل وامهایی که دادهاند تقسیم میکنند. چیزی شبیه این در گزارشهای بانکی نسبت مطالبات غیرجاری نام دارد؛ تعریف دقیقش را در بخش طبقهبندی میبینید.
بانکهای ایران پیش از وام ریسک اعتباری را چطور میسنجند
بانکها ریسک اعتباری هر متقاضی را معمولاً با پنج چیز میسنجند، سابقهٔ پرداخت شما، توان پرداخت، سهم خودتان از طرح، وثیقه و وضع اقتصاد. در دنیا به این پنج معیار ۵C میگویند، چون نام انگلیسی همهشان با حرف C شروع میشود. جدول زیر هر کدام را با مدارک آشنایش در ایران نشان میدهد.
| معیار | بانک دنبال چه میگردد | در ایران چه مدرکی دارد |
|---|---|---|
| سابقهٔ پرداخت (شخصیت) | آیا قبلاً بهموقع پرداختهاید | گزارش و رتبهٔ اعتباری، چک برگشتیای که هنوز تسویه نشده |
| توان پرداخت (ظرفیت) | درآمد در برابر اقساط | فیش حقوقی، گردش حساب، صورتهای مالی شرکت |
| سهم متقاضی (سرمایه) | چقدر از پول طرح را خود متقاضی گذاشته | پول نقد یا دارایی خود صاحب کسبوکار |
| وثیقه | چیزی که در صورت نکول میشود فروخت | سند ملک، سفته، ضامن کارمند با فیش حقوقی |
| شرایط بازار | وضع اقتصاد و صنعت متقاضی | تورم، نوسان ارز، رکود یک صنعت |
توان پرداخت را بانک معمولاً با نسبت اقساط به درآمد میسنجد. اگر درآمد ماهانهٔ کسی ۲۰ میلیون تومان باشد و اقساطش ۱۵ میلیون، این نسبت ۷۵ درصد است و بانک آن را ریسک بالا میبیند. هر بانک سقف خودش را دارد، پس پیش از درخواست بپرسید چند درصد از درآمدتان را برای اقساط میپذیرد. وثیقه هم برای هر وام فرق دارد. وام ازدواج را با ضامن و سفته میدهند و وام مسکن را با سند ملک؛ فهرست وامها و ضمانت هر کدام را در راهنمای انواع وام بانکی میبینید.
اعتبارسنجی در وامهای خرد
در وامهای ازدواج و فرزندآوری، طبق گزارشها، بانک مرکزی از بانکها خواسته تسهیلات را پس از اعتبارسنجی متقاضی بدهند و حداکثر یک ضامن بگیرند. در وامهای دیگر سختگیری هر بانک فرق دارد، برای همین پیش از درخواست از خود بانک بپرسید اعتبارسنجی را چطور انجام میدهد.
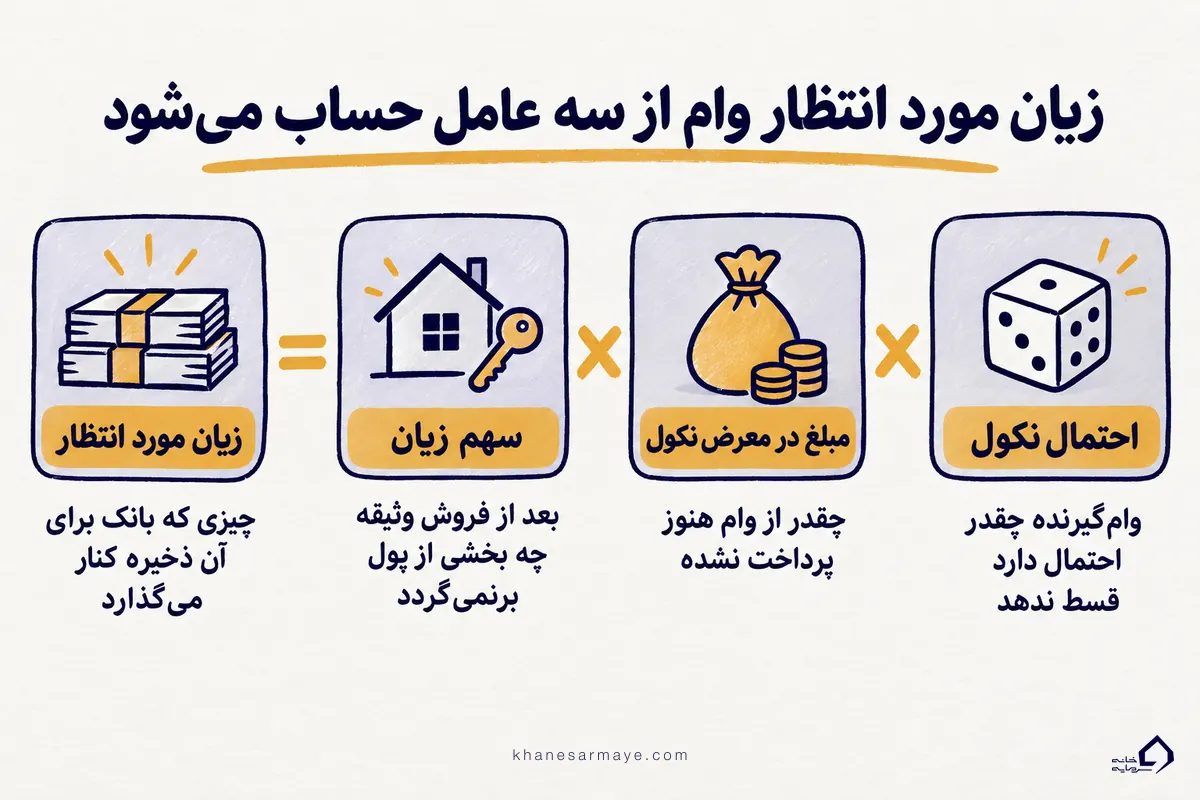
زیان مورد انتظار ریسک اعتباری از سه عدد به دست میآید
بانک برای حساب کردن زیان احتمالی سه چیز را میپرسد. چقدر احتمال دارد وامگیرنده عقب بیفتد؟ این احتمال نکول (PD) است. در آن لحظه چقدر از وام هنوز مانده؟ این مبلغ در معرض نکول (EAD) است. و از آن مبلغ، بعد از فروش وثیقه چه بخشی برنمیگردد؟ این سهم زیان (LGD) است. بانک این سه را در هم ضرب میکند.
| عدد | مثال برای یک وام ۵۰۰ میلیون تومانی که ۱۰۰ میلیونش پرداخت شده |
|---|---|
| احتمال نکول | ۴ درصد در یک سال |
| مبلغ در معرض نکول | ۴۰۰ میلیون تومان که هنوز مانده |
| سهم زیان | ۴۰ درصد، چون بانک انتظار دارد با فروش وثیقه ۶۰ درصد پولش برگردد |
| زیان مورد انتظار | ۴ درصد × ۴۰۰ میلیون × ۴۰ درصد، یعنی ۶ میلیون و ۴۰۰ هزار تومان |
اگر این وام واقعاً نکول شود، زیان بانک حدود ۱۶۰ میلیون تومان است. عدد ۶ میلیون و ۴۰۰ هزار تومان میانگین است، یعنی احتمال ۴ درصد ضربدر همین زیان. بانکها از این میانگین برای تصمیم دادن یا ندادن وام و برآورد ذخیره استفاده میکنند.
احتمال نکول را با روشهای آماری و از روی وامهای گذشته برآورد میکنند، یعنی میسنجند افرادی با درآمد، شغل و وثیقهٔ مشابه تا حالا چقدر عقب افتادهاند. اینکه هر بانک ایرانی دقیقاً کدام روش را اجرا میکند را در گزارشها پیدا نکردیم.
طبقهبندی وامها بر پایهٔ دستور بانک مرکزی و معنای مطالبات غیرجاری
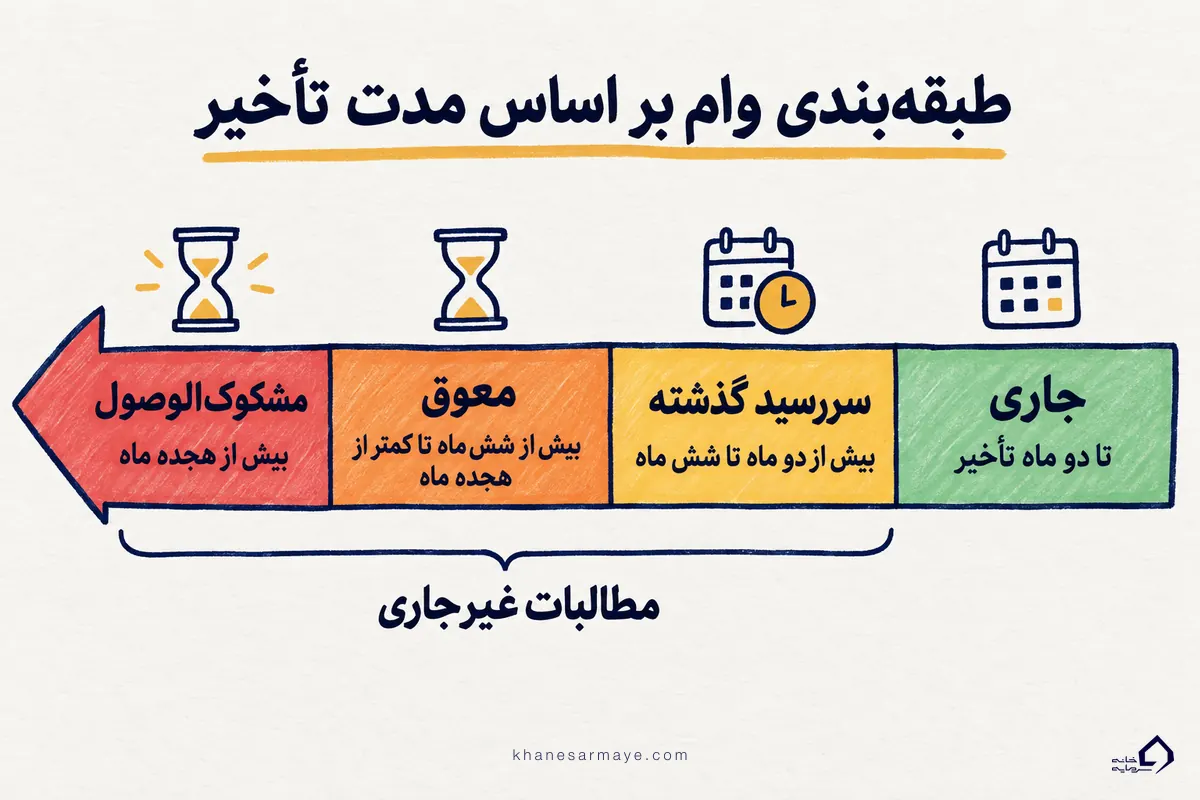
بعد از وام، بانک هر ماه میشمارد چند قسط عقب افتاده است. بر پایهٔ ضوابط بانک مرکزی، بانکها تسهیلات را به چهار طبقه تقسیم میکنند و ملاک مدت گذشته از سررسید است.
| طبقه | تأخیر از سررسید | کدام بخش وام در این طبقه حساب میشود |
|---|---|---|
| جاری | پرداخت در سررسید یا حداکثر دو ماه تأخیر | کل وام، سالم |
| سررسید گذشته | بیش از دو ماه تا شش ماه | فقط قسطهای عقبافتاده |
| معوق | بیش از شش ماه تا کمتر از هجده ماه | فقط قسطهای عقبافتاده |
| مشکوکالوصول | بیش از هجده ماه | کل اصل و سود وام |
برای نمونه، اگر یک قسط ۱۰ میلیونی سه ماه عقب بماند، همان ۱۰ میلیون در طبقهٔ سررسید گذشته حساب میشود و باقی وام هنوز جاری است. اگر تأخیر از هجده ماه بگذرد، کل اصل و سود در طبقهٔ مشکوکالوصول میرود.
سه طبقهٔ آخر روی هم مطالبات غیرجاری حساب میشوند. وقتی در خبرها میخوانید فلان بانک چند همت، یعنی چند هزار میلیارد تومان، مطالبات غیرجاری دارد، منظور مجموع مبلغهایی است که بیش از دو ماه از سررسیدشان گذشته است. بانک برای این مبلغها پولی کنار میگذارد تا اگر برنگشت زیانش را جبران کند؛ به این پول کنارگذاشته ذخیره میگویند. نرخ ذخیره را دستورالعملهای بانک مرکزی تعیین میکنند و این صفحه برایش عددی نمیدهد.
گاهی بانک به وامگیرنده فرصت بیشتری برای پرداخت میدهد و به این کار امهال میگویند. طبق گزارشهای رسانهای، وام امهالشده فوراً سالم حساب نمیشود و در طبقهٔ سررسید گذشته یا معوق میماند.
آمار رسمی مطالبات غیرجاری را بانک مرکزی در گزارش پولی و بانکی میآورد و هر بانک نسبت خودش را در صورتهای مالی فصلی منتشر میکند. عددهای هر دوره را از سایت بانک مرکزی یا همان صورتهای مالی بخوانید، چون رسانهها گاهی با تعریفهای متفاوت نقلشان میکنند. راهنمای وظایف بانک مرکزی نقش نظارتی آن را توضیح میدهد.
اگر وامگیرنده قسط ندهد
ریسک اعتباری از دید وامگیرنده سادهتر است. اگر قسطی عقب بیفتد، اول باید جریمهٔ تأخیر بدهید که در قرارداد نوشته شده است. اگر عقبافتادگی از دو ماه بگذرد، بانک قسطهای عقبافتاده را غیرجاری حساب میکند و سابقهٔ منفی در گزارش اعتباری شما میماند؛ اینکه این سابقه تا کی میماند را راهنمای رتبه اعتباری توضیح داده است. وثیقه و ضامن برای همین موقعاند. اگر وام را با سند ملک گرفته باشید و پرداخت نکنید، بانک از راه قانونی میتواند ملک را برای وصول طلبش بفروشد؛ این کار مرحلهها و زمانبندی خودش را دارد. بهتر است همان ماه اول عقبافتادگی به بانک بگویید و ببینید چه راهی، مثلاً تقسیط یا امهال، پیشنهاد میکند. بهتر از همه این است که پیش از درخواست وام گزارش اعتباری خودتان را بگیرید و اگر چک برگشتی یا قسط عقبافتاده دارید، اول همان را حل کنید.
رتبهبندی ریسک اعتباری شرکتها و اوراق بدهی
شرکتها و اوراق قرضهای که منتشر میکنند هم نمره میگیرند تا خریدار بدون خواندن صورت مالی ببیند خطرشان چقدر است. سه مؤسسهٔ بزرگ جهانی، استاندارد اند پورز، مودیز و فیچ، این کار را میکنند. در ایران هم مؤسسههای رتبهبندی اعتباری با مجوز سازمان بورس کار میکنند. فهرست بهروز مؤسسههای مجاز را از سایت سازمان بورس بگیرید و بدانید هر مؤسسه ممکن است مقیاس خودش را داشته باشد. جدول زیر مقیاس رایج جهانی را نشان میدهد.
| رتبه | معنا |
|---|---|
| AAA تا A | ریسک نکول بسیار پایین تا پایین |
| BBB | آخرین پلهای که هنوز نسبتاً امن برای سرمایهگذاری حساب میشود |
| BB تا B | پرخطر و حساس به شرایط اقتصادی |
| CCC تا C | ریسک نکول جدی |
| D | نکول رخ داده است |
اگر پولتان را در اوراق قرضه یا صندوقهایی میگذارید که پول شما را به شرکتها قرض میدهند و آن شرکت (ناشر) نتواند بپردازد، زیانش به شما هم میرسد. پیش از خرید رتبهٔ ناشر را ببینید.
اگر قصد وام دارید، قدم اول کم کردن ریسک اعتباری خودتان است، یعنی گرفتن گزارش اعتباری و بعد نوشتن فهرست وثیقههایی که میتوانید بگذارید. بقیهٔ مسیر، از مدارک تا اقساط، را راهنمای وام بانکی چیست توضیح میدهد.

Add your first comment to this post