سامانه پل، پایا و ساتنا را در اپ بانک کنار هم میبینید و شبای مقصد هم دستتان است، ولی معلوم نیست کدام را بزنید. جواب کوتاه این است. شب، جمعه یا تعطیلی فقط پل جواب میدهد، آن هم آنی و تا ۱۰۰ میلیون تومان. در روز کاری و بدون عجله، پایا تا ۲۰۰ میلیون تومان را در یکی از چهار نوبت روز میبرد و ارزانتر هم هست. اگر مبلغ بالای ۱۰۰ میلیون است و باید ظرف حدود نیم ساعت برسد، ساتنا را در ساعت اداری بزنید. سقف اپ بعضی بانکها هنوز کمتر است، پس عدد خودتان را همانجا ببینید. ساعتها، سقفها و مراحل کار را در ادامه میخوانید.
هر سه به جای شماره کارت، شبای حساب مقصد را میخواهند. اگر فقط شماره کارت گیرنده را دارید، راه گرفتن شبا را پایینتر گفتهایم. اگر شبا برایتان تازه است، شماره شبا چیست ساختار و کاربردش را توضیح میدهد. مبلغ زیر ۱۵ میلیون تومان را هم معمولاً لازم نیست با این سه بفرستید، چون سقف کارت به کارت در ۱۴۰۵ راه سادهتری نشان میدهد.
سامانه پل، پایا و ساتنا هر کدام چه کاری میکنند
بانک مرکزی سامانه پل، پایا و ساتنا را اداره میکند و هر سه پول را از شبای یک حساب به شبای حساب دیگر میبرند. فرقشان در این است که پول کی میرسد و در چه ساعتی میشود دستور داد. پایا مثل خط اتوبوسی با ساعت ثابت است که دستورها را جمع میکند و چهار نوبت در روز به مقصد میرساند. ساتنا تاکسی دربستی است که هر دستور را جدا میبرد، ظرف حدود نیم ساعت و فقط در ساعت اداری. پل به کارت به کارت میماند، آنی و شبانهروزی، با این فرق که شبا میخواهد و سقفش بالاتر است. اگر نامها را نمیشناسید، پل مخفف پرداخت لحظهای است، پایا مخفف پایاپای الکترونیک و ساتنا مخفف سامانه تسویه ناخالص آنی. معرفی رسمی پایا و ساتنا را در صفحه سامانههای تسویه و پرداخت بانک مرکزی میبینید.
| پل | پایا | ساتنا | |
|---|---|---|---|
| رسیدن پول | چند ثانیه | کمی بعد از بسته شدن چرخه | حدود نیم ساعت |
| زمان ثبت | شبانهروز، حتی تعطیلات | چهار چرخه در روز کاری | ساعت اداری روز کاری |
| سقف در اپ، ۱۴۰۵ | تا ۱۰۰ میلیون تومان | تا ۲۰۰ میلیون تومان | از ۱۰۰ تا حدود ۲۰۰ میلیون تومان |
| کارمزد تقریبی | ۰٫۰۲ درصد مبلغ | ۰٫۰۱ درصد مبلغ | ۰٫۰۲ درصد مبلغ، با سقف |
ارقام جدول تقریبیاند و دلیل هر کدام در بخشهای بعد آمده است. جدول کاملتری که کارت به کارت را هم دارد، در اصطلاحات بانکی و روشهای پرداخت هست.
انتخاب بین سامانه پل، پایا و ساتنا بر اساس مبلغ و ساعت
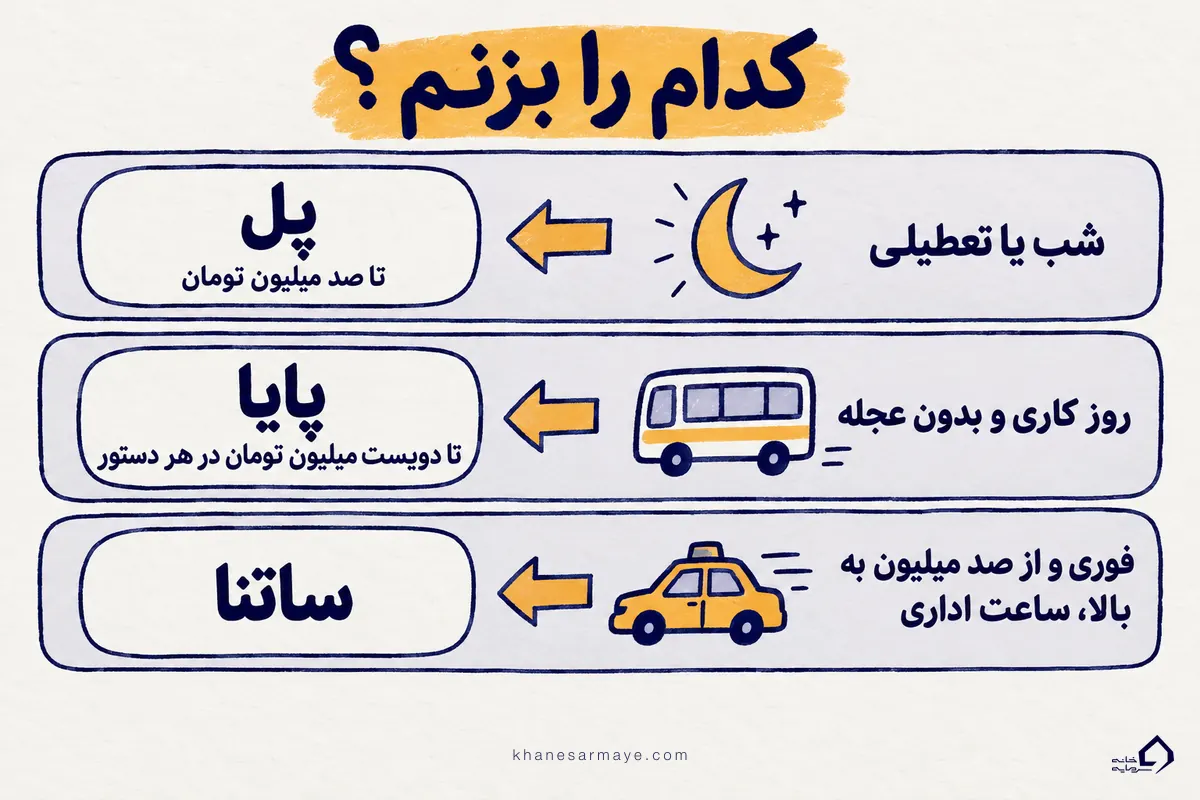
سه چیز انتخاب را تعیین میکند، یعنی مبلغ، ساعت و اینکه پول تا کی باید برسد. بیشتر موقعیتها یکی از اینهاست.
- تا ۱۵ میلیون تومان کارت به کارت سادهتر است و شبا نمیخواهد.
- برای مبلغ تا ۱۰۰ میلیون تومان در شب، جمعه یا تعطیلی فقط پل را دارید.
- اگر روز کاری است و عجله ندارید، تا ۱۰۰ میلیون تومان هم پایا ارزانتر درمیآید و با چرخه بعدی میرسد.
- بین ۱۰۰ تا ۲۰۰ میلیون تومان و فوری، ساتنا را در یک روز کاری و پیش از ظهر بزنید. طبق بخشنامه، زیر ۱۰۰ میلیون تومان ساتنا دستور نمیپذیرد و باید پایا یا پل را انتخاب کنید.
- در تعطیلی و برای مبلغ بالای ۱۰۰ میلیون تومان، همان لحظه تا سقف پل بفرستید و بقیه را در اولین روز کاری با ساتنا یا پایا. اگر باقیمانده کمتر از ۱۰۰ میلیون شد، پایا گزینه شماست.
- بالای ۲۰۰ میلیون تومان اپ معمولاً جواب نمیدهد. به شعبه بروید، چون طبق گزارشها ساتنا در شعبه سقف مشخصی ندارد، هرچند بانک مدرک و علت انتقال میخواهد.
ساعت کار سامانه پل، پایا و ساتنا
سقف را در اپ میشود دید، ولی ساعت را کمتر کسی پیش از زدن دکمه نگاه میکند. دستوری که چند دقیقه دیر ثبت شود، به چرخه بعدی یا حتی به روز بعد میرود.
چرخههای پایا در روز کاری
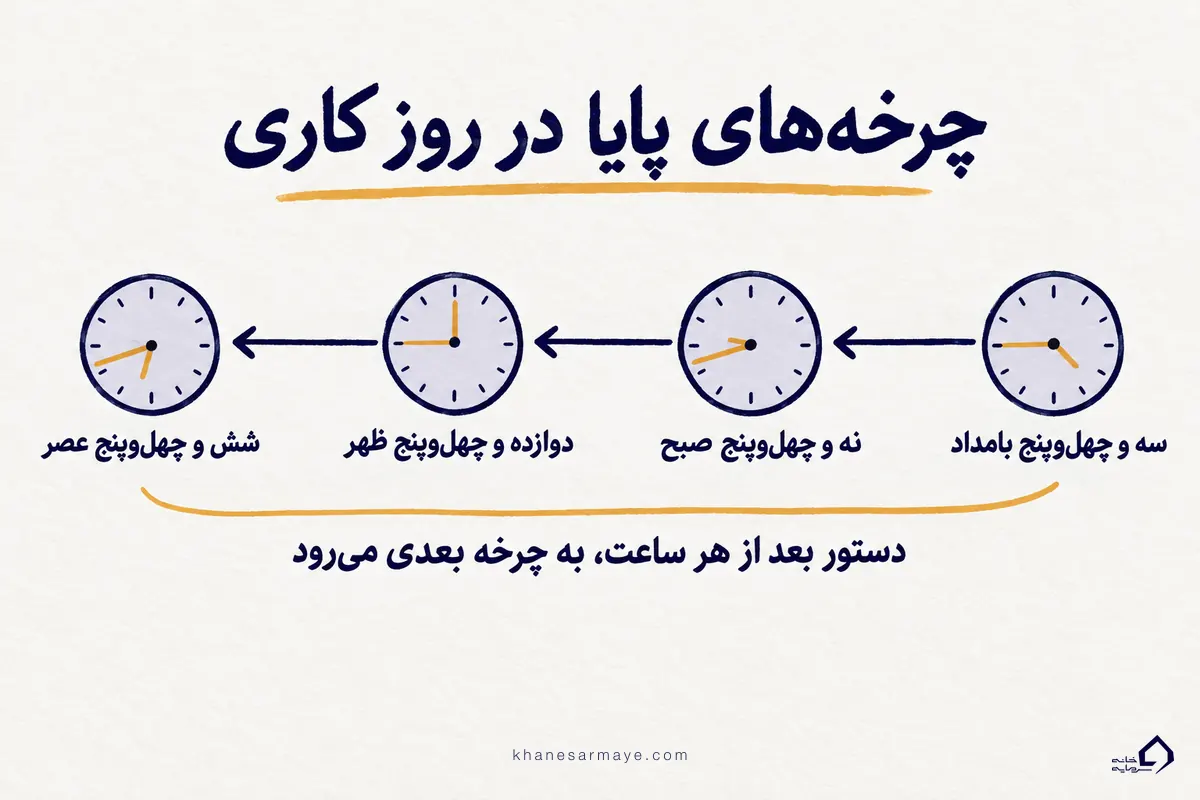
پایا دستورها را در چهار چرخه تسویه میکند. دستوری که تا ساعت بسته شدن یک چرخه ثبت شود، در همان چرخه میرود و دستور دیرتر باید منتظر چرخه بعد بماند. بانک مرکزی از ۱۹ تیر ۱۴۰۴ ساعت چرخهها را اینطور اعلام کرد.
| چرخه | آخرین ساعت ثبت |
|---|---|
| اول | ۳:۴۵ بامداد |
| دوم | ۹:۴۵ صبح |
| سوم | ۱۲:۴۵ ظهر |
| چهارم | ۱۸:۴۵ عصر |
پول معمولاً کمی بعد از بسته شدن چرخه به حساب مقصد مینشیند و بعضی منابع آن را حدود نیم تا یک ساعت نوشتهاند. در منابع ۱۴۰۵ هنوز دو نسخه از ساعتها هست. بعضی همین جدول را آوردهاند و بعضی ساعتهای قدیمیتر را، یعنی ۱۰:۴۵ و ۱۳:۴۵ به جای ۹:۴۵ و ۱۲:۴۵. بانک مرکزی تغییر را به مدیریت مصرف انرژی و کوتاهتر شدن ساعت کار بانکها نسبت داده بود و برگشت به ساعت قدیم را در منبع رسمی ندیدیم. جدول بالا را مبنا بگیرید و دستور مهم را دستکم یک ساعت زودتر از آخرین ساعت ثبت بزنید.
پایا در پنجشنبه و جمعه
در جمعه و تعطیلات رسمی پایا فقط یک چرخه دارد، ولی منبعها ساعتش را یکسان نمینویسند. بعضی ۳:۴۵ بامداد گفتهاند و بعضی ۱۲:۴۵ ظهر، و چند منبع هم میگویند پول تا اولین روز کاری به حساب نمینشیند. برای پولی که باید در ساعت مشخصی از یک روز تعطیل برسد، به پایا تکیه نکنید. پنجشنبه هم بسیاری از بانکها زودتر کار را تمام میکنند، پس دستور را صبح بدهید.
پایان ثبت دستور در ساتنا
ساتنا در روز کاری کار میکند. جمعه و تعطیلات رسمی دستور تازه نمیگیرد و دستوری که آن روزها بزنید به اولین روز کاری میرود. بانک مرکزی از ۲ دی ۱۴۰۴ پایان پذیرش دستور مشتری به مشتری را ساعت ۱۳:۳۰ اعلام کرد و گزارشهای ۱۴۰۵ هم همین حدود را نوشتهاند. بعضی منابع ۱۴:۳۰ آوردهاند، بعضی هم برای پنجشنبه ساعتی زودتر، و هر بانک ممکن است زودتر از اینها ببندد. ساعت ۱۳ را آخرین فرصت حساب کنید و پنجشنبهها تا ظهر ثبت کنید. بعد از ثبت، پول معمولاً ظرف حدود نیم ساعت میرسد.
پل در شب و تعطیلات
پل به روز کاری و ساعت اداری بستگی ندارد و شبانهروز، از جمله جمعه و تعطیلات، کار میکند. پول معمولاً در چند ثانیه میرسد، هرچند گاهی چند دقیقه طول میکشد.
سقف انتقال سامانه پل، پایا و ساتنا در ۱۴۰۵
سقفها را بانک مرکزی با بخشنامه تعیین میکند و گاهی در طول سال عوض میشود. هر بانک هم اجرای آن را جدا تنظیم میکند، پس ممکن است در بانک شما فرق کند. عددهای ۱۴۰۵ طبق اعلام بانک مرکزی و گزارشهای رسانهها اینهاست.
- پل: تا ۱۰۰ میلیون تومان. سقف پل در ۱۰ اسفند ۱۴۰۴ از ۵۰ به ۱۰۰ میلیون تومان رسید و گزارشهای خرداد ۱۴۰۵ هم همین عدد را نوشتهاند. منبعها نمیگویند این ۱۰۰ میلیون برای هر انتقال است یا برای کل روز.
- پایا: تا ۲۰۰ میلیون تومان. بخشنامه ۱۴۰۴ این سقف را برای هر دستور نوشته و بعضی گزارشهای ۱۴۰۵ آن را روزانه آوردهاند.
- ساتنا: حداقل ۱۰۰ میلیون تومان برای هر دستور. در اپ و اینترنتبانک گزارشها حدود ۲۰۰ میلیون تومان در روز را نوشتهاند و در شعبه سقف مشخصی نیست.
اگر در مقالهای قدیمیتر برای پل ۵۰ میلیون دیدید، آن سقف اپ پیش از اسفند ۱۴۰۴ است. بخشنامه ۱۴ اردیبهشت ۱۴۰۴ به شماره ۰۴/۳۵۵۰۴ را رسانهها نقل کردهاند. طبق آن، بانکها از اول خرداد همان سال پل را برای انتقال با اپ و اینترنتبانک تا ۵۰ میلیون و در شعبه تا ۱۰۰ میلیون تومان در روز گذاشتند. همان بخشنامه سقف هر دستور پایا را ۲۰۰ میلیون و حداقل ساتنا را ۱۰۰ میلیون تومان کرد. عدد دقیق حساب خودتان را فقط اپ بانک نشان میدهد و از هر جدولی، از جمله این مقاله، معتبرتر است.
از همان بخشنامه یک قاعده کوچک هم مانده است. طبق گزارشها هر گیرنده در روز حداکثر پنج دستور پل میپذیرد، پس تکهتکه کردن یک مبلغ درشت به بیش از پنج پل برای یک نفر شدنی نیست.
کارمزد پل، پایا و ساتنا
هر سه کارمزد دارند و کارمزدشان درصدی از مبلغ است. گزارشهای ۱۴۰۵ نرخ پایا را حدود ۰٫۰۱ درصد و نرخ پل و ساتنا را حدود ۰٫۰۲ درصد نوشتهاند. کف و سقف ریالی را منابع یکسان نیاوردهاند. مثلاً سقف کارمزد ساتنا در بعضی گزارشها ۲۵ هزار و در بعضی ۵۰ هزار تومان است، پس رقم قطعی نمینویسیم. با همین نرخها، یک پل ۱۰۰ میلیون تومانی حدود ۲۰ هزار تومان کارمزد دارد و یک پایای همان مبلغ حدود نصف آن. اپ بانک پیش از تأیید نهایی کارمزد را نشان میدهد و همان عدد معتبر است.
شبای مقصد را برای سامانه پل، پایا و ساتنا از کجا بگیریم
گیرنده معمولاً شماره کارتش را میدهد، نه شبا. اگر فقط شماره کارت دارید، با تبدیل شماره کارت به شبا شبای حساب را میگیرید. نتیجه علاوه بر شبا، نام بانک، نام صاحب حساب و وضعیت حساب را هم نشان میدهد. اولین تبدیل رایگان است. شبا را از خود گیرنده هم میتوانید بخواهید، چون اغلب در اپ بانکش پیدا میشود.
یک نکته را باید درست بدانید. از روی شبا نمیشود شماره کارت درآورد، چون شبا به حساب اشاره میکند و یک حساب ممکن است چند کارت داشته باشد. فقط از کارت میشود به شبا رسید، نه برعکس. دلیلش در تبدیل شبا به شماره کارت آمده است.
نام صاحب شبا را پیش از تأیید بخوانید
پل، پایا و ساتنا فقط شبا را میخوانند. اگر شبا را غلط تایپ کرده باشید، دو رقم کنترلی آن معمولاً غلط را میگیرد و اپ شبا را نمیپذیرد. ولی شبای درستِ آدم دیگری از این امتحان رد میشود و پول به حساب همان آدم میرود. فقط نام صاحب حساب نشان میدهد که پول دارد پیش چه کسی میرود. نتیجه را چطور بخوانید در استعلام صاحب کارت و شبا آمده است، و اگر اپ شبا را نپذیرفت، علتهایش را در شماره شبا نامعتبر ببینید.
مراحل انتقال با پل، پایا یا ساتنا در اپلیکیشن بانک
اپها کمی فرق میکنند، ولی ترتیب کار تقریباً همهجا یکی است.
- اپلیکیشن یا اینترنتبانک را باز کنید و به بخش انتقال وجه یا حواله بروید.
- روش را انتخاب کنید. پل معمولاً «انتقال لحظهای» یا «انتقال پل» نوشته میشود و پایا و ساتنا با اسم خودشان یا «حواله» میآیند. اسم و جای گزینهها در هر اپ فرق دارد.
- شبای مقصد را کپی و جایگذاری کنید، نه تایپ.
- نام صاحب حساب را که اپ نشان میدهد بخوانید و با گیرنده مقایسه کنید.
- مبلغ را بنویسید. اگر اپ شرح یا علت انتقال خواست، کوتاه و درست بنویسید.
- کارمزد نمایشدادهشده را ببینید و با رمز دوم، رمز یکبارمصرف یا توکن تأیید کنید، هر کدام که بانکتان میخواهد.
- رسید و کد پیگیری را ذخیره کنید.
اگر گزینهای که میخواهید در اپ نیست، اپ را بهروز کنید یا اینترنتبانک را امتحان کنید. همه بانکها هر سه روش را در همه کانالها ندارند.
اگر حواله با پایا یا ساتنا دیر رسید یا برگشت خورد
پل معمولاً همان لحظه جواب میدهد و یا میرسد یا اپ خطا نشان میدهد. اگر پول از حساب کم شد و به مقصد نرسید، رسید را به بانک خودتان نشان بدهید و پیگیری تراکنش ناموفق را بخواهید.
پایا و ساتنا کندترند. اگر پایا هنوز نرسیده، تا رسیدن چرخه بعدی نگران نشوید. دستوری که بعد از آخرین ساعت ثبت زدهاید تا چرخه بعد یا تا اولین روز کاری منتظر میماند. ساتنا هم دستوری را که بعد از پایان ساعت اداری بزنید به روز کاری بعد میاندازد.
حوالهای که حساب مقصد نپذیرد برمیگردد، مثلاً وقتی حسابی با آن شبا وجود ندارد یا حساب بسته یا مسدود است. گزارشها زمان برگشت پول به حساب مبدأ را معمولاً یک تا سه روز کاری نوشتهاند. اگر سه روز کاری گذشت و پول برنگشت، با رسید و کد پیگیری به بانک مبدأ مراجعه کنید یا تماس بگیرید.

Add your first comment to this post