ترازنامه بانک مرکزی را که باز کنید، چند ردیف عددی بزرگ میبینید و معلوم نیست کدامشان مهم است. جواب کوتاه این است که ترازنامه عکسی از حسابهای بانک مرکزی در آخرین روز سال است. سمت دارایی نشان میدهد بانک مرکزی پولش را کجا نگه داشته و به چه کسانی وام داده، سمت بدهی نشان میدهد اسکناس و سپردهٔ چه کسانی به گردن اوست، و جمع دو سمت همیشه برابر درمیآید. در این صفحه ردیفها را با نام رسمی و ارقام پایان ۱۴۰۲ میبینید، چون تا مهر ۱۴۰۵ تازهترین ترازنامهای که بانک مرکزی در سایتش گذاشته مال همان سال است. آخر صفحه هم با یک مثال میبینید وقتی بانک مرکزی به دولت وام میدهد، چطور پول بیشتری در اقتصاد پخش میشود. برای نقشهای دیگر بانک مرکزی به مقالهٔ اهداف و وظایف بانک مرکزی سر بزنید. اینجا فقط سراغ حسابهایش میرویم.
ترازنامه بانک مرکزی چه چیزی را نشان میدهد
ترازنامه عکسی از حسابهای بانک مرکزی در آخرین روز سال است. دو طرف دارد و جمع آنها همیشه برابر درمیآید، چون هر دارایی را بانک یا با پولی که بدهکار آن است به دست آورده یا با سرمایهٔ خودش. اگر بانک مرکزی به بانکی وام بدهد، ردیف وام بالا میرود و همان لحظه ردیف سپردهٔ همان بانک هم بالا میرود.
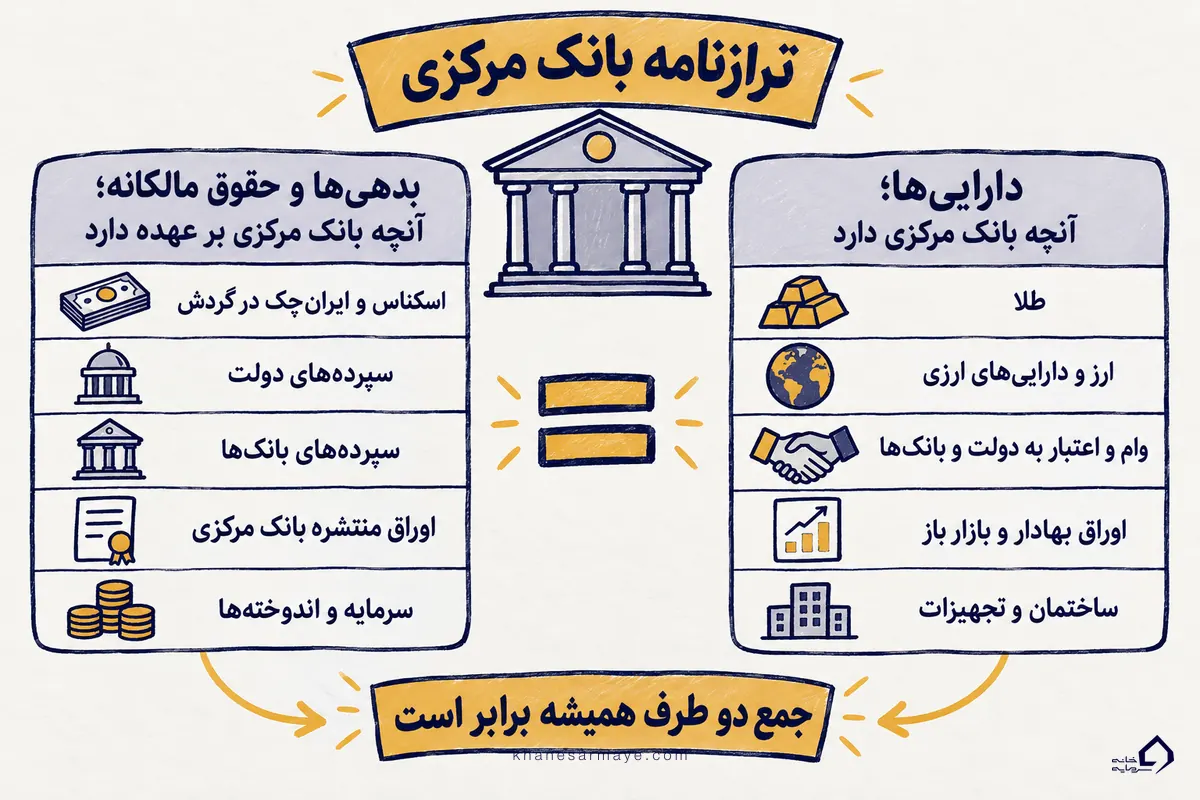
بانک مرکزی برای سود کار نمیکند، ولی ترازنامهاش نشان میدهد پول تازه در کشور از کدام راهها درست میشود. برای فهم کلیات میشود همهٔ ردیفها را در چند دستهٔ ساده دید. دارایی خارجی و طلب از دولت و بانکها در سمت دارایی مینشینند، و اسکناس، سپردهٔ دولت و سپردهٔ بانکها نزد بانک مرکزی در سمت بدهی. گزارش رسمی همینها را ریزتر مینویسد، اما منطقش همین است.
بانک مرکزی ترازنامه را هر سال در بخش گزارش اقتصادی و ترازنامه سایت خودش میگذارد. ترازنامه در بخش دوم گزارش، یعنی «عملیات بانک مرکزی»، و در فصل دوم آن است. تازهترین سالی که در مهر ۱۴۰۵ آنجا دیدیم ۱۴۰۲ است، برای همین ارقام این صفحه از پایان ۱۴۰۲ میآیند. ترازنامهٔ کامل با فاصله منتشر میشود. عددهای تازهتری که در خبرها میبینید، مثل رشد پایهٔ پولی ۱۴۰۳، معمولاً از آمار پولی جداگانهای میآیند که بانک مرکزی زودتر اعلام میکند.
اقلام دارایی در ترازنامه بانک مرکزی
بانک مرکزی داراییهایش را زیر چند عنوان مینویسد. تصویر زیر نقشهٔ کلی را نشان میدهد و جدول بعدی ردیفها را با نام رسمی و دو سال آخر مینویسد.
| ردیف دارایی (میلیارد ریال) | پایان ۱۴۰۱ | پایان ۱۴۰۲ |
|---|---|---|
| موجودی اسکناس، ایرانچک، ریال دیجیتال و پولهای فلزی | ۶۱٬۱۲۳ | ۲۰٬۳۰۸ |
| موجودی طلا | ۴۵٬۰۸۱ | ۳۲۱٬۴۷۰ |
| داراییهای ارزی | ۷٬۲۱۵٬۴۹۵ | ۸٬۸۸۱٬۲۸۶ |
| وام و اعتبار به دولت، وزارتخانهها و سازمانهای دولتی | ۱٬۶۱۵٬۰۹۵ | ۱٬۷۸۷٬۴۶۷ |
| وام و اعتبار به مؤسسات و شرکتهای دولتی | ۸۸۶٬۰۱۹ | ۵٬۰۸۸٬۰۹۲ |
| وام و اعتبار به بانکها | ۴٬۴۲۷٬۳۰۸ | ۸٬۱۲۰٬۰۱۹ |
| پشتوانهٔ اسکناس، ایرانچک و ریال دیجیتال منتشره | ۱٬۴۷۵٬۰۷۰ | ۷٬۹۷۲٬۲۷۷ |
| داراییهای عملیات بازار باز | ۹۸۸٬۳۵۷ | ۲٬۰۴۰٬۰۲۷ |
| اوراق و اسناد بهادار دولتی | ۹۰٬۱۳۷ | ۹۴۳٬۸۹۵ |
| داراییهای ثابت مشهود و نامشهود | ۴۰٬۹۷۳ | ۴۹٬۰۲۰ |
| سایر داراییها | ۱۳۴٬۲۷۴ | ۲۰۴٬۹۹۸ |
| جمع داراییها | ۱۶٬۹۷۸٬۹۳۲ | ۳۵٬۴۲۸٬۸۵۹ |
طلا، ارز و پشتوانهٔ اسکناس
دارایی ارزی در پایان ۱۴۰۲ حدود ۸۸۸ همت بود و بزرگترین ردیف تکی سمت دارایی است. بانک مرکزی دارایی و بدهی ارزی را برای گزارش به ریال برمیگرداند. این کار تسعیر نام دارد و با بالا رفتن نرخ ارز، رقم ریالی دارایی ارزی هم بالا میرود، حتی اگر دلارها همانقدر مانده باشند. فرقی که از این تبدیل پیدا میشود در ردیفی به نام ذخیرهٔ تسعیر مینشیند، که پایینتر و در بخش سرمایهٔ خود بانک میآید.
ردیف پشتوانهٔ اسکناس، ایرانچک و ریال دیجیتال منتشره ریشهٔ قانونی دارد. طبق یادداشتهای گزارش ۱۴۰۲، ماده ۵ قانون پولی و بانکی کشور بانک مرکزی را موظف میکرد برای هر اسکناس منتشرشده دارایی همارزش نگه دارد. این دارایی میتوانست طلا، ارز یا اوراق بهادار باشد و دستکم ۲۵ درصد ارزش اسکناسها باید طلا و ارز میبود. گزارش میگوید پشتوانه از اسکناس و ایرانچک در گردش بیشتر بوده است. قانون بانک مرکزی مصوب ۱۴۰۲، که از ۱۴۰۳ اجرا میشود، مواد ۱ تا ۱۷ قانون پولی و بانکی و از جمله همین ماده ۵ را نسخ کرده و در متنش نسبتی با این عنوان نیامده. پس باید دید ترازنامههای بعدی این ردیف را چطور مینویسند. اینکه با وجود پشتوانه نمیشود اسکناس را به طلا تحویل داد، در مقالهٔ سیستمهای پولی آمده است.
وام و اعتبار به دولت و بانکها
وام و اعتبار بزرگترین دسته در سمت دارایی است. در پایان ۱۴۰۲ حدود ۱٬۵۰۰ همت بود و سه گیرنده داشت. بانکها حدود ۸۱۲ همت وام گرفته بودند، مؤسسات و شرکتهای دولتی حدود ۵۰۹ همت و دولت و وزارتخانهها حدود ۱۷۹ همت. نسبت به ۱۴۰۱ بیشترین جهش مال شرکتهای دولتی بود.
پول تازه از همین ردیف ساخته میشود. وقتی بانک مرکزی به بانکی وام میدهد، حساب آن بانک نزد بانک مرکزی بیشتر میشود، یعنی پولی به وجود آمده که پیش از آن وجود نداشت. اینکه بانکهای عادی هم با وام دادن پول میسازند را در خلق پول در ایران نوشتهایم.
عملیات بازار باز و ردیفهای کوچکتر
در عملیات بازار باز بانک مرکزی با بانکها اوراق میخرد و میفروشد تا نقدینگی کوتاهمدت آنها را تنظیم کند. این ردیف در ۱۴۰۲ حدود دو برابر ۱۴۰۱ شد. موجودی اسکناس و ایرانچک در خزانهٔ خود بانک مرکزی هم فقط حدود ۲ همت است، یعنی بخش بسیار کوچکی از ترازنامه. داراییهای ثابت و سایر داراییها هم روی هم کمتر از ۲۶ همتاند و برای فهم کلیات لازم نیستند.
اقلام بدهی در ترازنامه بانک مرکزی
سمت بدهی نشان میدهد بانک مرکزی به چه کسانی بدهکار است. چند ردیف پایینتر حقوق مالکانه هم میآید، یعنی سهم خود بانک.
| ردیف بدهی و حقوق مالکانه (میلیارد ریال) | پایان ۱۴۰۱ | پایان ۱۴۰۲ |
|---|---|---|
| اوراق منتشرهٔ بانک مرکزی | ۰ | ۴۰۷٬۸۳۳ |
| سپردهٔ دولت | ۵٬۷۲۱٬۱۸۷ | ۱۶٬۰۶۲٬۹۷۰ |
| سپردهٔ مؤسسات و شرکتهای دولتی | ۲۴۳٬۰۱۹ | ۱٬۱۵۹٬۹۸۴ |
| سپردهٔ مؤسسات و نهادهای عمومی غیردولتی | ۲۵٬۱۰۲ | ۲۶٬۴۸۵ |
| سپردهٔ قانونی بانکها و مؤسسات اعتباری غیربانکی | ۷٬۱۳۹٬۶۱۵ | ۹٬۱۸۱٬۶۱۷ |
| سپردهٔ دیداری، مدتدار و پیشپرداخت اعتبارات اسنادی بانکها و سایر | ۳۳۴٬۳۶۸ | ۳٬۲۱۴٬۳۵۴ |
| اسکناس منتشره | ۳۷۷٬۴۵۰ | ۳۷۶٬۳۵۰ |
| ایرانچک منتشره | ۱٬۰۹۷٬۶۰۰ | ۱٬۲۹۸٬۷۰۰ |
| ریال دیجیتال منتشره | ۲۰ | ۲۰ |
| پولهای فلزی | ۵٬۹۱۵ | ۵٬۹۱۵ |
| مالیات | ۳٬۴۹۶ | ۸٬۸۴۸ |
| سایر حسابهای پرداختنی | ۱٬۰۸۶٬۱۹۹ | ۲٬۲۱۰٬۳۰۲ |
| ذخیرهٔ مزایای پایان خدمت کارکنان | ۳٬۸۴۱ | ۵٬۱۹۹ |
| جمع بدهیها | ۱۶٬۰۳۷٬۸۱۲ | ۳۳٬۹۵۸٬۵۷۷ |
| سرمایه | ۹۸٬۱۴۳ | ۱۲۸٬۸۳۳ |
| اندوختهٔ قانونی | ۹۳٬۱۶۴ | ۱۲۸٬۸۳۳ |
| اندوختهٔ احتیاطی | ۳۰٬۶۹۰ | ۲۹٬۷۲۸ |
| ذخیرهٔ تسعیر داراییها و بدهیهای ارزی | ۴۷۳٬۸۹۳ | ۱٬۱۴۶٬۸۶۸ |
| مازاد حاصل از ارزیابی خالص داراییهای خارجی | ۲۴۵٬۲۳۰ | ۳۶٬۰۲۰ |
| جمع حقوق مالکانه | ۹۴۱٬۱۲۰ | ۱٬۴۷۰٬۲۸۲ |
| جمع بدهیها و حقوق مالکانه | ۱۶٬۹۷۸٬۹۳۲ | ۳۵٬۴۲۸٬۸۵۹ |
اسکناس، ایرانچک و ریال دیجیتال
پولی که مردم در دست دارند، یعنی اسکناس و ایرانچک، در همین ردیفها ثبت میشود. ایرانچک در پایان ۱۴۰۲ نزدیک ۳٫۵ برابر اسکناس بود. پس بخش بزرگی از پولی که بانک مرکزی منتشر کرده، به شکل ایرانچک در گردش است. ریال دیجیتال هنوز سهم قابل توجهی ندارد و بانک مرکزی فقط ۲۰ میلیارد ریال از آن منتشر کرده بود.
سپردهٔ دولت و سپردهٔ بانکها
سپردهها بزرگترین بخش بدهیاند. سپردهٔ دولت در پایان ۱۴۰۲ حدود ۱٬۶۰۶ همت بود، نزدیک سه برابر سال قبل. حسابهای دولت نزد بانک مرکزی همینجا ثبت میشود و هرچه دولت خرج کند، این رقم کم میشود.
سپردهٔ بانکها دو جزء دارد. سپردهٔ قانونی درصدی از سپردهٔ مردم است که قانون میخواهد هر بانک نزد بانک مرکزی بگذارد. بقیه حسابهای جاری و مدتدار بانکهاست. وقتی مشتری یک بانک به مشتری بانک دیگر پول میفرستد، تسویهٔ بین دو بانک از همین حسابها انجام میشود. طبق ماده ۵۸ قانون بانک مرکزی این تسویه فقط کار خود بانک مرکزی است.
اوراق منتشرهٔ بانک مرکزی و سایر بدهیها
ترازنامهٔ ۱۴۰۲ یک ردیف تازه هم دارد. اوراق منتشرهٔ بانک مرکزی در ۱۴۰۱ صفر بود و در پایان ۱۴۰۲ به حدود ۴۱ همت رسید. طبق یادداشتهای گزارش، اینها اوراق ودیعهٔ یکماههٔ بانک مرکزیاند. بانک مرکزی آنها را به بانکهای منتخب داده و سالی ۲۷٫۵ درصد سود میدهد. ردیف سایر حسابهای پرداختنی هم حدود ۲۲۱ همت است و نسبت به سال قبل دو برابر شده.
حقوق مالکانه در ترازنامه بانک مرکزی
حقوق مالکانه، یعنی سهم خود بانک مرکزی از ترازنامه، در پایان ۱۴۰۲ حدود ۱۴۷ همت بود و حدود چهار درصد کل ترازنامه را تشکیل میدهد. نزدیک ۷۸ درصد این مبلغ از ذخیرهٔ تسعیر ارز میآید، یعنی از بالا رفتن ارزش ریالی داراییهای ارزی و نه از سود عملیات. سرمایهٔ بانک مرکزی متعلق به دولت است.
اقلام زیر خط ترازنامه بانک مرکزی
زیر خط جمع کل دو ردیف دیگر هم هست که جزو دارایی و بدهی خود بانک نیستند. یکی مبلغ اعتبارهای اسنادی و ضمانتنامههایی است که بانک مرکزی برای مشتریانش باز یا صادر کرده، ۲۳۹٬۹۸۰ میلیارد ریال. اعتبار اسنادی یعنی بانک به فروشندهٔ خارجی تعهد میدهد که پول کالا را پس از تحویل مدارک بپردازد. دیگری پول صندوقهای بازنشستگی، پسانداز و تعاون کارکنان بانک است، ۸۵٬۴۵۷ میلیارد ریال.
هر کدام از این دو مبلغ را دو بار مینویسند، یک بار در سمت دارایی و یک بار هماندازهاش در سمت بدهی. برای همین جمع دو طرف زیر خط هم برابر میماند. تا وقتی ضمانتنامهای مطالبه نشده یا اعتباری پرداخت نشده، این مبلغها دارایی یا بدهی واقعی نیستند و فقط تعهدیاند که ترازنامه یادآوری میکند. اگر روزی مطالبه شوند، به ردیفهای بالای خط میآیند، یعنی همان داراییها و بدهیهای واقعی که تا اینجا دیدیم.
ترازنامه بانک مرکزی ۱۳۹۶ با ۱۴۰۲ چه فرقی دارد
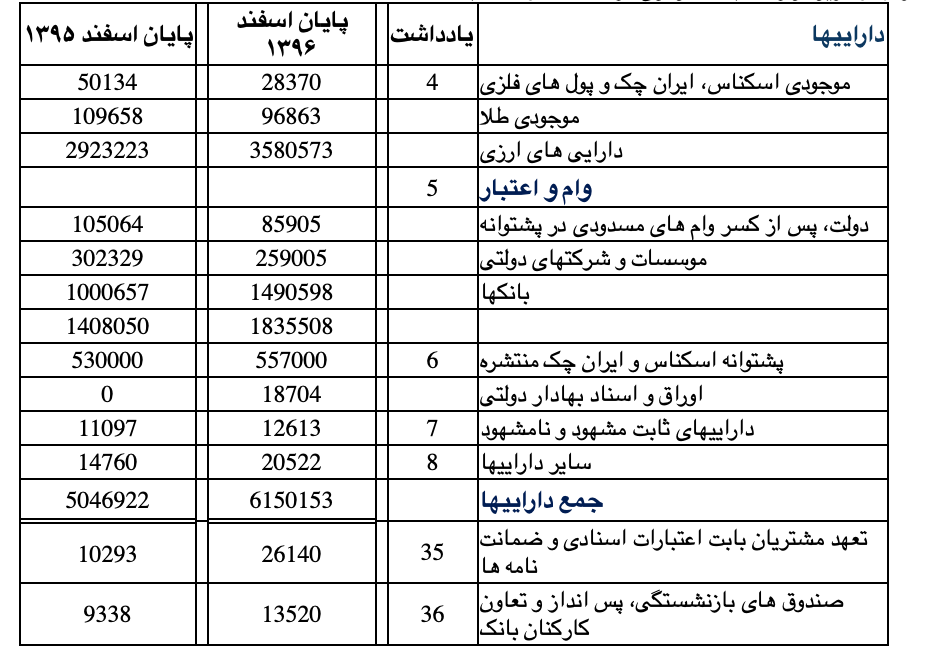
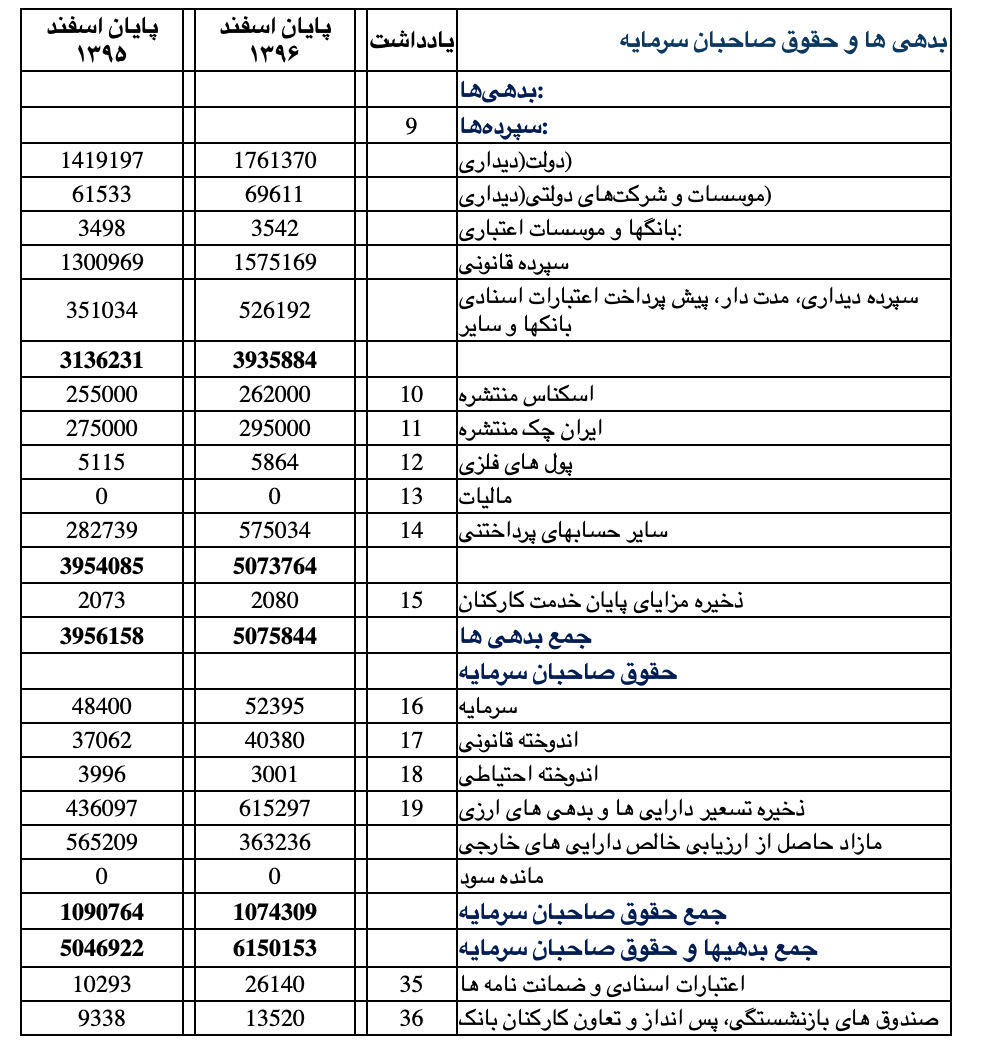
ترازنامهٔ ۱۳۹۶ را کنار ۱۴۰۲ بگذارید تا دو چیز را ببینید. یکی اندازه است. جمع داراییها از ۶٬۱۵۰٬۱۵۳ میلیارد ریال به ۳۵٬۴۲۸٬۸۵۹ میلیارد ریال رسید، یعنی حدود ۵٫۸ برابر. این رقم اسمی است و بخش بزرگی از آن به بالا رفتن قیمتها و نرخ ارز برمیگردد. دیگری قالب است. ریال دیجیتال، داراییهای عملیات بازار باز و اوراق منتشرهٔ بانک مرکزی در ۱۳۹۶ ردیف نداشتند و با کارهای تازهٔ بانک مرکزی به ترازنامه آمدهاند.
ترازنامه بانکهای عادی چه فرقی با بانک مرکزی دارد
ترازنامهٔ یک بانک عادی از همین اصل پیروی میکند، با این فرق که آنچه برای بانک مرکزی بدهی است برای بانک عادی دارایی است. سپردهٔ قانونی نمونهٔ روشن آن است. بانک آن را نزد بانک مرکزی میگذارد و دارایی خودش مینویسد، و بانک مرکزی همان را بدهی خودش. سپردهٔ شما هم برای بانک بدهی است و وامی که به دیگری میدهد داراییاش. زیر خط ترازنامهٔ بانکهای عادی هم معمولاً همین اقلام تعهدی، مثل ضمانتنامه و اعتبار اسنادی مشتریان، نوشته میشود.
| داراییهای بانک | بدهیها و حقوق صاحبان سهام |
|---|---|
| موجودی نقد | بدهی به بانکها و سایر مؤسسات اعتباری |
| مطالبات از بانکها و مؤسسات اعتباری | سپردههای مشتریان |
| مطالبات از دولت | اوراق بدهی |
| تسهیلات و مطالبات از اشخاص دولتی و غیردولتی | ذخیرهٔ مالیات عملکرد و سایر ذخایر |
| سرمایهگذاری در سهام و اوراق بهادار | سپردههای سرمایهگذاری مدتدار |
| سپردهٔ قانونی نزد بانک مرکزی | سرمایه، اندوختهها و سود انباشته |
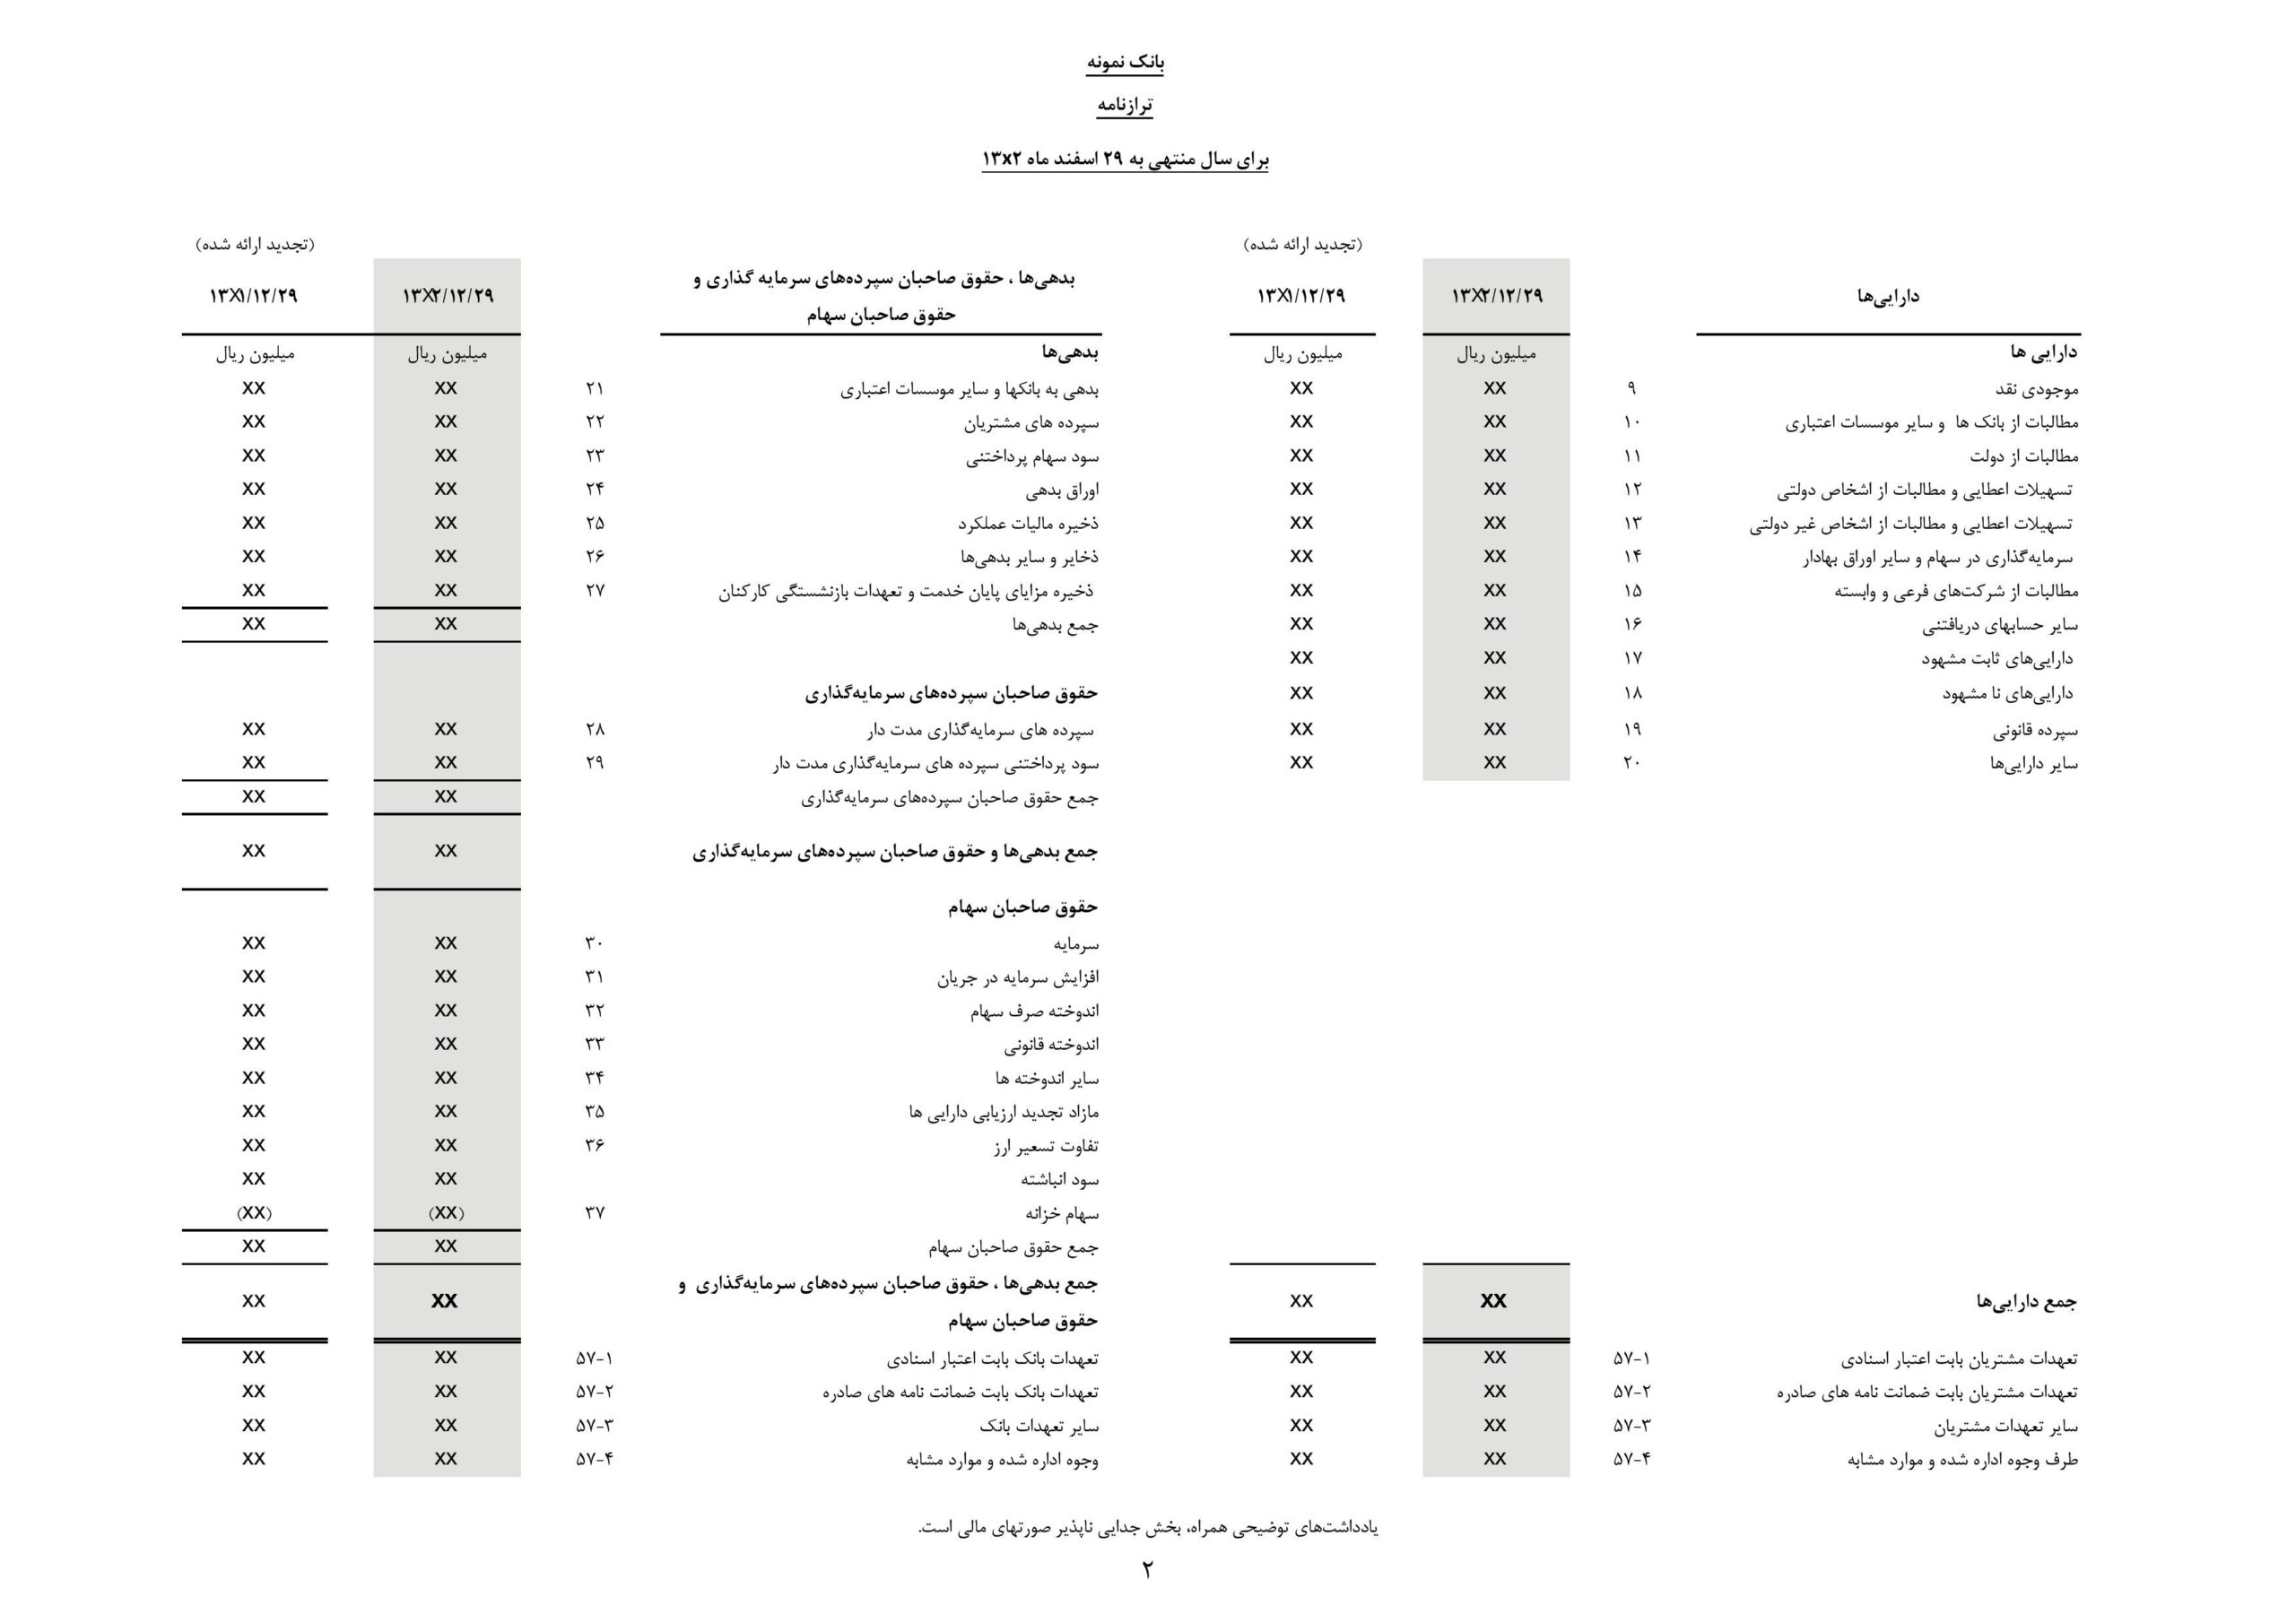
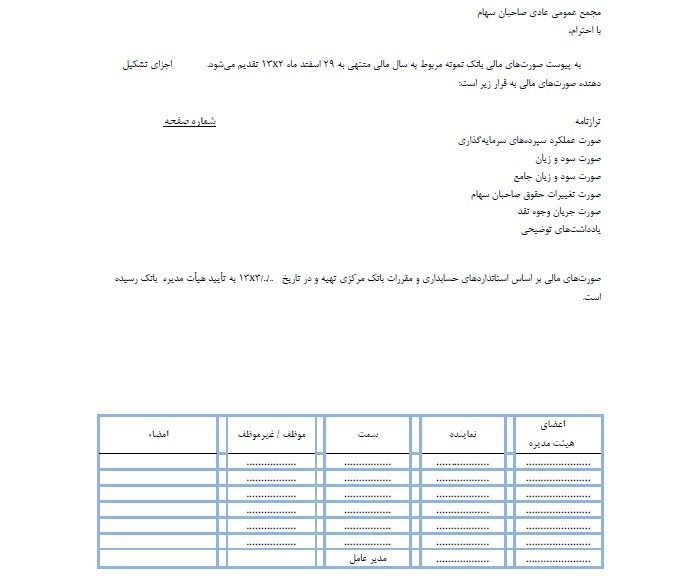
ترازنامه یکی از بخشهای صورتهای مالی بانک است. در قالب نمونهای که در تصویر زیر میبینید، این صورتها هفت بخش دارند، یعنی ترازنامه، صورت عملکرد سپردههای سرمایهگذاری، سود و زیان، سود و زیان جامع، تغییرات حقوق صاحبان سهام، جریان وجوه نقد و یادداشتهای توضیحی. بانکهای بورسی این صورتها را در سامانهٔ کدال منتشر میکنند، پس اگر میخواهید بانک مشخصی را بسنجید، ترازنامهاش را همانجا بخوانید. انواع بانکها و فرق کارشان را در انواع بانکداری در ایران و جهان دیدهایم.
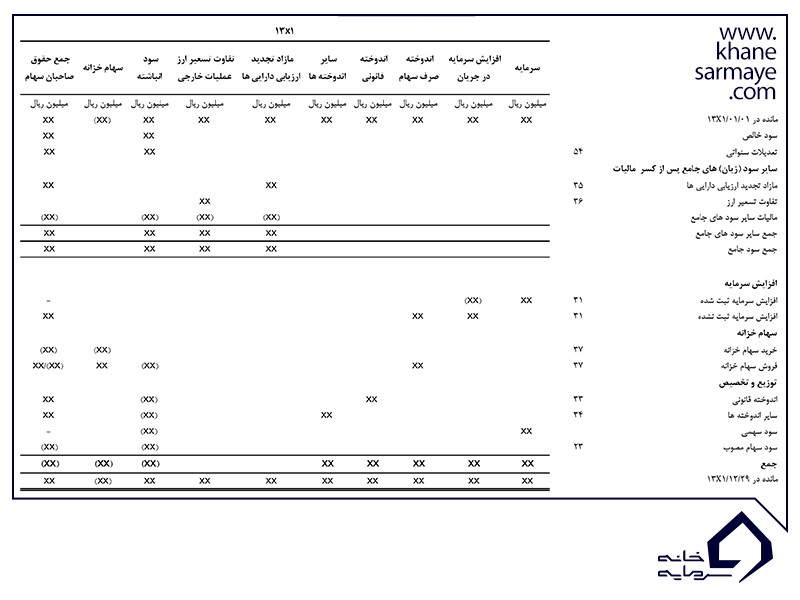
صورت تغییرات حقوق صاحبان سهام نشان میدهد سرمایه و اندوختههای بانک در طول سال چطور عوض شدهاند.
ترازنامه بانک مرکزی چه ربطی به مقدار پول در کشور دارد
پایهٔ پولی همان پولی است که خود بانک مرکزی میسازد. در تعریف رایج دو جزء دارد، پولی که مردم دستشان است و سپردهٔ بانکها نزد بانک مرکزی. هر دو در سمت بدهی ترازنامهاند. بانکها با تکیه بر همین پایه وام میدهند و پول بیشتری در اقتصاد میسازند. مجموع پایه و پولی که بانکها ساختهاند را نقدینگی میگویند.
یک مثال ساده ارتباط را نشان میدهد. فرض کنید دولت صد همت از بانک مرکزی وام بگیرد. در ترازنامه ردیف وام به دولت صد همت بالا میرود و در طرف مقابل سپردهٔ دولت هم صد همت. تا اینجا هنوز پولی به دست مردم نرسیده. وقتی دولت از این پول حقوق کارمندان و طلب پیمانکاران را میدهد، سپردهٔ دولت کم میشود. همان پول یا به حساب بانکها نزد بانک مرکزی میرود یا به شکل اسکناس به دست مردم میرسد. مگر اینکه بانک مرکزی همزمان از جای دیگری پول جمع کند، پایهٔ پولی صد همت بیشتر شده است.
برای همین کسانی که رشد نقدینگی را دنبال میکنند، به دو ردیف وام و اعتبار و سپردهٔ دولت نگاه میکنند. اگر خواستید خودتان امتحان کنید، همین دو ردیف را در گزارش ۱۴۰۲ پیدا کنید و ببینید در سالهای ۱۴۰۱ و ۱۴۰۲ چقدر عوض شدهاند.

Add your first comment to this post