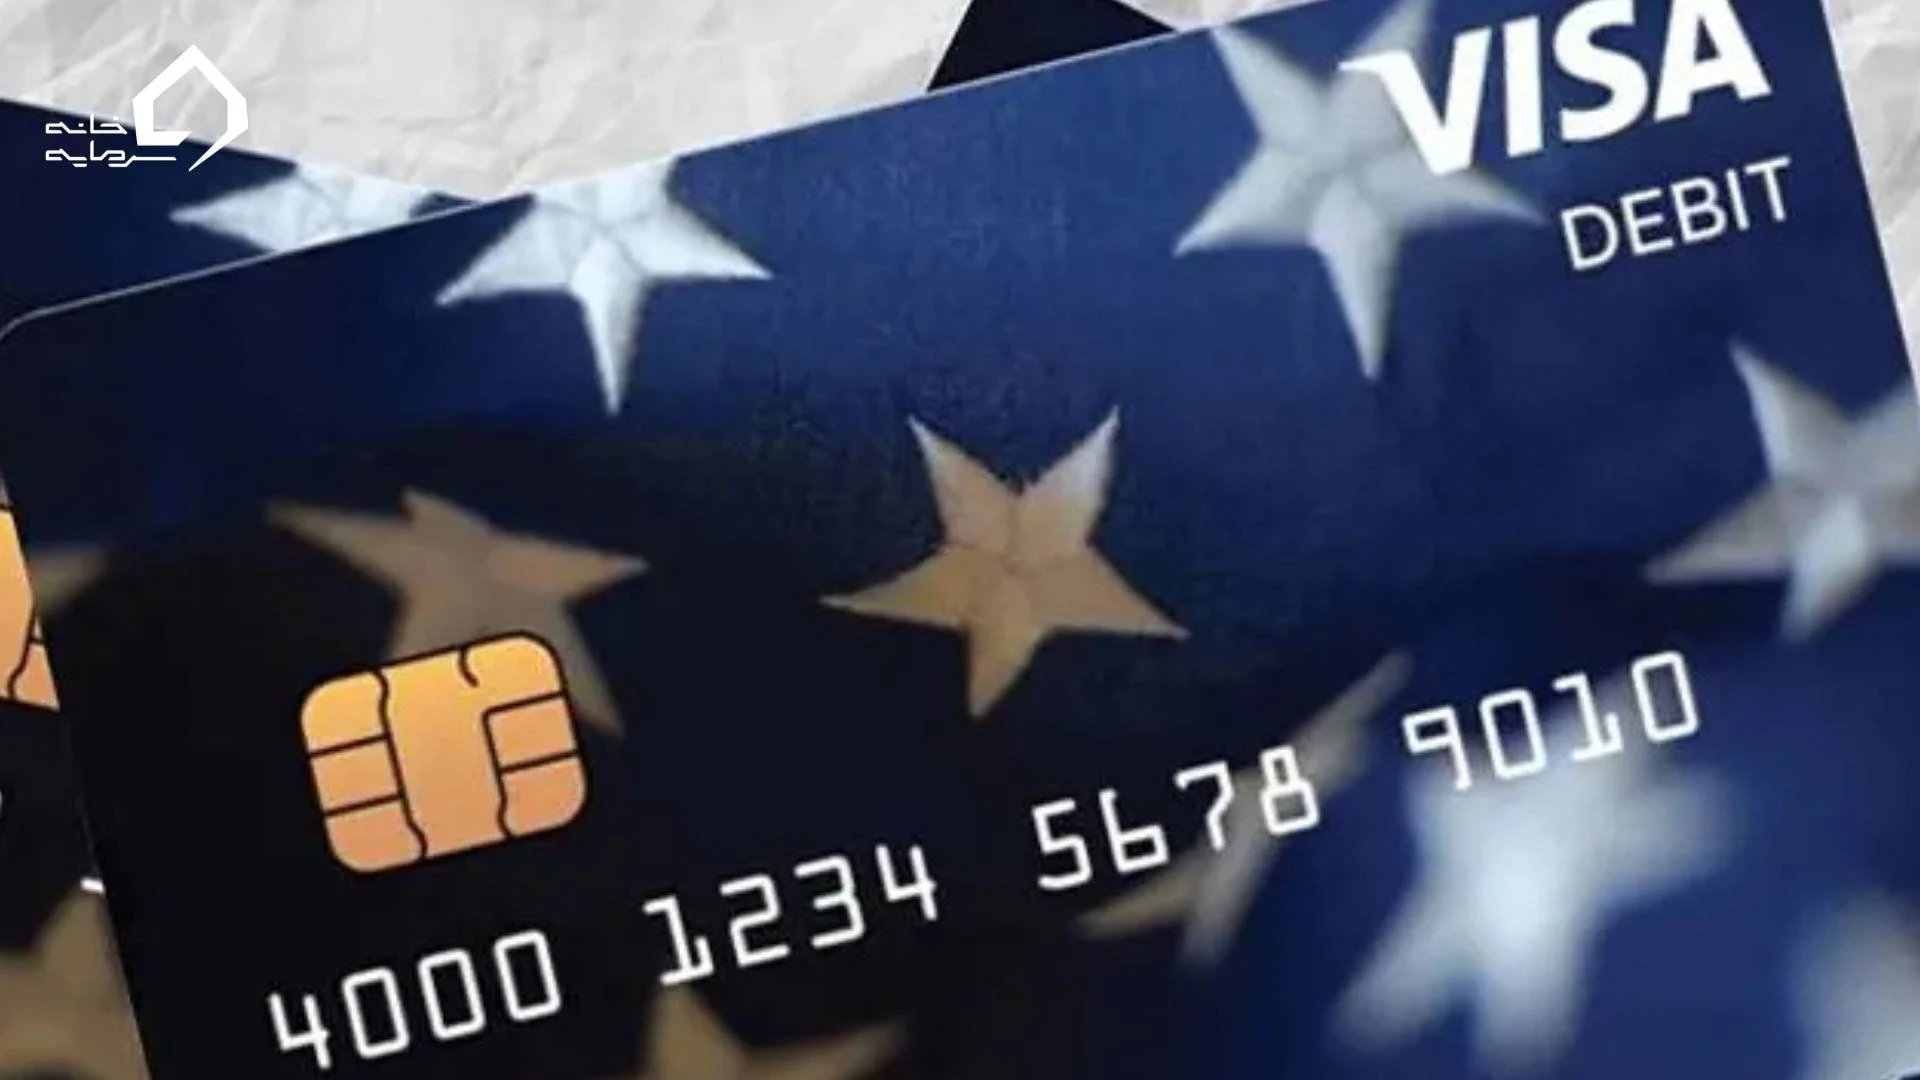
ویزا کارت چیست و آیا از ایران میشود با آن از سایتهای خارجی خرید کرد؟ ویزا یک شبکهٔ پرداخت جهانی است، نه بانک، و هیچ بانک ایرانی نمیتواند کارت ویزا صادر کند. آنچه ایرانیها از واسطها میخرند کارت پیشپرداخت، فیزیکی یا مجازی، از یک صادرکنندهٔ خارجی است. این کارتها فروخته میشوند، اما صادرکننده به دلیل تحریمها هر زمان ممکن است آنها را مسدود کند. در ادامه میخوانید ویزا دقیقاً چه کاری میکند، ایرانیها چه چیزی میخرند و پیش از پرداخت چه چیزهایی را باید سنجید.
ویزا کارت چیست و چه کسی آن را صادر میکند
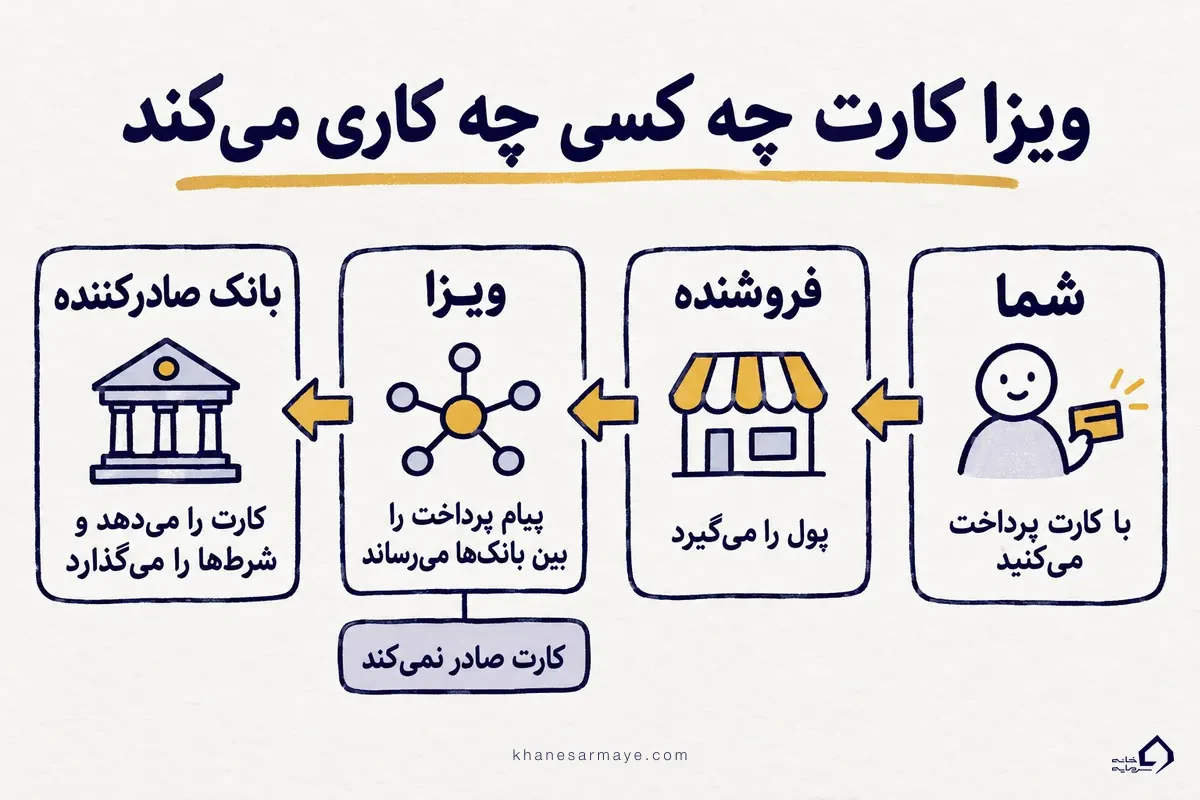
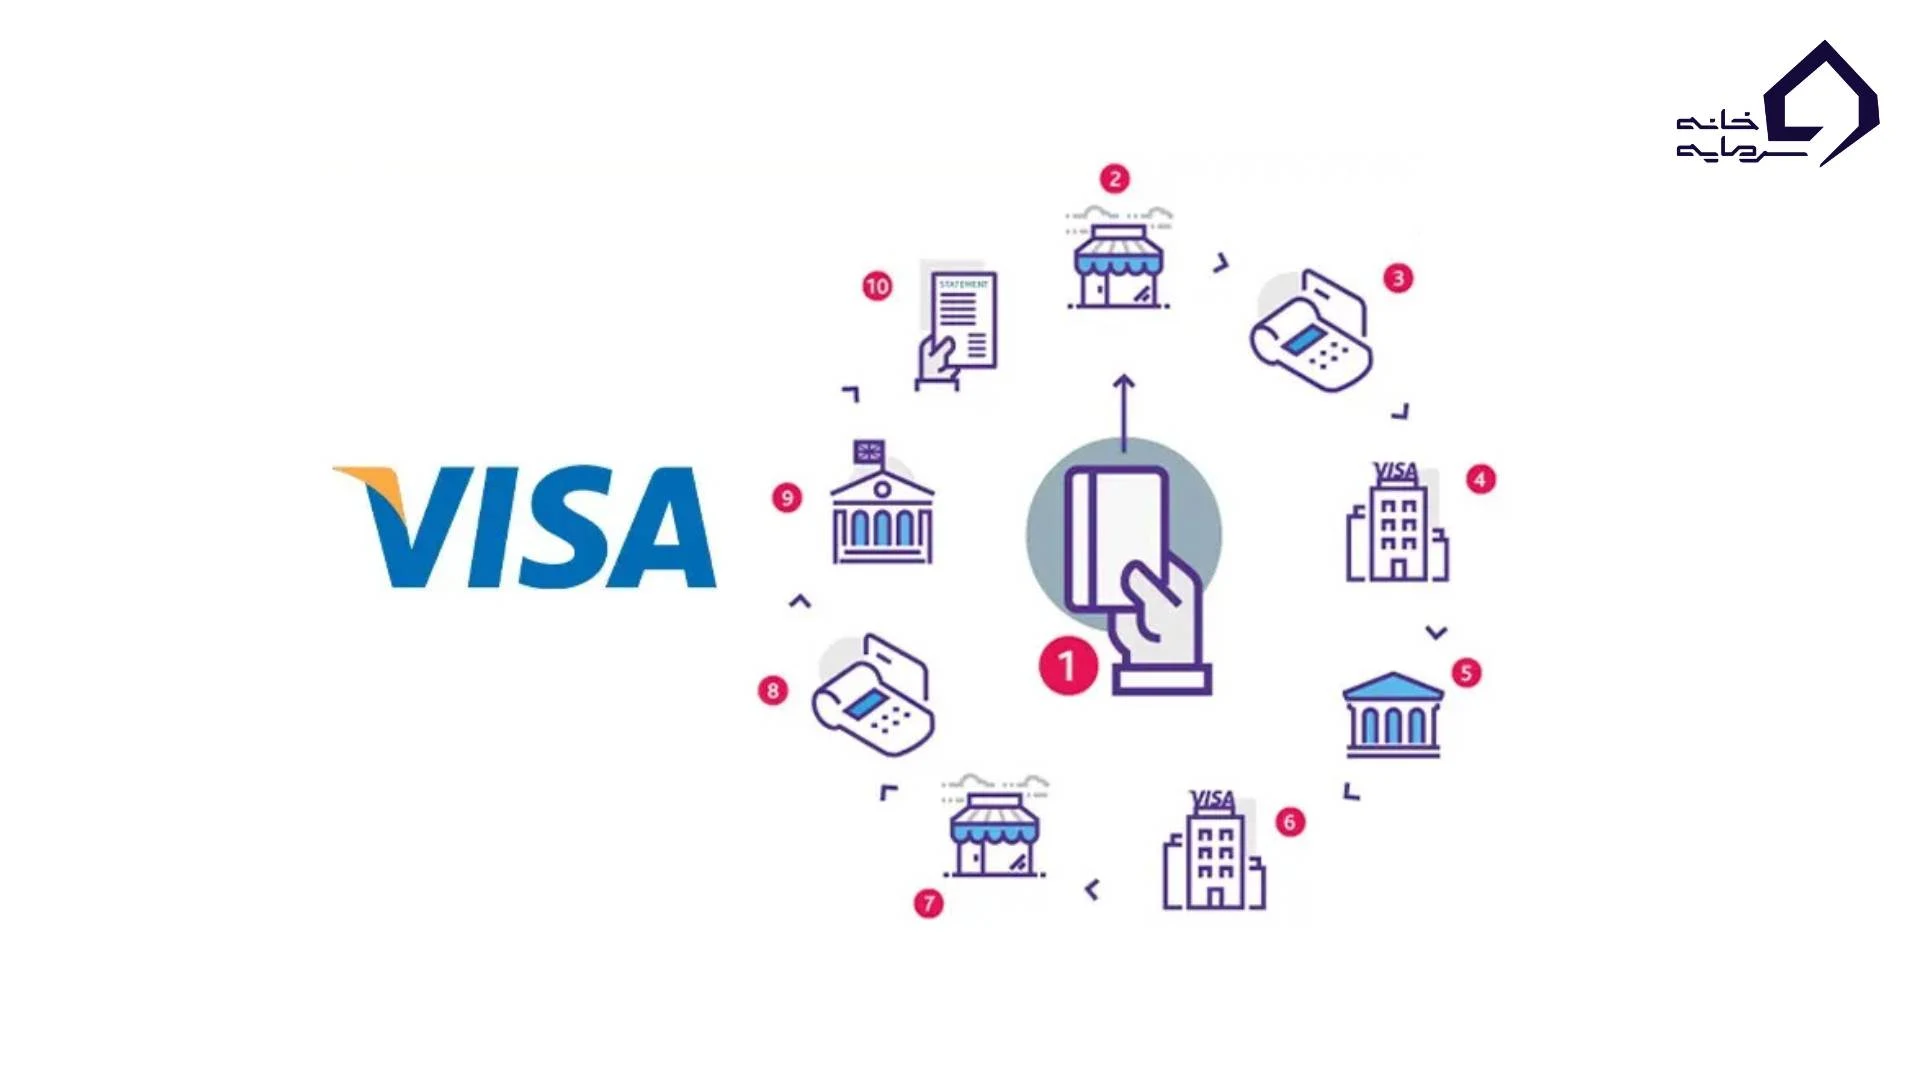
ویزا از سال ۱۹۵۸ در آمریکا با نام BankAmericard شروع شد و از ۱۹۷۶ ویزا نام گرفت. امروز در بیش از ۲۰۰ کشور و منطقه کار میکند، ولی خودش کارت نمیدهد، اعتبار نمیدهد و کارمزد دارندگان کارت را هم تعیین نمیکند. ویزا پیام پرداخت را بین فروشنده و بانکها میرساند تا پول از بانک خریدار به بانک فروشنده برسد. کارت را بانک یا مؤسسهٔ مالی صادر میکند و شرطهای استفاده را هم او میگذارد.
پس کسی که میگوید «ویزا کارت دارم»، کارت یک بانک را در دست دارد که روی شبکهٔ ویزا کار میکند. اگر مشکلی پیش بیاید، باید با صادرکننده طرف شد، نه با ویزا. فرق بانک با مؤسسهها و شبکههای دیگر را هم در انواع بانکداری میبینید.
کارت نقدی، اعتباری و پیشپرداخت چه فرقی دارند
| نوع کارت | پول از کجا میآید | بیشتر برای چه کسی است |
|---|---|---|
| نقدی | از موجودی حساب بانکی خودتان | کسی که پول خودش را خرج میکند |
| اعتباری | از سقفی که بانک به شما اعتبار میدهد و بعداً پس میدهید | کسی که در کشور صادرکننده حساب و سابقهٔ بانکی دارد |
| پیشپرداخت | از مبلغی که خودتان از قبل روی کارت میگذارید | کسی که برای یک خرید آنلاین کارت میخواهد و حساب بانکی ندارد |
کارت اعتباری در اینجا یعنی کارت بانکهای خارجی، که حساب و سابقهٔ بانکی در همان کشور میخواهد و ساکنان ایران عملاً به آن دسترسی ندارند. کارتی که به دست مشتری ایرانی میرسد تقریباً همیشه پیشپرداخت است. پیشپرداخت دو شکل دارد. کارت هدیه را یک بار خرج میکنید و مبلغش ثابت است، و کارت شارژپذیر را میشود دوباره پر کرد.
کارت پیشپرداخت مجازی فقط یک شماره، تاریخ انقضا و کد CVV2 است که برای پرداخت اینترنتی کافی است، اما در پوز فروشگاه یا خودپرداز کار نمیکند. توضیح این اصطلاحها را در اصطلاحات بانکی به زبان ساده هم پیدا میکنید.
ویزا کارت در ایران صادر نمیشود و کارتهای ایرانی روی شبکهٔ ویزا کار نمیکنند
ویزا در گزارش سالانهاش به کمیسیون بورس آمریکا نوشته که مؤسسههای مستقر در کشورهای تحت تحریم کامل آمریکا، از جمله ایران، حق ندارند کارت ویزا صادر کنند یا از فروشندهها پرداخت ویزایی بپذیرند. یعنی هیچ بانک ایرانی ویزا کارت صادر نمیکند، و کارتهای شتاب که از بانکهای خودمان میگیرید روی شبکهٔ ویزا کار نمیکنند و تقریباً فقط در داخل کشور جواب میدهند. استثنای محدودش اتصال شتاب به شبکهٔ میر روسیه است که گزارشها از برداشت از خودپردازهای آن کشور خبر دادهاند. برای جابهجایی پول میان همین کارتهای داخلی، سقف کارت به کارت را ببینید.
نشریهٔ بانکی American Banker هم در اسفند ۱۴۰۴ نوشته ایرانیها نمیتوانند روی شبکهٔ پرداخت بینالمللی پرداخت کنند و در بانک خارجی حساب باز کنند. این فقط به ویزا مربوط نیست. سرویس Wise ایران را جزو کشورهای بدون پشتیبانی نام میبرد و ساکنان آن کشورها نمیتوانند در آن ثبتنام کنند یا از کارتش استفاده کنند. پی پل هم برای ایران همین وضع را دارد و در پی پل چیست توضیحش را دادهایم. مسترکارت نیز از صادرکنندههایش میخواهد تحریمهای آمریکا و اتحادیهٔ اروپا را رعایت کنند.
فضای ۱۴۰۵ هم سختتر شده است. خزانهداری آمریکا از ۲ شهریور با کارزاری به نام Operation Economic Outcast تحریمها را به بخشهای تازهای مثل دارایی دیجیتال، طلا و حملونقل رسانده، و در ۱۳ مهر با هشدار OFAC به مؤسسههای مالی خارجی گفته هر ارتباط با بخش مالی ایران میتواند به تحریم خود آنها بینجامد. این هشدار خطاب به بانکها و مؤسسههاست، نه دارندگان کارت. حدس ما این است که صادرکنندهها و واسطههای خارجی در این شرایط با حسابهایی که به ایران برمیگردد سختگیرتر شوند و کارتهای بیشتری مسدود شود.
ایرانیها با این کارتها دقیقاً چه چیزی میخرند
چون راه مستقیم بسته است، کسی که در ایران است معمولاً به یک شرکت واسط ایرانی ریال میدهد و آن شرکت یک کارت پیشپرداخت از صادرکنندهای خارجی به او میرساند. آنچه خریدهاید یک موجودی در سیستم همان صادرکنندهٔ خارجی است. شرطهای استفاده از آن را همان صادرکننده تعیین میکند، نه واسط ایرانی و نه ویزا.
هزینهٔ کامل معمولاً از سه بخش میآید، کارمزد صدور، کارمزد شارژ و نرخی که واسط برای تبدیل ریال به دلار حساب میکند و میتواند از بازار بالاتر باشد. برای کل بازار عدد قابلاعتمادی پیدا نکردیم. هر واسط قیمت خودش را اعلام میکند، پس مبلغ نهایی را به ریال پیش از پرداخت روی صفحه ببینید.
فرض کنید میخواهید یک نرمافزار ۲۰ دلاری بخرید. اگر کارمزد صدور ۳ دلار باشد و واسط دلار را ۵ درصد بالاتر از بازار حساب کند، آن نرمافزار بهجای ۲۰ دلار حدود ۲۴ دلار برایتان تمام میشود. عددها فرضیاند و فقط نشان میدهند چرا باید جمع نهایی را حساب کنید.
ریسک ویزا کارت برای ایرانیها کجاست
اگر صادرکنندهٔ خارجی بفهمد دارندهٔ کارت ایرانی است، ممکن است کارت را مسدود کند و پولی که روی آن مانده برنگردد. بعضی از همین فروشندهها هم در راهنماهایشان از خطر مسدود شدن حرف میزنند. ما جای مشخصی هم برای شکایت از صادرکنندهٔ خارجی یا واسط سراغ نداریم.
از نظر قانونی هم سندی رسمی ندیدیم که بگوید یک فرد ایرانی میتواند چنین کارت پیشپرداخت خارجی بخرد یا نه، و دربارهٔ اینکه واسطها چه مجوزی دارند هم چیز روشنی پیدا نکردیم. بعضی راهنماها میگویند هنگام پرداخت با فیلترشکن خودتان را غیرایرانی نشان دهید. ما توصیه نمیکنیم، چون با این کار از صادرکنندهای که ایرانیها را مشتری خودش نمیداند چیزی را پنهان میکنید و اگر کارت مسدود شد، دلیلی برای اعتراض ندارید.
چهار چیزی که پیش از خرید باید بسنجید
- ببینید آن خدمت راه دیگری هم دارد یا نه، چون بعضی سرویسها و مؤسسههای آموزشی روش پرداخت دیگری دارند و از خودشان میشود پرسید.
- ببینید واسط شمارهٔ ثبت شرکت، نشانی و راه ارتباطی روشن دارد و در قراردادش نوشته اگر کارت مسدود شد پول چه میشود.
- جمع نهایی را به ریال بخواهید، با صدور و شارژ و نرخ تبدیل، و ببینید نسبت به قیمت خود خرید چقدر اضافه میشود.
- به کارت رایگان یا قیمتی که از بازار خیلی پایینتر است مشکوک باشید، چون یا اعتبار ندارد یا هدفش بهدست آوردن اطلاعات شماست.
اگر کارت خارجی نمیگیرید چه راههایی هست
برای خرید از یک سایت خارجی، اول از خود فروشنده بپرسید روش دیگری دارد یا نه. راه دیگر شرکتهاییاند که بهجای شما به فروشنده پول میدهند. گزارش الجزیره در ۲۲ مهر ۱۴۰۵ نوشته این روش هم گرانتر درمیآید، دیرتر انجام میشود و خطر کلاهبرداری دارد. فرقش با کارت این است که کارتی در کار نیست که مسدود شود، اما به واسط باید اعتماد کنید.
برای سفر، ارز مسافرتی بانکها راه رسمی است، ولی فقط به سفر میخورد و جای پرداخت اینترنتی را نمیگیرد. سقف و شرطهایش را بانک یا بانک مرکزی اعلام میکند و در منابع مختلف عددهای متفاوتی دیدیم، پس از بانک خودتان بپرسید. اگر ساکن کشور دیگری هستید یا میشوید، حساب بانکی همانجا با مدارک خودتان راه مطمئنتری است.
ویزا کارت یا مسترکارت، برای ایرانیها چه فرقی دارد
هر دو شبکهاند و کارت را بانک صادر میکند. برای کسی که در ایران است تفاوت اصلی در برند روی کارت نیست، در صادرکننده است، یعنی چه کسی کارت را صادر کرده، چه شرطی دارد و مسدود شدنش چقدر محتمل است. در بازار میشنوید که کارمزد یکی از این دو کمتر است. این ادعا را با منبع معتبری تأیید نکردیم، پس انتخابتان را روی آن نگذارید.
اگر نیازتان یک پرداخت مشخص است، قدم اول این است که همین امروز از خود آن سرویس بپرسید چه روشهایی را میپذیرد.

Add your first comment to this post