وام بانک ملی در ۱۴۰۵ دو مسیر اصلی دارد. مهربانی ملی تا ۳۰۰ میلیون تومان وام قرضالحسنه میدهد و فقط کارمزد صفر تا چهار درصد میگیرد. اعتبار ملی تا ۷۰۰ میلیون تومان وام میدهد و سودش ۱۴ تا ۲۳ درصد است. هر دو را از اپلیکیشن بام میگیرید، بدون چک و سفته کاغذی.
سقف و نرخ وام شما به میانگین حساب و امتیاز خودتان بستگی دارد، نه به عدد تبلیغاتی. در این راهنما انواع وام بانک ملی، شرایط، مدارک، دلیلهای رد شدن و محاسبه قسط را میخوانید. اگر هنوز فرق قرضالحسنه و وام معمولی را نمیدانید، اول انواع وام بانکی در ایران را ببینید.
انواع وام بانک ملی در ۱۴۰۵
وام بانک ملی طرحهای زیادی دارد، اما بیشتر درخواستها به چند وام مشخص میرسد. جدول زیر آنها را کنار هم میگذارد. ارقام از اطلاعیههای بانک ملی و بانک مرکزی در تابستان و اوایل پاییز ۱۴۰۵ آمده و رسانههای اقتصادی آنها را بازنشر کردهاند.
| نام وام | برای چه کسی | شرایط معمول | کجا درخواست بدهیم |
|---|---|---|---|
| مهربانی ملی | شخص حقیقی یا حقوقی که حساب مهربانی ملی دارد | تا ۳۰۰ میلیون تومان، قرضالحسنه، کارمزد ۰، ۲ یا ۴ درصد، ۶ تا ۶۰ ماه، یک ضامن | بام یا شعبه |
| اعتبار ملی | شخص حقیقی یا حقوقی که حساب ویژه این طرح دارد | تا ۷۰۰ میلیون تومان، سود ۱۴، ۱۸ یا ۲۳ درصد، ۱۲ تا ۶۰ ماه، یک ضامن تا ۳۰۰ میلیون و دو ضامن تا ۷۰۰ میلیون | بام یا شعبه |
| طرح آنی | دارندگان سپرده بلندمدت؛ سقف بالاتر برای تولیدکننده دارای جواز کسب و صاحبان مشاغل تخصصی | تا ۵ میلیارد تومان، سود حدود ۱۷ درصد، تا ۶۰ ماه، سپرده بلندمدت تا پایان بازپرداخت بلوکه میماند | شعبه |
| وام ازدواج | زوجهایی که در سامانه بانک مرکزی ثبتنام میکنند | ۳۰۰ میلیون تومان برای هر نفر و ۳۵۰ میلیون برای زوج جوان، کارمزد ۴ درصد، ۱۲۰ ماه | سامانه ve.cbi.ir و سپس بانک عامل |
| وام فرزندآوری | خانوادههایی که فرزند تازهای دارند | فرزند اول ۴۴ میلیون، دوم ۸۸ میلیون، سوم ۱۳۲ میلیون تومان، قرضالحسنه | بانک عامل طبق دستورالعمل بانک مرکزی |
| وام ودیعه مسکن | مستاجر متأهل یا سرپرست خانوار بدون ملک | تهران ۳۶۵ میلیون، مراکز استان ۲۸۰ میلیون، سایر شهرها ۱۸۵ میلیون تومان، سود ۲۳ درصد، ۶۰ ماه | سامانه جامع طرحهای حمایتی مسکن و سپس بانک عامل |
| طرحهای دیگر مثل مروارید، صدف، خرید کالا و تعمیر مسکن | گروههای مشخص | شرایطشان در سالهای اخیر بارها تغییر کرده است | شعبه یا بام |
دو طرح اصلی در یک نگاه
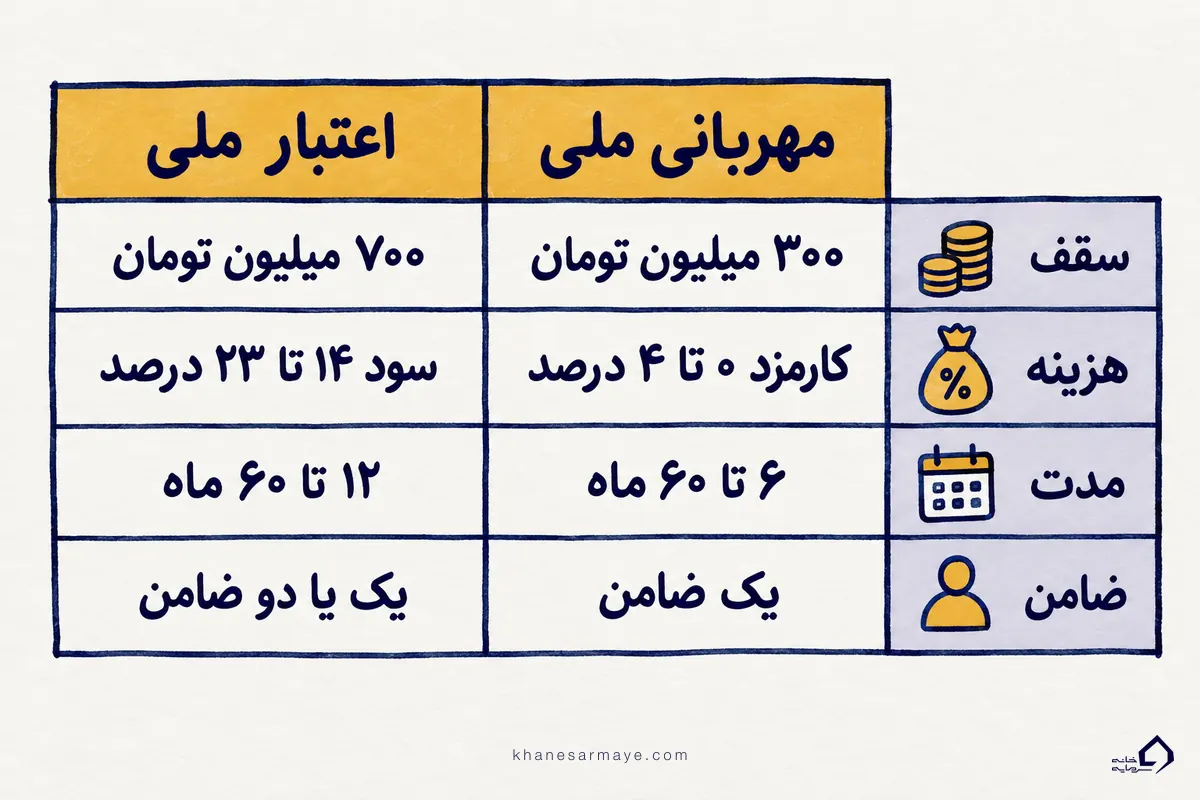
دو وام اصلی، یعنی مهربانی ملی و اعتبار ملی، را در تصویر زیر کنار هم میبینید.
مهربانی ملی، وام بانک ملی با کارمزد صفر تا چهار درصد
مهربانی ملی وام قرضالحسنه است. بانک سود نمیگیرد و فقط کارمزد دریافت میکند. سقف آن ۳۰۰ میلیون تومان است. کارمزد ۰، ۲ یا ۴ درصد میشود و به امتیاز و میانگین حساب شما بستگی دارد. رقم نهایی را هنگام ثبت درخواست در بام میبینید.
برای شروع باید حساب مهربانی ملی باز کنید و پول را مدتی در آن نگه دارید. مدت سپردهگذاری از یک تا ۱۲ ماه است. بعد از یک ماه، بخشی از امتیاز حساب قابل استفاده میشود. هرچه میانگین حساب و مدت ماندن پول بیشتر باشد، سقف وام شما بالاتر میرود.
بازپرداخت را بین ۶ تا ۶۰ ماه انتخاب میکنید. این طرح یک ضامن معتبر میخواهد و گواهی کسر از حقوق، چک و سفته کاغذی نمیخواهد. طبق گزارشهای مهر ۱۴۰۵، بانک چک دیجیتال را هم به مراحل وام اضافه کرده و ضمانت در بام بهصورت دیجیتال ثبت میشود. شیوه دقیق ضمانت ممکن است دوباره تغییر کند، پس آن را هنگام ثبت درخواست بخوانید. متقاضی نباید بدهی بانکی یا چک برگشتی داشته باشد.
اعتبار ملی، وام بانک ملی تا ۷۰۰ میلیون تومان
اعتبار ملی برای مبلغهای بزرگتر است. سقف آن برای شخص حقیقی و حقوقی ۷۰۰ میلیون تومان است. یکی از سه نرخ ۱۴، ۱۸ یا ۲۳ درصد را انتخاب میکنید و بازپرداخت از ۱۲ تا ۶۰ ماه طول میکشد. بعضی سایتها هنوز سقف ۵۰۰ میلیون تومان را مینویسند، چون عدد نسخه قدیمی طرح در ۱۴۰۴ همین بود.
امتیاز اعتبار ملی چطور شکل میگیرد
هر یک میلیون تومان میانگین مانده ماهانه حساب، یک امتیاز است. سقف وام شما از سه چیز درمیآید: میانگین حساب، مدت سپردهگذاری و مدت بازپرداخت. مدت سپردهگذاری بین یک و ۱۲ ماه است. حداقل یک ماه باید صبر کنید، پس این وام برای نیاز همین هفته مناسب نیست.
ضامن در اعتبار ملی
تا ۳۰۰ میلیون تومان یک ضامن کافی است. برای مبلغهای بیشتر، تا سقف ۷۰۰ میلیون تومان، باید دو ضامن معرفی کنید. ضامن باید کاربر فعال بام باشد و قرارداد را دیجیتال امضا کند. رتبه اعتباری ضامن هم باید با رتبه شما جور باشد. متقاضی با رتبه A ضامنی با رتبه A تا D میپذیرد. هرچه رتبه متقاضی ضعیفتر باشد، رتبه ضامن باید بهتر باشد.
طبق اطلاعیه بانک ملی، وام کمتر از سه ساعت بعد از امضای قرارداد واریز میشود. بسیاری از وامگیرندگان با وجود سود بالاتر همین طرح را انتخاب میکنند، چون بدون مراجعه به شعبه و بدون چک کاغذی پیش میرود.
وام ازدواج، فرزندآوری و ودیعه مسکن در بانک ملی
این سه وام را بانک ملی طراحی نکرده است. بانک مرکزی مبلغ و شرایط را تعیین میکند و بانک ملی یکی از بانکهای عامل است. بعد از تأیید مدارک، سامانه شما را به یکی از بانکهای عامل معرفی میکند. پس برای این وامها لزوماً بانک ملی را انتخاب نمیکنید.
برای وام ازدواج در ve.cbi.ir ثبتنام میکنید و کد رهگیری ۱۰ رقمی میگیرید. هر نفر ۳۰۰ میلیون تومان میگیرد و زوج جوان، یعنی مرد زیر ۲۵ و زن زیر ۲۳ سال، ۳۵۰ میلیون تومان. کارمزد ۴ درصد است و اقساط ۱۲۰ ماهه شروع میشود. وام فرزندآوری برای فرزند اول ۴۴ میلیون، برای فرزند دوم ۸۸ میلیون و برای فرزند سوم ۱۳۲ میلیون تومان است. مدت بازپرداخت آنها به ترتیب ۳۶، ۴۸ و ۶۰ ماه است.
وام ودیعه مسکن را مستاجر متأهل یا سرپرست خانوار میگیرد، به شرط اینکه خودش و همسرش خانه نداشته باشند. اجارهنامه باید رسمی باشد و کد رهگیری داشته باشد. ثبتنام در سامانه جامع طرحهای حمایتی مسکن انجام میشود و ثبتنام به تنهایی پرداخت وام را تضمین نمیکند.
مراحل گرفتن وام بانک ملی از بام
مراحل مهربانی ملی و اعتبار ملی تقریباً یکی است. تصویر زیر پنج گام اصلی را نشان میدهد.
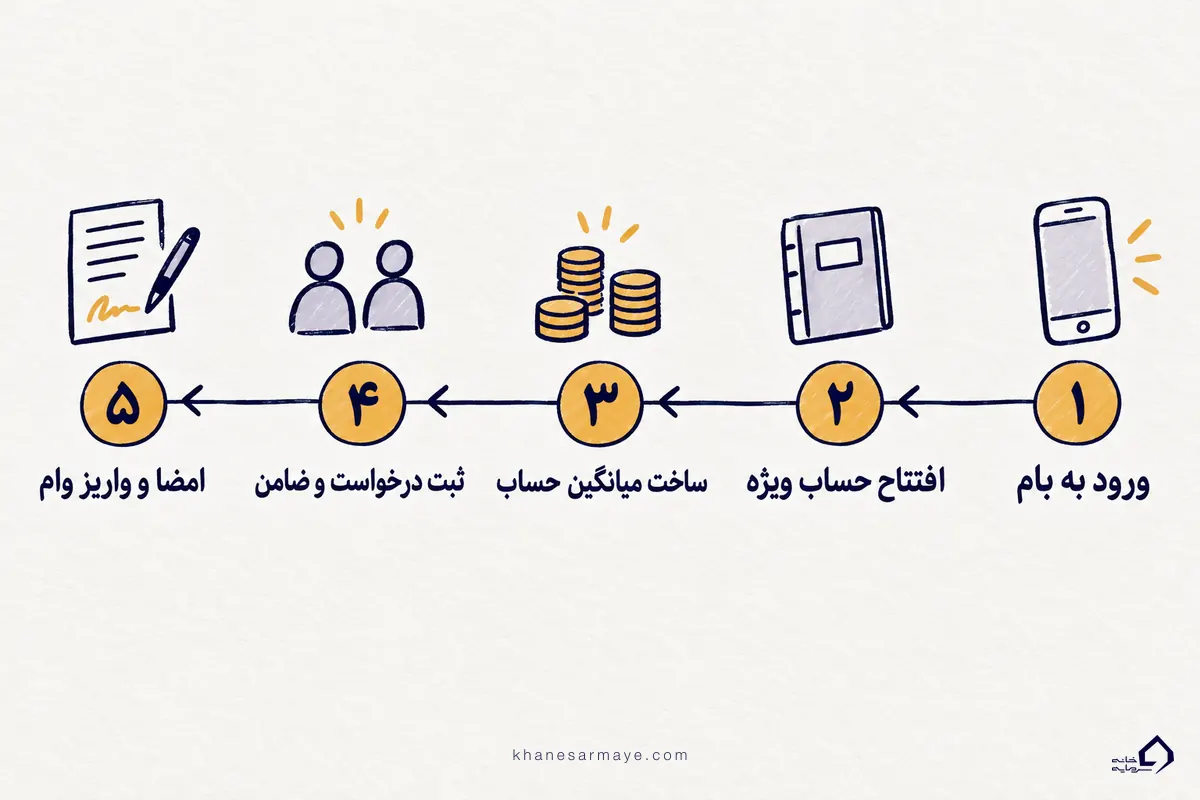
- اپلیکیشن بام را نصب کنید و با کد ملی و شماره همراه ثبتنام و احراز هویت کنید.
- از بخش حسابها، حساب ویژه طرح را باز کنید: مهربانی ملی یا اعتبار ملی.
- مبلغ دلخواه را به آن حساب واریز کنید و صبر کنید تا میانگین حساب و امتیاز بسازد. کمترین زمان یک ماه است.
- از منوی درخواست تسهیلات، مبلغ، مدت بازپرداخت و نرخ را انتخاب کنید. بام کارمزد یا سود و قسط را همانجا نشان میدهد.
- ضامن را معرفی کنید. بانک شما و ضامن را اعتبارسنجی میکند.
- قرارداد را دیجیتال امضا کنید و ضمانت را ثبت کنید. بعد از آن وام به حساب شما مینشیند.
نام منوها در نسخههای مختلف بام ممکن است کمی فرق کند. مسیر کلی همین است.
شبا یا شماره حساب ملی خود را از کجا بیاوریم
وام به حساب ملی شما واریز میشود. در بعضی مراحل، مثل فرم ضامن، قسط خودکار یا سامانههای دولتی، شبا یا شماره حساب لازم میشود. اگر فقط شماره کارت ملی را دارید، تبدیل شماره کارت ملی به شبا کمک میکند. نتیجه علاوه بر شبا، نام صاحب حساب و وضعیت حساب را هم نشان میدهد. اولین تبدیل رایگان است. این ابزار کارت یا حساب را به شبا تبدیل میکند، اما از روی شبا شماره کارت درنمیآید. ساختار شبا را در شماره شبا چیست توضیح دادهایم.
مدارک لازم برای وام بانک ملی
بیشتر کار در بام انجام میشود، پس مدارک وام بانک ملی کم است. این فهرست برای مهربانی ملی و اعتبار ملی کافی است:
- کارت ملی و شناسنامه متقاضی
- شماره همراه فعال برای ثبتنام در بام
- حساب فعال بانک ملی و شماره شبای آن
- کد ملی و شماره همراه ضامن؛ ضامن باید کاربر فعال بام باشد
- نتیجه اعتبارسنجی بدون چک برگشتی و قسط معوق
بعضی طرحها مدرک اضافه میخواهند. وام خرید کالا پیشفاکتور فروشگاه طرف قرارداد میخواهد. وام تعمیر مسکن سند ملک میخواهد. وامهای بدون ضامن مخصوص حقوقبگیران نامه کسر از حقوق میخواهند. برای این طرحها پیش از رفتن به شعبه از بانک بپرسید.
دلیلهای رد درخواست وام بانک ملی
بیشتر درخواستهای وام بانک ملی به یکی از این پنج دلیل رد میشوند:
- چک برگشتی یا قسط معوق در سیستم بانکی دارید.
- رتبه اعتباری شما پایین است یا رتبه ضامن با رتبه شما جور نیست.
- میانگین حساب یا مدت سپرده کم است و امتیاز برای مبلغ دلخواه کافی نیست.
- ضامن کاربر فعال بام نیست یا قرارداد را امضا نمیکند.
- اطلاعات هویتی یا حساب شما، مثل نام یا شبا، با اطلاعات بانک نمیخواند.
اگر امتیازتان کم است، مبلغ درخواستی را پایینتر بیاورید یا یک ماه دیگر صبر کنید تا میانگین حساب بالا برود. قسط معوق هم رتبه اعتباری را خراب میکند و راه وام بعدی را میبندد.
قسط وام بانک ملی را چطور حساب کنیم
برای وامهای سودار مثل اعتبار ملی، قسط ماهانه وام بانک ملی را با فرمول زیر تقریب بزنید:
قسط = مبلغ وام × r × (۱ + r)n ÷ ((۱ + r)n − ۱)
در این فرمول r نرخ سود سالانه تقسیم بر ۱۲ و n تعداد ماههای بازپرداخت است. فرمول را روی نمونه اعلامشده بانک امتحان کردیم. برای ۷۰۰ میلیون تومان با سود ۱۴ درصد در ۶۰ ماه، فرمول حدود ۱۶ میلیون و ۲۸۸ هزار تومان میدهد. نمونه منتشرشده ۱۶ میلیون و ۲۸۷ هزار تومان است. جدول زیر همین حساب را برای ۳۰۰ میلیون تومان و ۶۰ ماه نشان میدهد.
| نرخ سود | قسط ماهانه تقریبی | سود کل تقریبی |
|---|---|---|
| ۱۴ درصد | ۶ میلیون و ۹۸۰ هزار تومان | ۱۱۹ میلیون تومان |
| ۱۸ درصد | ۷ میلیون و ۶۲۰ هزار تومان | ۱۵۷ میلیون تومان |
| ۲۳ درصد | ۸ میلیون و ۴۵۷ هزار تومان | ۲۰۷ میلیون تومان |
این اعداد تقریبیاند. قسط دقیق را بام پیش از ثبت درخواست نشان میدهد. کارمزد مهربانی ملی جدا حساب میشود و رقمش را هم همانجا میبینید. روشهای محاسبه سود را با مثال در نحوه محاسبه سود وام بانکی مرور کردهایم.
کدام طرح برای شما مناسبتر است
این چند معیار انتخاب را ساده میکند:
- نیاز تا ۳۰۰ میلیون تومان و فرصت چند ماه میانگینسازی: مهربانی ملی.
- نیاز بین ۳۰۰ و ۷۰۰ میلیون تومان: اعتبار ملی با دو ضامن.
- ازدواج، فرزند تازه یا اجاره: وام دولتی مربوط، چون کارمزد یا سودش پایینتر است.
- سپرده بلندمدت و نیاز چند میلیاردی: طرح آنی در شعبه.
- نیاز فوری در همین هفته: هیچکدام از دو طرح اصلی، چون هر دو حداقل یک ماه میانگین حساب میخواهند.
در انتخاب وام بانک ملی یک هزینه پنهان هم هست. پولی که برای امتیاز در حساب ویژه میگذارید، سود سپرده معمولی نمیگیرد. اگر این پول را برای نیاز دیگری لازم دارید، هزینه فرصت آن را به هزینه وام اضافه کنید و بعد تصمیم بگیرید. برای نگاه کلیتر به وامهای دیگر هم وام بانکی چیست را بخوانید.

Add your first comment to this post