رتبه اعتباری شما عددی بین صفر و ۹۰۰ است که نشان میدهد اقساط و چکهایتان را تا امروز چقدر منظم پرداختهاید. بانک پیش از تصمیم درباره انواع وام بانکی همین عدد و گزارش پشت آن را میبیند. رتبه ضعیف میتواند وام را حتی با فیش حقوقی خوب هم سخت کند.
در ایران دو چیز را «رتبه اعتباری» مینامند و مردم آنها را با هم اشتباه میگیرند. یکی گزارش و نمره اعتباری خود شماست. دیگری رنگبندی صادرکننده چک در سامانه صیاد است. این راهنما هر دو را جدا توضیح میدهد: ساز و کار، راه گرفتن گزارش، عاملهای مؤثر، ماندگاری سابقه بد و راه بهبود.
رتبه اعتباری چیست و چه کسی آن را میسازد
رتبه اعتباری خلاصهی رفتار بازپرداخت شماست. بانکها اطلاعات وامها، چکها و بدهیهای هر مشتری را به شرکت اعتبارسنجی میفرستند. آن شرکت دادهها را کنار هم میگذارد و یک نمره میسازد. در ایران این کار با «شرکت اعتبارسنجی ایران» است که پیشتر «شرکت مشاوره رتبهبندی اعتباری ایران» نام داشت. بانکها آن را در سال ۱۳۸۵ تأسیس کردند و بانک مرکزی بر آن نظارت دارد. بیشتر منابع آن را تنها شرکت دارای مجوز برای گزارش اعتباری اشخاص میدانند.
بانک خودش نمره را نمیسازد. به نقل از اطلاعیهی بانکها، بانک فقط دادهی عملکرد شما را هر ماه برای شرکت اعتبارسنجی میفرستد. اگر به رتبه اعتراض دارید، پاسخ با همان شرکت است.
مدل جدید شرکت فقط به وام و چک محدود نیست. به گفتهی مدیرعامل شرکت، تعهدات ارزی، ضمانتنامه، سند قضایی، بیمه، اطلاعات مالیاتی، جریمههای رانندگی و صدک درآمدی هم در محاسبه میآیند. شرکت میگوید همهی بزرگسالان بالای ۱۸ سال نمره دارند، حتی اگر هرگز وام نگرفته باشند. وزن هر عامل منتشر نشده و جزئیات مدل محرمانه است. پس هر جدولی که مینویسد «فلان کار چند امتیاز میدهد» حدس است، نه آمار رسمی.
اعتبارسنجی بانکی یعنی چه
اعتبارسنجی بانکی یعنی بانک پیش از دادن وام، کارت اعتباری یا دستهچک بداند شما با پولی که قبلاً گرفتهاید چه کردهاید. کار را شرکت اعتبارسنجی انجام میدهد، نه خود بانک. بانک گزارشی آماده میگیرد که نمرهی شما و ریز وامها، ضمانتها و چکهایتان را کنار هم دارد و روی همانها نگاه میکند چقدر خوشحساب بودهاید. بیشتر مردم از این گزارش وقتی خبردار میشوند که وامشان رد شده است.
کسی که تا حالا هیچ وامی نگرفته هم رتبه دارد، چون پروندهی مالیاتی، قضایی و بیمهای هم در محاسبه میآید. اگر در جستوجو «رتبه بانکی» یا «اعتبار بانکی» مینویسید، معمولاً همین رتبهی شخصی را میخواهید، نه رتبهی خود بانک.
تفاوت رتبه اعتباری با رنگبندی چک
پیش از ادامه، این دو را کنار هم ببینید. جدول زیر تفاوت اصلیشان را نشان میدهد:
| ویژگی | رتبه اعتباری شخص | رنگبندی اعتباری چک |
|---|---|---|
| مقیاس | نمره صفر تا ۹۰۰ و رتبه A1 تا E3 | پنج رنگ: سفید، زرد، نارنجی، قهوهای، قرمز |
| چه کسی میسازد | شرکت اعتبارسنجی ایران | سامانه صیاد بانک مرکزی |
| بر چه پایهای است | وام، چک، بدهی، مالیات، سوابق قضایی و موارد دیگر | تعداد و مبلغ چکهای برگشتی رفعسوءاثرنشده |
| چه کسی آن را میبیند | شما و بانکی که درخواست وام میدهید | هر کسی که چک شما را میگیرد |
| به چه کاری میآید | بررسی درخواست وام و تسهیلات | تصمیم برای پذیرش چک |
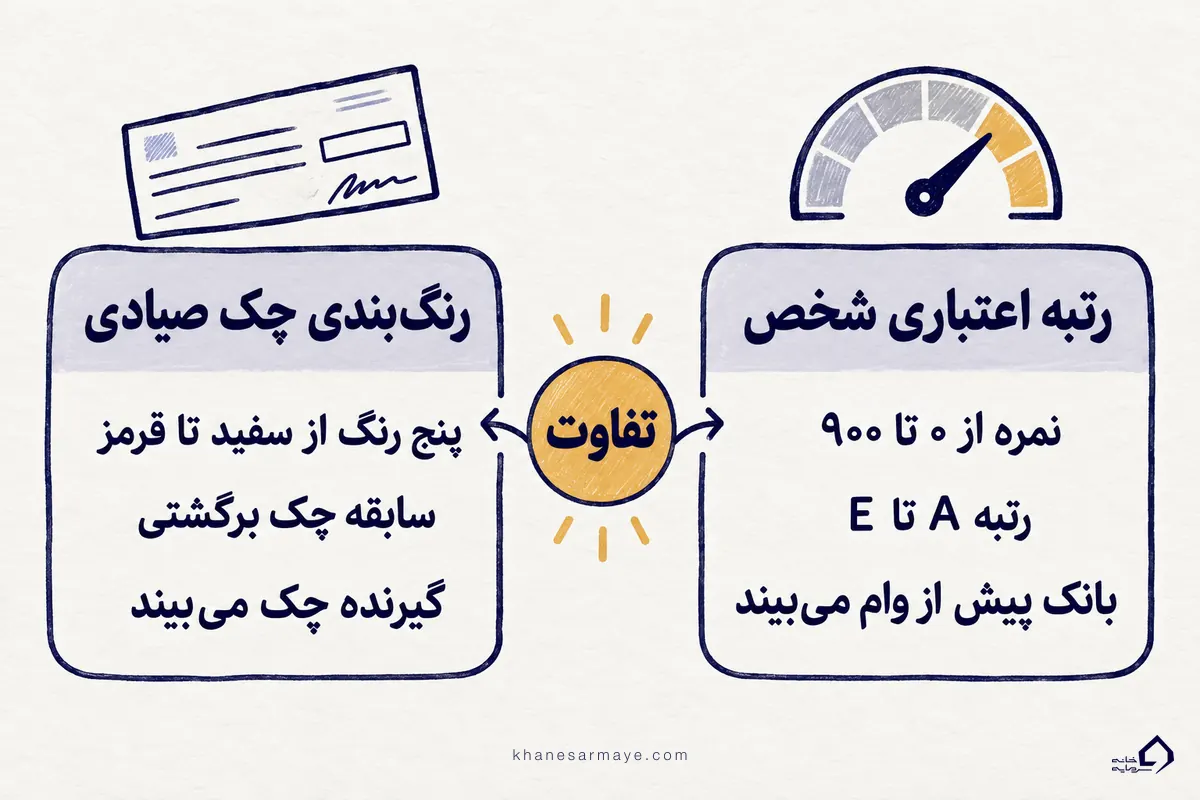
از ۱۴۰۴ بخش سومی هم به این دو اضافه شده است: امتیاز اعتباری چک و سقف مجاز صدور چک. آن را در بخش چک توضیح میدهیم.
معنی رتبه اعتباری A تا E
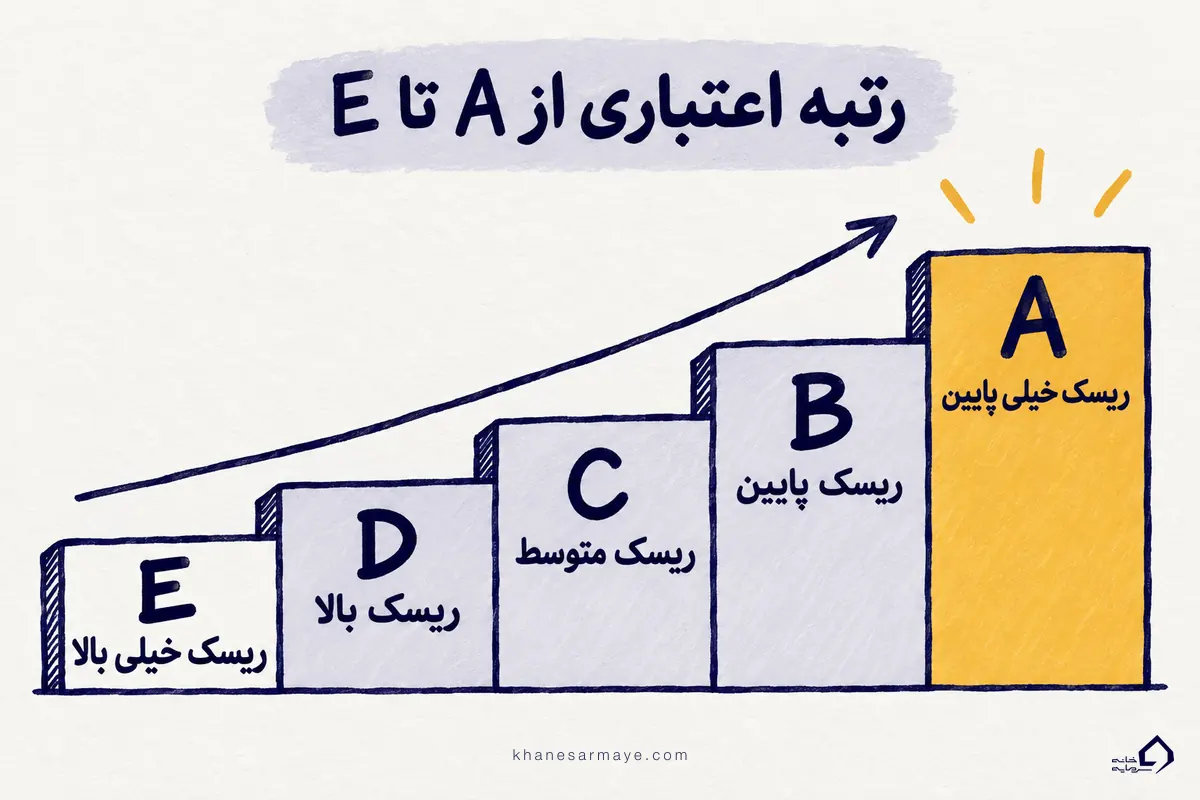
رتبه اعتباری از A تا E است و هر حرف سه زیرگروه ۱ تا ۳ دارد. A1 بهترین و E3 ضعیفترین حالت است. بازهی امتیازها را ارائهدهندگان گزارش، از جمله مایکردیت، منتشر کردهاند و ما همانها را آوردهایم:
| رتبه | بازه امتیاز | ریسک برای وامدهنده | زیرگروهها |
|---|---|---|---|
| A | ۶۴۰ تا ۹۰۰ | خیلی پایین | A1: ۶۸۰ تا ۹۰۰، A2: ۶۶۰ تا ۶۷۹، A3: ۶۴۰ تا ۶۵۹ |
| B | ۵۸۰ تا ۶۳۹ | پایین | B1: ۶۲۰ تا ۶۳۹، B2: ۶۰۰ تا ۶۱۹، B3: ۵۸۰ تا ۵۹۹ |
| C | ۵۲۰ تا ۵۷۹ | متوسط | C1: ۵۶۰ تا ۵۷۹، C2: ۵۴۰ تا ۵۵۹، C3: ۵۲۰ تا ۵۳۹ |
| D | ۴۶۰ تا ۵۱۹ | بالا | D1: ۵۰۰ تا ۵۱۹، D2: ۴۸۰ تا ۴۹۹، D3: ۴۶۰ تا ۴۷۹ |
| E | صفر تا ۴۵۹ | خیلی بالا | E1: ۴۴۰ تا ۴۵۹، E2: ۴۲۰ تا ۴۳۹، E3: صفر تا ۴۱۹ |
رتبه A1، D3 یا E1 یعنی چه
هر رتبه از دو بخش ساخته شده است. حرف، گروه ریسک شما را میگوید و عدد بعد از آن جای شما را در همان گروه. عدد ۱ بالاترین نمرهی گروه است و ۳ پایینترین. پس A1 بهترین حالت ممکن است، یعنی نمرهی ۶۸۰ تا ۹۰۰، و A3 هم هنوز در گروه ریسک خیلی پایین میماند. رتبه B یعنی ریسک پایین و C یعنی متوسط.
از D به بعد بانک احتیاط میکند. D3 نمرهی ۴۶۰ تا ۴۷۹ است و در گروه ریسک بالا میماند. E1 بین ۴۴۰ و ۴۵۹ است. شما در گروه ریسک خیلی بالا هستید، ولی تا D3 فقط چند نمره فاصله دارید، پس این رتبه با E3 که نمرهاش از صفر تا ۴۱۹ است خیلی فرق دارد. با پرداخت منظم چند ماهه، رتبهی E1 معمولاً راحتتر از E3 به D میرسد.
چند سایت بازهها را کمی متفاوت نوشتهاند. ما جدول بالا را از جدول منتشرشدهی خود شرکت اعتبارسنجی برداشتهایم. اگر نمرهتان لب مرز بود، به حرف و عددی که در گزارش خودتان آمده تکیه کنید.
هر بانک حداقل رتبهی مورد قبول خودش را تعیین میکند و عدد رسمی یکسانی برای همهی بانکها منتشر نشده است. بعضی منابع مینویسند رتبه D و E وام را بسیار سخت میکند. این را باید شعبهی خودتان تأیید کند. رتبه A1 هم تضمین وام نیست، چون بانک درآمد، توان بازپرداخت و نوع وام را هم میسنجد.
استعلام رتبه اعتباری بانکی قدم به قدم
استعلام رتبه اعتباری بانکی را خودتان هم میتوانید انجام دهید، لازم نیست منتظر بانک بمانید. رسمیترین راه، سایت شرکت اعتبارسنجی ایران است. بسیاری از مردم درگاه مردمی آن را با نام «اعتباریتو» میشناسند. به گفتهی مدیرعامل شرکت، افراد حقیقی میتوانند گزارش خودشان را شخصاً از همین دو مسیر بگیرند. گزارش هم رتبهی حرفی و نمرهتان را نشان میدهد و هم ریز وامها و چکها را. چند اپلیکیشن و سایت دیگر هم همین گزارش را ارائه میکنند. رسانهها از ساد ۲۴، رده، مایکردیت، ویپاد و پیشخوانک نام بردهاند. روال کلی در همهی آنها این است:
- سایت شرکت اعتبارسنجی ایران یا سامانه اعتباریتو را باز کنید و نشانی را خودتان تایپ کنید.
- کد ملی و شماره موبایلی را وارد کنید که به نام خودتان ثبت است.
- کد پیامکی را وارد کنید تا هویتتان تأیید شود.
- هزینهی گزارش را از درگاه بانکی پرداخت کنید.
- گزارش را دریافت کنید و نسخهی PDF آن را نگه دارید.
هزینهی گزارش یکسان نیست. به گفتهی مدیرعامل شرکت اعتبارسنجی ایران، بانک مرکزی تعرفهی گزارش اعتبارسنجی چک را برای ۱۴۰۵ هشت هزار تومان تعیین کرده است. برای گزارش شخصی هم رقمی نزدیک به همین گزارش شده، اما هر ارائهدهنده ممکن است مبلغ جدا بگیرد. ظاهر سامانهها هم تغییر میکند، پس مراحل بالا فقط روال کلی را نشان میدهد.
گزارش اعتباری را چطور بخوانیم
گزارش چند بخش دارد: مشخصات هویتی، فهرست تسهیلات و وضعیت بازپرداخت هر کدام، ضمانتها، تعداد استعلامها و سوابق منفی مثل چک برگشتی. نخست بخش سوابق منفی و ضمانتها را بخوانید. وامی که تسویه کردهاید و هنوز فعال دیده میشود یا ضمانتی که فراموش کردهاید، همانجا پیدا میشود.
اگر گزارش اشتباه بود
اشتباه ممکن است پیش بیاید. مثلاً وام تسویهشده هنوز فعال مانده یا چک رفعسوءاثرشده منفی دیده میشود. اول از بانک مربوط رسید یا نامهی تسویه بگیرید. بعد از همان بانک بخواهید دادهی درست را برای شرکت اعتبارسنجی بفرستد. اگر نتیجه نگرفتید، اعتراض را از راه مرکز تماس یا فرم شرکت اعتبارسنجی ثبت کنید. یک کارشناس بانک مرکزی هم گفته است برای نتایج اعتبارسنجی مسیر اعتراض پیشبینی شده است.
رنگبندی اعتباری چک صیادی
هنگام استعلام یک چک صیادی، سامانه صیاد با یک رنگ نشان میدهد صادرکننده چند چک برگشتی رفعسوءاثرنشده دارد. این رنگ نمرهی اعتباری شخص نیست. فقط سابقهی چک برگشتی را میسنجد. روش استعلام را در راهنمای رنگبندی و استعلام چک صیادی قدمبهقدم نوشتهایم. رنگها این معنی را دارند:
| رنگ | چک برگشتی رفعسوءاثرنشده | یا مبلغ تعهد برگشتی |
|---|---|---|
| سفید | ندارد یا همه را رفعسوءاثر کرده | بدون تعهد برگشتی |
| زرد | یک فقره | تا ۵ میلیون تومان |
| نارنجی | ۲ تا ۴ فقره | تا ۲۰ میلیون تومان |
| قهوهای | ۵ تا ۱۰ فقره | تا ۵۰ میلیون تومان |
| قرمز | بیش از ۱۰ فقره | بیش از ۵۰ میلیون تومان |
این ارقام را بانک مرکزی اعلام کرده و ممکن است بهروز شود. اگر تعداد چکها کم باشد ولی مبلغ برگشتی از سقف رنگ بیشتر شود، رنگ بدتر نمایش داده میشود.
هر چک برگشتی علاوه بر رنگ چک، به گزارش اعتباری شخص هم میرود و از مهمترین سوابق منفی شمرده میشود.
امتیاز و سقف اعتبار چک از ۱۴۰۴
هیئت عالی بانک مرکزی در ۱۱ شهریور ۱۴۰۴ شیوهنامهی «تعیین سقف اعتبار مجاز صدور چک» را تصویب کرد. بر پایهی آن، هر مشتری از روی سابقهی چکش در یکی از پنج طبقهی A تا E قرار میگیرد. این طبقهها مخصوص چک است و با رتبه A تا E گزارش شخصی یکی نیست. سقف مجاز مشتری هم از روی همین گزارش و توان مالی پنج سال اخیرش محاسبه میشود. مبلغ چک نباید از تفاوت سقف و چکهای تسویهنشده بیشتر باشد.
بانکها باید پیش از دادن دستهچک، گزارش اعتباری چک را از شرکت اعتبارسنجی ایران بگیرند. طبق ابلاغ بانک مرکزی، اجرای شیوهنامه از کسانی آغاز میشود که اولین دستهچکشان را میگیرند و پس از دریافت بازخورد به همه تعمیم مییابد. وضعیت اجرا در شعبهی شما ممکن است فرق کند. بانک مرکزی تأکید کرده سقف اعتبار تضمین پرداخت چک نیست.
گیرندهی چک هم بعد از ثبت چک در صیاد و پیش از تأیید آن میتواند گزارش اعتبارسنجی چک صادرکننده را بگیرد. نیازی به اجازهی صادرکننده نیست. تعرفهی این گزارش در ۱۴۰۵ هشت هزار تومان اعلام شده است.
چه چیزهایی رتبه اعتباری را بالا یا پایین میبرد
مدل شرکت محرمانه است، اما منابع رسمی و رسانهای عاملهای اصلی را نام بردهاند. جدول زیر آنها را مرتب کرده است:
| عامل | اثر بر رتبه | توضیح |
|---|---|---|
| پرداخت منظم اقساط | بالا میبرد | در بیشتر منابع مهمترین عامل است و سابقهی خوشحسابی میسازد |
| دیرکرد و بدهی معوق | پایین میآورد | تا زمان تسویه، وضعیت منفی فعال میماند |
| چک برگشتی رفعسوءاثرنشده | پایین میآورد | دستهچک جدید را هم میبندد |
| ضمانت وام دیگران | ممکن است پایین بیاورد | اگر وامگیرنده قسط ندهد، موقعیت ضامن هم آسیب میبیند |
| بدهی مالیاتی و محکومیت مالی | پایین میآورد | دادههای مالیاتی و قضایی وارد گزارش میشود |
| تعهدات زیاد نسبت به توان بازپرداخت | ممکن است پایین بیاورد | تعداد وامهای فعال همزمان در ارزیابی ریسک اثر دارد |
| جریمهی رانندگی پرداختنشده | ممکن است اثر بگذارد | مدیرعامل شرکت گفته اطلاعات راهنمایی و رانندگی در مدل جدید هست |
سابقه بد در رتبه اعتباری تا کی میماند
پاسخ به نوع سابقه بستگی دارد و عدد ثابتی برای همهی سوابق وجود ندارد. سه حالت رایج را جدا ببینید.
چک برگشتی تا رفعسوءاثر در سابقه میماند. رفعسوءاثر یعنی بانک در سامانه اعلام میکند مشکل چک حل شده است. راههای آن تأمین کسری مبلغ و مسدودی آن، تحویل لاشهی چک، رضایتنامهی رسمی دارنده، نامهی مرجع قضایی یا ثبتی، پایان عملیات اجرایی و حکم برائت ذمه است. اگر سه سال از تاریخ گواهی عدم پرداخت گذشته باشد و دارنده شکایت حقوقی یا کیفری نکرده باشد، طبق تبصره ۳ ماده ۵ مکرر قانون صدور چک، بانک باید رفعسوءاثر کند.
در بدهی معوق، وضعیت منفی تا پرداخت یا تعیینتکلیف فعال میماند. گذشت زمان بهتنهایی آن را تسویهشده نشان نمیدهد. بانکها بدهی را بر اساس مدت تأخیر طبقهبندی میکنند:
- تا دو ماه پس از سررسید: جاری
- بیش از دو تا شش ماه: سررسید گذشته
- بیش از شش تا کمتر از ۱۸ ماه: معوق
- بیش از ۱۸ ماه: مشکوکالوصول
اقساط تسویهشده تکلیف دیگری دارند. اطلاعات وام پس از تسویه مدتی در گزارش میماند. منابع غیررسمی ۵ تا ۷ سال مینویسند، اما عدد رسمی ثابتی پیدا نکردیم. بازپرداخت منظم تازه معمولاً از وزن سابقهی قدیمی کم میکند.
راههای بهبود رتبه اعتباری
میانبر وجود ندارد. رتبه را رفتار منظم در طول ماهها بالا میبرد. این کارها بیشترین اثر را دارند:
- گزارش خودتان را بگیرید و فهرست موارد منفی را بنویسید.
- اقساط عقبافتاده و بدهی معوق را تسویه کنید و رسید یا نامهی تسویه بگیرید.
- چک برگشتی را با یکی از راههای قانونی رفعسوءاثر کنید.
- برای اقساط یادآور یا پرداخت خودکار بگذارید تا یک روز هم دیر نشود.
- بدهیهای مالیاتی و جریمههای رانندگی پرداختنشده را تسویه کنید.
- ضامن هر کسی نشوید و ضمانتهای سررسیدگذشته را پیگیری کنید.
چکلیست پیش از درخواست وام
پیش از رفتن به شعبه، این فهرست را مرور کنید. راهنمای وام بانکی مراحل و مدارک را کامل توضیح داده است:
- گزارش اعتباری جدید بگیرید و رتبهتان را ببینید.
- مطمئن شوید چک برگشتی رفعسوءاثرنشده ندارید.
- اقساط عقبافتاده را تسویه کنید و رسیدش را نگه دارید.
- فهرست ضمانتهایتان را بررسی کنید و ببینید وامگیرندهها منظم پرداخت میکنند.
- مشخصات هویتی و فهرست وامهای گزارش را با واقعیت مقایسه کنید.
- از شعبه بپرسید حداقل رتبهی مورد قبول چیست و ضامن لازم است یا نه.
- برای وام بدون ضامن هم همین گزارش را ببینید. مثلاً وام بلوبانک هم اعتبارسنجی دارد.
بانک مرکزی در بخشنامهی ۸ مهر ۱۴۰۵ بر اهلیتسنجی و اعتبارسنجی متقاضیان تسهیلات تأکید کرد. پس دقت بانکها در این مرحله احتمالاً بیشتر میشود.
کلاهبرداریهای ارتقای رتبه اعتباری
جستوجوی «رتبه اعتباری» پر از وعدهی ارتقا و پاکسازی سابقه است. برخی سایتها در برابر پول وعدهی پاک کردن سریع سابقهی بد را میدهند. این وعده با ساز و کار رسمی نمیخواند. کارشناس بانک مرکزی گفته شرکتهای اعتبارسنجی بازوی عملیاتی بانک مرکزیاند و امکان اعمال سلیقه یا دور زدن قانون وجود ندارد.