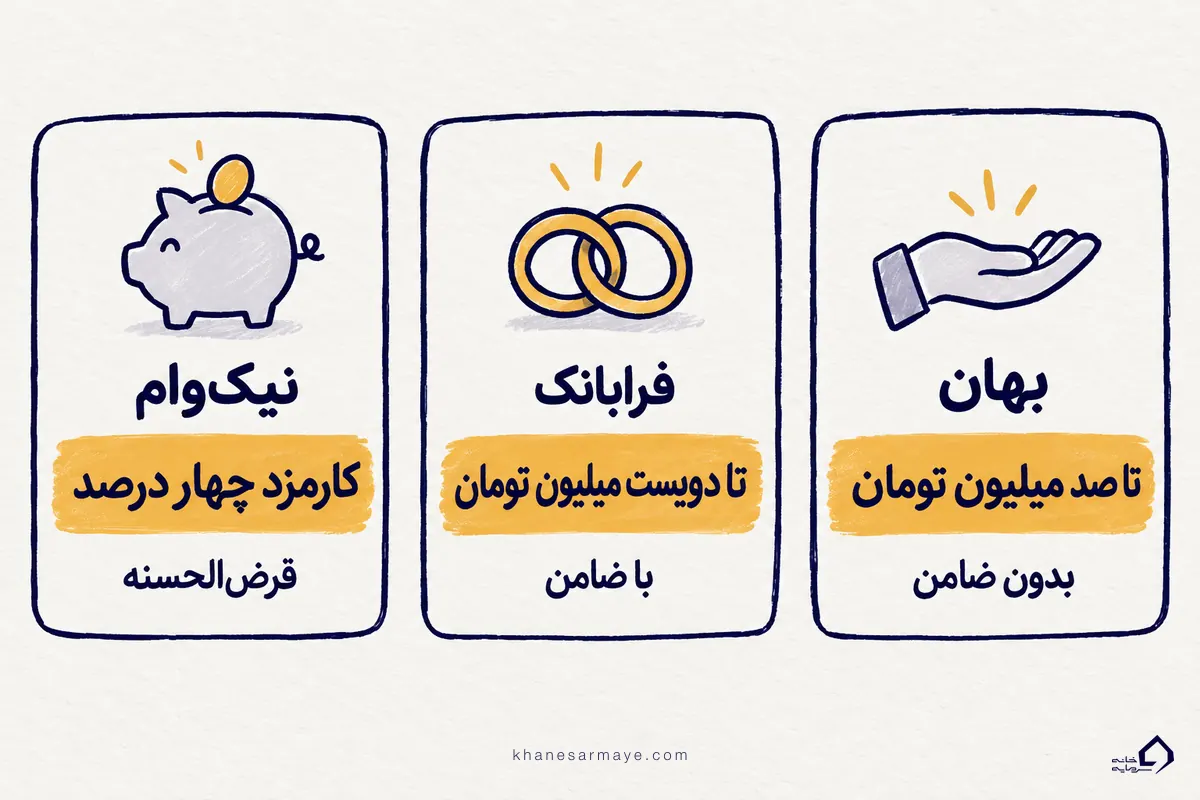
وام بانک ملت در ۱۴۰۵ سه مسیر اصلی دارد. بهان بدون ضامن تا ۱۰۰ میلیون تومان میدهد، تسهیلات فرابانک با ضامن تا ۲۰۰ میلیون تومان و نیکوام قرضالحسنه با کارمزد ۴ درصد. اگر شناسه و رمز اینترنتبانک دارید، بهان و فرابانک را بدون رفتن به شعبه ثبت میکنید. شرط هر سه یکی است: حساب فعال در ملت، رتبه اعتباری مناسب و نداشتن چک برگشتی یا بدهی معوق.
اگر فرق وام قرضالحسنه، فروش اقساطی و جعاله را نمیدانید، اول انواع وام بانکی در ایران را مرور کنید. بعد ببینید کدام وام بانک ملت به نیاز شما میخورد. ارقام این راهنما طبق اعلامهای منتشرشده تا شهریور ۱۴۰۵ است و بانک آنها را در طول سال تغییر میدهد.
انواع وام بانک ملت در ۱۴۰۵
وام بانک ملت طرحهای زیادی دارد و بعضیشان فصلی یا محدودند. جدول زیر طرحهایی را کنار هم میگذارد که منابع منتشرشده تا شهریور ۱۴۰۵ فعال گزارش کردهاند. بعد از جدول، هر طرح را جداگانه میخوانید.
| نوع وام | چه کسی میگیرد | سقف و شرایط معمول | کجا درخواست دهیم |
|---|---|---|---|
| بهان، بدون ضامن | مشتری ملت با رتبه اعتباری A تا C | تا ۱۰۰ میلیون تومان، ده برابر میانگین حساب، ۲۳ درصد، تا ۲۴ ماه | فرابانک در اینترنتبانک |
| تسهیلات فرابانک با ضامن | مشتری ملت با رتبه A، B یا C | تا ۲۰۰ میلیون تومان برای رتبه A، ۱۵۰ برای B و ۱۰۰ برای C، تا ۶۰ ماه | فرابانک، با معرفی ضامن |
| نیکوام، قرضالحسنه | دارنده حساب پسانداز نیک با میانگین حساب | کارمزد ۴ درصد، تا ۶۰ ماه، سقف هر نفر ۳۰۰ میلیون تومان | همراه بانک، اینترنتبانک یا شعبه |
| شایان | دارنده میانگین حساب کوتاهمدت | چند برابر میانگین حساب، ۱۴ تا ۲۳ درصد، تا ۴۸ ماه | شعبه |
| ازدواج و فرزندآوری | زوجها و والدین فرزند تازهمتولد | کارمزد ۴ درصد، وام ازدواج تا ۱۲۰ ماه | سامانه بانک مرکزی، بعد شعبه ملت |
| ودیعه مسکن | مستاجر با اجارهنامه رسمی | ۷۵ تا ۳۶۵ میلیون تومان، با شهر فرق میکند، ۲۳ درصد، ۶۰ ماه | سامانه طرحهای حمایتی مسکن، بعد شعبه |
| خرید کالا | مشتری پلتفرمهای شریک | از چند ده تا ۱۰۰ میلیون تومان، با پلتفرم فرق میکند | اپلیکیشن همان پلتفرم |
| کسبوکار، برنا | صاحب کسبوکار با حساب جاری | تا ۱۰ میلیارد تومان، ۲۳ درصد، ۳ تا ۱۲ ماه | شعبه |
| وثیقهای، مسکن و خودرو | دارنده سند ملکی یا خودرو | سقف طبق ارزیابی کارشناس و طرح فعال | شعبه |
وام بدون ضامن بانک ملت یعنی طرح بهان
بهان وامی است که ضامن، چک و سفته نمیخواهد. بانک بهجای ضامن، میانگین حساب و رتبه اعتباری شما را میسنجد. سقف وام ده برابر میانگین حساب و حداکثر ۱۰۰ میلیون تومان است. گزارشها نرخ را ۲۳ درصد و بازپرداخت را حداکثر ۲۴ ماهه مینویسند. ثبت درخواست در بخش تسهیلات فرابانک انجام میشود.
یک مثال معنای ضریب را روشن میکند. اگر میانگین حساب شما ۱۰ میلیون تومان باشد، سقف ۱۰۰ میلیون تومان میشود. با میانگین ۴ میلیون تومان فقط تا ۴۰ میلیون تومان پیشنهاد میگیرید. پس میانگین حساب را بالا ببرید و چند ماه حفظ کنید تا به سقف کامل برسید.
شرطهای بهان اینهاست:
- رتبه اعتباری A، B یا C. پایینتر از C معمولاً رد میشود.
- میانگین حساب کافی در ملت.
- حساب قرضالحسنه در همین بانک.
- نداشتن چک برگشتی و بدهی معوق در شبکه بانکی.
گزارشها هزینه تشکیل پرونده و اعتبارسنجی را حدود ۲۰۰ هزار تومان مینویسند. برخی منابع هم از توقف موقت یا محدودشدن پذیرش بهان در بعضی دورهها خبر دادهاند. قبل از بلوکه کردن پول برای میانگین حساب، در فرابانک ببینید طرح فعال است یا نه.
تسهیلات فرابانک ملت برای وام با ضامن
فرابانک سامانهای هوشمند در اینترنتبانک ملت است و چند نوع تسهیلات را غیرحضوری میدهد. توضیح رسمی آن را در سایت بانک ملت میبینید. وام با ضامن در فرابانک به رتبه اعتباری بستگی دارد. رتبه A تا ۲۰۰ میلیون تومان میگیرد، رتبه B تا ۱۵۰ میلیون تومان و رتبه C یا بدون رتبه تا ۱۰۰ میلیون تومان.
بازپرداخت تا ۶۰ ماه است. منابع ۱۴۰۵ نرخ وامهای اقساطی فرابانک را ۲۳ درصد و کارمزد بخش قرضالحسنه را ۴ درصد نوشتهاند. ضامن رسمی معمولاً کارمند یا بازنشستهای است که گواهی کسر از حقوق میدهد. در بعضی طرحها بانک سپرده بلندمدت بلوکه یا جواز کسب را هم بهجای ضامن میپذیرد.
همهچیز آنلاین پیش میرود، اما معمولاً یکبار باید شناسه و رمز اینترنتبانک را با کارت ملی از شعبه بگیرید. اگر قبلاً گرفتهاید، مستقیم وارد فرابانک میشوید.
نیکوام، ارزانترین طرح قرضالحسنه ملت
نیکوام قرضالحسنه است و فقط کارمزد ۴ درصد دارد. برای گرفتنش باید حساب قرضالحسنه پسانداز نیک باز کنید و میانگین حساب بسازید. پول شما یک تا ۱۲ ماه در حساب میماند. هرچه بیشتر بمانید، ضریب وام بالاتر میرود. منابع برای دوره ۱۲ ماهه تا حدود ۳۲۰ درصد میانگین حساب را نوشتهاند. بازپرداخت تا ۶۰ ماه است.
رسانهها سقف نیکوام را گاهی یک میلیارد تومان و گاهی ۳۰۰ میلیون تومان نوشتهاند. طبق توضیح چند منبع، یک میلیارد تومان سقف کل طرح است و هر شخص حقیقی حداکثر ۳۰۰ میلیون تومان میگیرد. برای وام بدون ضامن هم منابع عددهای ۱۰۰ و ۲۰۰ میلیون تومان را برای رتبههای A و B نوشتهاند. به همین دلیل عدد نهایی را از سامانه بپرسید.
شایان و برنا، طرحهای ویژه صاحبان کسبوکار
شایان برای کسی است که میانگین حساب بزرگتری میسازد. بانک وام را تا چند برابر میانگین حساب میدهد و منابع تا ۴٫۵ برابر نوشتهاند. گزارشها نرخ را بین ۱۴ و ۲۳ درصد مینویسند و بازپرداخت تا ۴۸ ماه است. منابع درباره سقف فردی اختلاف دارند و عددی بین ۶۰۰ و ۷۰۰ میلیون تومان نوشتهاند. درخواست شایان از شعبه انجام میشود.
صاحبان کسبوکار طرح برنا را هم میبینند. سقف آن تا ۱۰ میلیارد تومان، نرخ ۲۳ درصد و بازپرداخت ۳، ۶ یا ۱۲ ماهه است. حساب جاری هم لازم دارد. بانک دوره اجرای این طرح را تا پایان شهریور ۱۴۰۵ اعلام کرده بود. تمدید آن را از شعبه بپرسید.
ازدواج، فرزندآوری و ودیعه مسکن در ملت
این سه وام طرح ملیاند. اول در سامانه رسمی خودشان ثبتنام میکنید و بعد بانک عامل، مثلاً ملت، پرونده را تکمیل میکند. شرطها و سقفها را دولت تعیین میکند، نه شعبه.
وام ازدواج. طبق گزارشها، در ۱۴۰۵ هر نفر ۳۰۰ میلیون تومان میگیرد. برای زوج جوان، یعنی داماد زیر ۲۵ و عروس زیر ۲۳ سال، این رقم ۳۵۰ میلیون تومان است. کارمزد ۴ درصد و بازپرداخت ۱۲۰ ماهه است.
وام فرزندآوری. مبلغ از ۴۴ میلیون تومان برای فرزند اول تا ۲۲۰ میلیون تومان برای فرزند پنجم و بعد از آن میرسد. کارمزد ۴ درصد است و ثبتنام از سامانه بانک مرکزی انجام میشود.
وام ودیعه مسکن. گزارشها سقف ۱۴۰۵ را در تهران ۳۶۵ میلیون تومان و در مرکز استانها ۲۸۰ میلیون تومان مینویسند. در سایر شهرها ۱۸۵ و در روستاها ۷۵ میلیون تومان است. نرخ ۲۳ درصد و بازپرداخت ۶۰ ماهه است. ملت یکی از بانکهای عامل این وام است. جزئیات ثبتنام را در راهنمای وام ودیعه مسکن میخوانید.
خرید اعتباری کالا با حساب ملت
طرحهای قدیمی خرید کالای خود بانک، مثل حامیکارت و شاپکارت، طبق گزارشها منقضی شدهاند. امروز خرید اعتباری با حساب ملت بیشتر از پلتفرمهای شریک، مثل دیجیپی و زرینپلاس، انجام میشود. خود پلتفرم سقف و شرایط را تعیین میکند و گزارشها از چند ده میلیون تا ۱۰۰ میلیون تومان میگویند.
بعضی پلتفرمها جدا از سود، کارمزد عضویت هم میگیرند. پیش از قبول، مجموع بازپرداخت را با قیمت نقدی کالا مقایسه کنید.
شرایط دریافت وام بانک ملت
اگر کارمزد، ضامن و وثیقه برایتان واژههای تازهای است، وام بانکی چیست آنها را ساده توضیح میدهد. جزئیات هر طرح فرق میکند، ولی شرطهای زیر در بیشتر طرحها تکرار میشوند:
- حساب فعال و دارای گردش در بانک ملت.
- رتبه اعتباری C یا بهتر برای وامهای بدون ضامن.
- نداشتن چک برگشتی رفعسوءاثرنشده و بدهی معوق.
- شناسه و رمز اینترنتبانک و رمز دوم پویای فعال.
- جا داشتن زیر سقف بدهی خرد. منابع سقف مانده بدهی خرد هر مشتری در ملت را ۳۰۰ میلیون تومان نوشتهاند.
رتبه اعتباری از A تا E است. سابقه پرداخت اقساط، چک برگشتی و بدهی معوق آن را میسازد. رتبه را از سامانه شرکت مشاوره رتبهبندی اعتباری ایران بگیرید. دیرکرد چند روزه، چک برگشتی و ضامنشدن برای وام بدحساب بیشترین آسیب را به رتبه میزنند.
مدارک وام بانک ملت
مدارک دقیق به طرح بستگی دارد و شعبه یا فرابانک فهرست نهایی را اعلام میکند. این فهرست برای بیشتر درخواستها کافی است:
- کارت ملی و شناسنامه.
- شماره همراه ثبتشده در بانک برای دریافت پیامک رمز.
- شناسه و رمز اینترنتبانک.
- شماره حساب و شبای حساب ملت.
- فیش حقوقی یا مدرک شغل و درآمد، اگر طرح بخواهد.
- کارت ملی، شناسنامه و فیش حقوقی ضامن، در طرحهای ضامندار.
- سند ملکی یا خودرو، در وامهای وثیقهای.
- عقدنامه، شناسنامه فرزند یا اجارهنامه دارای کد رهگیری، در وامهای ازدواج، فرزندآوری و ودیعه.
برای واریز وام، پرداخت قسط و پر کردن بعضی فرمها شماره حساب یا شبا لازم میشود. اگر فقط کارت ملت دارید، با تبدیل شماره کارت ملت به شبا شبا، شماره حساب، نام صاحب حساب و وضعیت حساب را ببینید. اولین تبدیل رایگان است. ساختار شبا را در شماره شبا چیست توضیح دادهایم.
مراحل دریافت وام بانک ملت از فرابانک
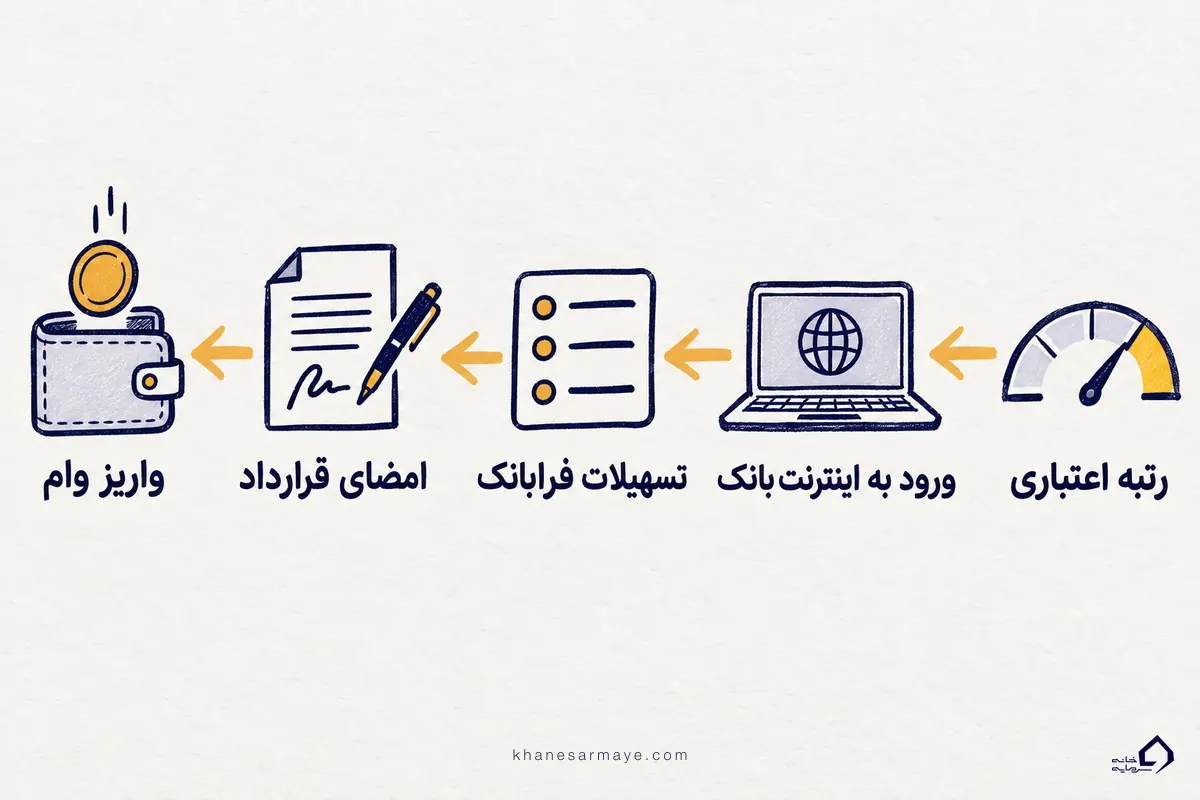
مسیر زیر برای دریافت وام بانک ملت از راه بهان و وامهای ضامندار فرابانک است. اسم منوها ممکن است کمی فرق کند، ولی ترتیب همین است:
- رتبه اعتباریتان را بگیرید و مطمئن شوید چک برگشتی یا بدهی معوق ندارید.
- شناسه و رمز اینترنتبانک را فعال کنید. اگر ندارید، یکبار با کارت ملی به شعبه بروید.
- وارد اینترنتبانک ملت یا همراه بانک شوید و بخش تسهیلات فرابانک را باز کنید.
- استعلامهای هویت، اعتبار و چک برگشتی را بگذرانید.
- از فهرست طرحهای پیشنهادی یکی را انتخاب کنید. فهرست برای هر نفر فرق میکند. اگر ضامن لازم است، معرفیاش کنید.
- قرارداد را الکترونیکی امضا کنید. وام به حساب شما مینشیند.
قسط وام بانک ملت را چطور حساب کنیم
بانکها قسط را با فرمول اقساط مساوی حساب میکنند. قسط برابر است با مبلغ وام ضربدر r. این عدد را بر (۱ منهای (۱ + r) به توان منفی n) تقسیم کنید. در این فرمول r نرخ ماهانه است، یعنی نرخ سالانه تقسیم بر ۱۲. n هم تعداد قسطهاست. شرح کاملتر فرمول را در محاسبه سود وام بانکی میخوانید.
با همین فرمول سه نمونه معمول وام بانک ملت اینطور درمیآید:
| وام | قسط ماهانه | جمع بازپرداخت | سود یا کارمزد |
|---|---|---|---|
| بهان، ۱۰۰ میلیون، ۲۳ درصد، ۲۴ ماه | حدود ۵٫۲۴ میلیون تومان | حدود ۱۲۵٫۷ میلیون | حدود ۲۵٫۷ میلیون |
| فرابانک، ۲۰۰ میلیون، ۲۳ درصد، ۶۰ ماه | حدود ۵٫۶۴ میلیون تومان | حدود ۳۳۸٫۳ میلیون | حدود ۱۳۸٫۳ میلیون |
| نیکوام، ۳۰۰ میلیون، کارمزد ۴ درصد، ۶۰ ماه | حدود ۵٫۵۲ میلیون تومان | حدود ۳۳۱٫۵ میلیون | حدود ۳۱٫۵ میلیون |
این ارقام تقریبیاند. جدول اقساط بانک ممکن است بهخاطر گردکردن، هزینه پرونده و نوع قرارداد کمی فرق کند. نکته جالب این است که قسط نیکوام ۳۰۰ میلیونی تقریباً با قسط وام ۲۰۰ میلیونی فرابانک برابر است. دلیلش فقط نرخ است: ۴ درصد کارمزد در برابر ۲۳ درصد سود.
اگر بانک قسط را خودکار از حساب برمیدارد، دو روز زودتر موجودی بگذارید. کسری موجودی حتی چند ساعته در سابقه شما میماند.
چرا درخواست وام بانک ملت رد میشود
رد شدن وام بانک ملت معمولاً دلیل مشخصی دارد. دلیلهای رایج و راهحل هرکدام اینهاست:
- رتبه اعتباری پایینتر از C. اقساط را بهموقع بپردازید تا رتبه بالا برود.
- چک برگشتی رفعسوءاثرنشده. اول چک را تسویه و رفعسوءاثر کنید.
- بدهی معوق در بانک دیگر. معوقه را تسویه کنید و چند ماه صبر کنید.
- میانگین حساب کم یا بازه کوتاه. میانگین را بالا ببرید و نگه دارید.
- پر بودن سقف بدهی خرد. یکی از وامهای فعال را زودتر تسویه کنید.
- توقف یا ظرفیتپرشدن طرح، مثلاً در بهان. چند هفته بعد دوباره امتحان کنید یا طرح دیگری بخواهید.
- مغایرت اطلاعات هویتی یا شماره همراه ثبتشده. اطلاعات را از شعبه اصلاح کنید.
پیش از امضا چه چیزهایی را بسنجیم
قبولکردن اولین پیشنهاد سریعترین راه است، ولی ارزانترین راه نیست. این چهار سنجش را قبل از امضا انجام بدهید:
- جمع بازپرداخت را ببینید، نه فقط قسط را. وام ۱۰۰ میلیونی ۲۳ درصدی ۲۴ ماهه حدود ۲۵ میلیون تومان سود دارد.
- هزینه فرصت میانگین حساب را حساب کنید. پول بلوکهشده در آن ماهها جای دیگری کار نمیکند.
- قاعده سرانگشتی این است که مجموع اقساط همه وامها از حدود یکسوم درآمد ماهانه بیشتر نشود.
- ضامنشدن تعهد مالی است. بدحسابی وامگیرنده مستقیم روی رتبه ضامن مینشیند.
اگر نیازتان فوری و مبلغ کم است، بهان معمولاً سریعترین وام بانک ملت است. اگر زمان دارید و میخواهید هزینه کمتر بدهید، نیکوام به صرفهتر درمیآید.

Add your first comment to this post